
Unidad 1 de 9
La contabilidad de gestión: cuánto costó no es la misma pregunta que qué decidir
Por qué los estados financieros no responden las preguntas de la dirección, y cómo la contabilidad de gestión produce la información que sí permite decidir.
La dirección de una institución prestadora de servicios de salud de mediana complejidad debe decidir algo concreto: si mantiene internamente el servicio de laboratorio clínico o si lo contrata con un proveedor externo especializado. Sobre la mesa hay estados financieros impecables, auditados, elaborados conforme a las normas de información financiera. Informan los ingresos totales por servicios de salud, el costo total de operación y el resultado del ejercicio. Y no sirven para responder la pregunta.
No es un defecto de esos estados financieros: es que nunca fueron diseñados para eso. Fueron construidos para rendir cuentas a terceros sobre hechos ya ocurridos, no para anticipar las consecuencias de una decisión que todavía no se toma. La pregunta de la dirección exige otra clase de información, y producirla es precisamente el oficio de la contabilidad de gestión. Esta unidad reconstruye de dónde viene esa disciplina, qué es exactamente, a quién sirve y en qué se diferencia de las otras dos ramas con las que conviene no confundirla.
De los mercaderes florentinos a la fábrica moderna
La contabilidad de gestión no apareció de golpe. Es el resultado de un proceso acumulativo que va desde los primeros registros orientados a controlar el consumo de recursos dentro de un taller, hasta un cuerpo de conocimiento destinado a apoyar la planeación, el control y la decisión estratégica. Conocer ese recorrido no es un ejercicio anecdótico: explica por qué la disciplina se ocupa hoy de lo que se ocupa.
Antes de que existiera la disciplina, existía la necesidad
Las primeras manifestaciones documentadas de una contabilidad orientada al control interno de la actividad productiva se sitúan en los fabricantes florentinos de telas de seda y lana del siglo XII, aunque algunos autores posponen el fenómeno al siglo XIV, cuando el desarrollo comercial de italianos, ingleses y flamencos hizo indispensable conocer mejor el costo de fabricación (Prieto Moreno et al., 2006). Los registros de la familia Médicis, que hacia 1431 permitían controlar las ventas y los costos de sus manufacturas de lana, muestran una preocupación temprana por el costo interno, con independencia de lo que se informara a terceros.
En 1697 se publica en Inglaterra la obra de Collins, que demuestra por primera vez la posibilidad de aplicar la teneduría de libros a la industria. Desde entonces surgen publicaciones especializadas en contabilidades sectoriales —ganaderas, de fábricas de calzado, de manufacturas textiles— y, hacia 1788, la obra de Hamilton constituye una de las primeras aproximaciones, todavía elemental, al análisis del costo industrial (Prieto Moreno et al., 2006). Mucho antes de existir una disciplina formalmente reconocida, ya existía la necesidad práctica que hoy resuelve: conocer el costo interno de la actividad para decidir mejor.
La revolución industrial, en auge hacia finales del siglo XIX, transforma esa necesidad. La mecanización, la expansión del ferrocarril y la sustitución del trabajo doméstico por el trabajo en fábricas obligaron a internalizar operaciones que antes se resolvían en el mercado. Al internalizarlas hubo que conocerlas mejor para ejecutarlas con eficacia y eficiencia y poder controlarlas, lo que condujo a introducir métodos de inventario, controles de los trabajadores y, sobre todo, a interesarse por los métodos de imputación de los gastos generales de fabricación (Prieto Moreno et al., 2006).
El salto de las grandes corporaciones
A partir de 1912 los costos estándar dejan de servir solo para controlar el gasto y empiezan a usarse para formular el presupuesto y anticipar el costo de los productos nuevos. En 1919 se funda en Nueva York la National Association of Cost Accountants, que en 1957 se transformaría en la National Association of Accountants (Prieto Moreno et al., 2006).
El episodio más citado por la historiografía contable es el diseño, a partir de 1920, de la llamada empresa multidimensional por parte de General Motors y Du Pont. Según explican Johnson y Kaplan (1987), esas compañías desarrollaron un sistema capaz de sostener un control centralizado con responsabilidad descentralizada, mediante tres tareas complementarias: una previsión anual que conjugaba los objetivos operativos de cada departamento con las metas financieras de la dirección general; presupuestos flexibles que permitían advertir cuándo los resultados se desviaban de lo previsto y determinar los ajustes necesarios; y la asignación de recursos y de compensaciones a los directivos con base en el propio sistema contable. Ya en los años veinte, algunas organizaciones aplicaban prácticas de control directivo sustancialmente próximas a las actuales.
El desarrollo no fue solo estadounidense. En el Congreso Internacional de Ámsterdam de 1926 se presentan ponencias sobre el costo estándar como base del control industrial; hacia 1928 se publica en Berlín un desarrollo pormenorizado de la contabilidad de costos planificados, que influiría en la tradición centroeuropea; y en 1930 se organiza en Ginebra la Conferencia Internacional del Control Presupuestario, con estudiosos de veinticuatro naciones. Vale la pena notar que los objetivos que Cholvis (1965, citado en Prieto Moreno et al., 2006) atribuía entonces a la contabilidad de costos —control de la eficiencia productiva, fijación de precios de venta, coordinación de los departamentos y análisis del costo de la ociosidad— coinciden en gran medida con los que hoy se reconocen como propios de la contabilidad de gestión.
Entre 1960 y 1980 la disciplina incorpora técnicas cuantitativas —análisis de regresión, programación lineal, cálculo de probabilidades, teoría de la decisión— que amplían el número de variables susceptibles de análisis. En ese período nacen el retorno sobre la inversión como medida de desempeño, la contabilidad marginal o costeo variable, los precios de transferencia para divisiones descentralizadas, el presupuesto por programas y el presupuesto base cero (Prieto Moreno et al., 2006).
Hacia finales del siglo XX llega el punto de inflexión. Johnson y Kaplan (1987) sostuvieron que los sistemas contables de la mayoría de las organizaciones se habían subordinado progresivamente a las exigencias de la información financiera externa, perdiendo con ello la capacidad de orientar decisiones operativas oportunas. Esa crítica actuó como catalizador: de ella surgen el costeo basado en actividades, formulado por Cooper y Kaplan (1988) como respuesta a la distorsión que produce asignar los costos indirectos mediante una única base volumétrica, y el cuadro de mando integral, propuesto por Kaplan y Norton (1992) para complementar los indicadores financieros con medidas no financieras. La contabilidad de gestión contemporánea nace, en buena medida, de una crítica a su propia insuficiencia.
Dos maneras de contar la misma evolución
Existen dos periodizaciones que condensan ese recorrido y conviene conocer ambas, porque miden cosas distintas. La primera, propuesta por la Federación Internacional de Contadores en el pronunciamiento sobre conceptos de contabilidad de gestión que revisó en 1998, describe el desplazamiento del énfasis de la disciplina desde la determinación técnica del costo hasta la generación de valor.
| Etapa | Período aproximado | Énfasis principal |
|---|---|---|
| 1 | Antes de 1950 | Determinación del costo y control financiero |
| 2 | Hacia 1965 | Información para la planeación y el control gerencial |
| 3 | Hacia 1985 | Reducción del desperdicio de recursos en los procesos de negocio |
| 4 | Hacia 1995 en adelante | Creación de valor mediante el uso eficaz de los recursos |
Las cuatro etapas no son excluyentes: cada una conserva las funciones de la anterior y les añade un propósito nuevo (IFAC, 1998, citado en Abdel-Kader y Luther, 2006). Por eso la contabilidad de gestión de hoy sigue determinando costos y apoyando el control financiero, al tiempo que asume las tareas de reducir el desperdicio y crear valor.
La segunda periodización no se fija en fechas sino en el tipo de pregunta que en cada momento se consideró prioritaria. Blanco Dopico y Gago Rodríguez (citados en Prieto Moreno et al., 2006) distinguen cinco etapas, nombradas según la clase de certeza que la disciplina perseguía.
| Etapa | Período aproximado | Preocupación central |
|---|---|---|
| Verdad absoluta | Antes de los años sesenta | Determinar y controlar el costo de manera exacta y rigurosa |
| Verdad condicionada | Años sesenta | Reconocer que no hay un único costo válido: distintos costos para distintas tareas |
| Verdad costosa | Años setenta | Equilibrar el beneficio de la información frente al costo de obtenerla |
| Verdad realizada | Años ochenta | Producir información útil para decidir, incorporando variables cualitativas |
| Verdad estratégica | Años noventa en adelante | Orientar el análisis a la estrategia, el ciclo de vida y la calidad |
Ambas lecturas convergen en lo mismo: la disciplina se desplazó de un interés casi exclusivo por la exactitud del costo hacia una preocupación por la utilidad de la información para decidir y, más recientemente, hacia su articulación con la estrategia.
Qué es la contabilidad de gestión y qué no es
Por contabilidad de gestión se entiende el campo de la contabilidad encargado de identificar, medir, acumular, analizar, preparar, interpretar y comunicar la información que la dirección de una organización utiliza para planear, evaluar y controlar sus actividades, así como para garantizar el uso adecuado de sus recursos. Esa definición no se formuló de una vez: se amplió conforme la disciplina asumía funciones nuevas, como muestra el examen comparado de los pronunciamientos institucionales.
| Fuente | Año | Aporte de la definición |
|---|---|---|
| NACA | 1959 | Aplicación de técnicas y conceptos al procesamiento de datos económicos históricos y provisionales, para asistir a los gestores en el establecimiento de planes y en decisiones racionales |
| NAA | 1981 | Introduce la secuencia completa: identificación, medición, acumulación, análisis, preparación, interpretación y comunicación de información |
| IFAC | 1988 | Extiende el objeto a la información tanto financiera como operativa, y añade el propósito de asegurar el uso correcto de los recursos |
| CIMA | 2005 | La presenta como parte integral de la gestión, que exige interpretar información para formular la estrategia y salvaguardar los activos |
| IMA | 2008 | La caracteriza como profesión que implica asociarse en la toma de decisiones gerenciales y aportar pericia para implementar la estrategia |
Las definiciones de NACA, NAA e IFAC se toman de Prieto Moreno et al. (2006); las de CIMA (2005) e IMA (2008) provienen de las respectivas fuentes institucionales. Conviene notar que difieren en la naturaleza que atribuyen a la disciplina: el IMA la trata como profesión, CIMA como parte integral del proceso de gestión y la doctrina hispanoamericana, de manera predominante, como sistema de información. Las tres perspectivas no se excluyen: describen el mismo objeto desde ángulos distintos.
Ahora, la parte que más confusión genera. Alrededor de la contabilidad de gestión circulan varias denominaciones y no todas significan lo mismo:
- Contabilidad administrativa es sinónimo de contabilidad de gestión. La primera denominación es propia de la tradición anglosajona y de buena parte de la literatura latinoamericana, pero ambas designan el mismo campo.
- Contabilidad de gestión estratégica no es sinónimo: es una orientación particular dentro del campo general, caracterizada por su foco de largo plazo y su atención al entorno externo.
- Gestión estratégica de costos es, a su vez, un subconjunto de la anterior, centrado en el análisis estratégico de la estructura de costos (Duçi, 2021).
- Contabilidad analítica de explotación es una denominación de tradición francesa y española que designa el sistema de cuentas del ámbito interno; corresponde a un estadio intermedio entre la contabilidad de costos y la de gestión (Prieto Moreno et al., 2006).
El objeto de la disciplina, en todo caso, es producir información —financiera y no financiera— para los usuarios internos, con el fin de apoyar tres procesos: planear las operaciones futuras, controlar el desempeño frente a lo planeado y decidir. Y no se restringe a las empresas transformadoras: aunque la literatura clásica la asoció con la manufactura, el costo se presenta en toda unidad económica, de modo que conviene igualmente a empresas comerciales, de servicios y a entidades sin ánimo de lucro (Prieto Moreno et al., 2006).
A quién sirve: niveles de decisión y calidad de la información
La importancia de la contabilidad de gestión se explica por su capacidad de adaptar la información a las necesidades de quien decide. La información financiera se elabora con un formato relativamente uniforme para todos sus destinatarios; la de gestión se diseña según el nivel de decisión al que sirve. La doctrina reconoce tres niveles (Garrison et al., 2007):
- Nivel estratégico: alta dirección; decisiones de largo plazo sobre la posición competitiva y la asignación global de recursos; requiere información agregada, con frecuencia de origen externo.
- Nivel táctico: mandos medios; decisiones de mediano plazo sobre la asignación de recursos dentro de un área o proceso; requiere información desagregada por segmento, línea o departamento.
- Nivel operativo: supervisión directa; decisiones de corto plazo y alta frecuencia; requiere información detallada, oportuna y de fácil verificación.
En un fabricante de muebles, invertir en una nueva planta es una decisión del nivel estratégico; reasignar personal entre dos líneas de ensamble durante un mes de alta demanda corresponde al táctico; y ajustar el programa diario de corte de materia prima pertenece al operativo. Cada una exige información distinta, aunque todas provengan del mismo sistema.
Esa información, además, debe reunir propiedades que la distinguen de la financiera. La literatura contable las sistematizó desde los años setenta: el documento sobre teoría contable básica publicado por la American Accounting Association en 1973 exigía que la información de gestión fuera relevante, verificable, insesgable y cuantificable, y el comité de conceptos y estándares de la misma asociación amplió al año siguiente esa relación (AAA, 1973, 1974, citados en Prieto Moreno et al., 2006). La guía en PDF desarrolla las nueve propiedades más citadas; aquí interesa destacar la jerarquía entre ellas y una restricción general.
La doctrina otorga primacía a la relevancia y considera secundarias la verificabilidad y la insesgabilidad, por las dificultades que plantean frente a los modelos de decisión. Eso no significa que puedan abandonarse: quien decide requiere seguridades razonables sobre la veracidad de los datos que utiliza (Mallo, 1975, citado en Prieto Moreno et al., 2006). Y sobre todas ellas pesa la economicidad: el costo de producir la información debe justificarse frente al beneficio que aporta. Aquí está la explicación de algo que suele desconcertar a quien viene de la contabilidad financiera: la contabilidad de gestión admite estimaciones, datos no monetarios y grados de precisión variables, y prefiere un dato oportuno y aproximado a un dato exacto que llega tarde. Es una herramienta al servicio de la decisión, no un fin en sí misma.
La tríada, y una cuarta rama
Quien llega a la contabilidad de gestión suele venir de la contabilidad de costos: sabe elaborar una hoja de costos, clasificar los elementos del costo de producción y construir el estado de costos de producción y ventas. Ese conocimiento es una base indispensable, pero la contabilidad de gestión no lo sustituye: lo utiliza y lo amplía. Mientras la contabilidad de costos determina cuánto costó producir un bien o prestar un servicio, la contabilidad de gestión se pregunta, además, qué decisión conviene adoptar con ese dato.
| Eje de comparación | Contabilidad financiera | Contabilidad de costos | Contabilidad de gestión |
|---|---|---|---|
| Usuario principal | Externo: inversionistas, entidades de control y terceros | Interno, con proyección hacia los estados financieros | Interno: la dirección de la organización |
| Obligatoriedad | Obligatoria | Instrumental; no normada de forma autónoma | Voluntaria |
| Marco normativo | Normas de información financiera | Se apoya en el marco financiero para valuar inventarios | No sujeta a un marco normativo único |
| Horizonte temporal | Histórico | Histórico, con variantes predeterminadas | Histórico y prospectivo |
| Periodicidad | Periódica y reglada | Por período de costos o por orden | Según la necesidad de la decisión |
| Unidad de medida | Monetaria | Monetaria | Monetaria y no monetaria |
| Nivel de agregación | La organización como un todo | El producto, el proceso o la orden | El segmento, el cliente, el proyecto o el problema |
| Exactitud exigida | Alta; sujeta a aseguramiento externo | Alta, con base en registros de producción | Prevalece la utilidad y la oportunidad sobre la exactitud |
| Finalidad | Rendir cuentas a terceros | Valuar inventarios y costear la producción | Planear, controlar y decidir |
La tabla resume nueve ejes de comparación construidos a partir de Horngren et al. (2012), Garrison et al. (2007) y Prieto Moreno et al. (2006). Dos precisiones la complementan.
La primera es que parte de la doctrina, en particular la de tradición española, añade un cuarto nivel: la contabilidad directiva, entendida como el ámbito que conecta y utiliza simultáneamente la contabilidad financiera y la de gestión —relación que esa doctrina denomina dualismo contable— con un objetivo más amplio, garantizar la supervivencia de la organización en un entorno de incertidumbre y riesgo. Su contenido es pluridisciplinar, se alimenta de información interna y externa, cuantitativa y cualitativa, e interviene en tres procesos: el diagnóstico de la organización, la planificación estratégica y táctica, y el control (Prieto Moreno et al., 2006). No contradice la tríada: la jerarquiza.
La segunda es que la doctrina no es unánime sobre el lugar de la contabilidad de costos. Una corriente la trata como categoría autónoma, cuya función es producir el dato de costo para valuar inventarios; otra la subsume dentro de la contabilidad de gestión, por considerarla su parte troncal. Esta serie adopta la primera lectura por razones didácticas: la contabilidad de costos es el puente que produce el dato —cuánto costó— y la contabilidad de gestión el campo que lo usa para decidir —qué hacer con ese dato—. Ambas coinciden en lo esencial: la contabilidad de gestión no puede prescindir de una base de costos confiable.
Conviene cerrar con una precisión terminológica. Cuando la contabilidad de gestión invoca información de la contabilidad financiera, deben emplearse las denominaciones vigentes: estado de situación financiera, estado de resultado integral y estado de costos de producción y ventas. Expresiones como «balance general» o «estado de pérdidas y ganancias» corresponden a marcos normativos derogados y no deben usarse en material técnico actualizado; el uso de la terminología vigente evita confusiones sobre el marco normativo aplicable a cada tipo de información.
Por qué no está normada y quién pone las pautas
El carácter interno y discrecional de la contabilidad de gestión hace innecesario que su información siga pautas obligatorias de contenido, de valoración o de presentación. Cada organización puede diseñarla con los criterios que estime convenientes (Prieto Moreno et al., 2006). Esa flexibilidad tiene respaldo normativo explícito en varios ordenamientos: en Colombia, la ley que regula el sistema de normas de contabilidad y de información financiera excluye expresamente de su ámbito de intervención, entre otras materias, a la contabilidad de costos (Ley 1314 de 2009, parágrafo del artículo 1.º).
Ahora, ausencia de reglamentación no es ausencia de pautas. Existe una tendencia sostenida a emitir pronunciamientos de uso voluntario por dos vías: la oficial, a cargo de instituciones públicas, y la profesional o privada, a cargo de asociaciones de contadores. En los países de tradición anglosajona son fundamentalmente las asociaciones profesionales las que suministran las bases del marco conceptual de la disciplina; en los de tradición continental europea coexisten ambas modalidades. Un ejemplo relevante de la vía profesional es la serie de documentos de principios de contabilidad de gestión emitidos desde 1989 por la comisión especializada de una asociación contable española, que abarca desde el glosario y el marco conceptual hasta el proceso presupuestario, los costos de calidad, los costos estándares, el sistema de costos basado en actividades y los indicadores de gestión (Prieto Moreno et al., 2006). La disciplina se autorregula por vía doctrinal y profesional, no por mandato legal.
El ejercicio profesional, en cambio, sí está formalmente reconocido. En Colombia, el catálogo oficial de ocupaciones registra al contador de gestión —también denominado contador administrativo— dentro de la ocupación de los contadores, con funciones orientadas a la dirección: asesorar, planificar y establecer políticas y sistemas presupuestarios; preparar, analizar e informar sobre proyecciones financieras y de inversión; y apoyar el control de los planes financieros y presupuestales de acuerdo con las estrategias económicas de la organización (Ministerio del Trabajo, s.f.). La función va mucho más allá del registro contable: se sitúa en el terreno del asesoramiento y la planeación.
Ese ejercicio se enmarca en un régimen ético que opera en dos planos. En el internacional, el pronunciamiento sobre práctica ética del Institute of Management Accountants establece cuatro estándares de conducta: competencia, confidencialidad, integridad y credibilidad. En el nacional colombiano, la Ley 43 de 1990 consagra los principios básicos de ética profesional del contador público, entre ellos la integridad, la objetividad, la independencia, la responsabilidad y la confidencialidad. Hay una exigencia particular de este campo: como la información de gestión es de uso interno y con frecuencia reservada, la confidencialidad adquiere aquí una relevancia superior a la que tiene en la información financiera de propósito general.
El laboratorio de la clínica: la decisión que los estados financieros no resuelven
Volvamos a la institución prestadora de servicios de salud del comienzo. Sus estados financieros informan el resultado agregado del período y no permiten responder si conviene mantener el laboratorio clínico o contratarlo con un tercero. La contabilidad de gestión sí puede resolverlo, mediante al menos cuatro elementos de análisis que la contabilidad financiera no provee de forma directa:
- Costos relevantes y evitables si se contrata el servicio, frente a los costos comunes o hundidos que permanecerían de todas formas, con independencia de lo que se decida.
- Capacidad instalada que quedaría ociosa o que podría reasignarse a otra actividad.
- Información no financiera, como el tiempo de respuesta del laboratorio, la calidad diagnóstica y la satisfacción del paciente.
- Implicaciones estratégicas de la decisión en el mediano y el largo plazo, incluida la dependencia frente a un proveedor externo.
Ninguno de esos cuatro elementos aparece en el estado de resultado integral, y no porque el estado esté mal elaborado, sino porque responde a otra pregunta. La contabilidad financiera y la de gestión no compiten: se complementan. La primera informa el resultado agregado y pasado de la organización; la segunda produce el análisis específico y prospectivo que la decisión concreta exige. Ese desplazamiento —del dato agregado hacia el análisis orientado a decidir— define el aporte distintivo de la disciplina. Y vale la pena notar que el caso se ambienta deliberadamente en una organización de servicios, y no en una fábrica: la contabilidad de gestión nació en la manufactura, pero su objeto no se agota allí.
Preguntas de reflexión
- La información de gestión admite estimaciones y grados de precisión variables, algo impensable en la información financiera de propósito general. ¿Qué característica de la información, y qué restricción general, justifican esa diferencia?
- Una organización que compite por diferenciación y otra que compite por costo tienen los mismos estados financieros en estructura, pero no necesitan la misma información de gestión. A partir de los tres niveles de decisión, explique qué información priorizaría cada una.
- Si la contabilidad de gestión no está sujeta a un marco normativo obligatorio, ¿de dónde provienen las pautas que orientan su diseño? Distinga las dos vías posibles y explique por qué difieren entre tradiciones nacionales.
- En el caso del laboratorio clínico, identifique dos costos que considere relevantes y dos que considere hundidos para la decisión, y justifique la clasificación de cada uno.
- ¿Por qué se afirma que la contabilidad de gestión contemporánea nació de una crítica a su propia insuficiencia? Relacione su respuesta con el modelo evolutivo de cuatro etapas.
Para seguir leyendo
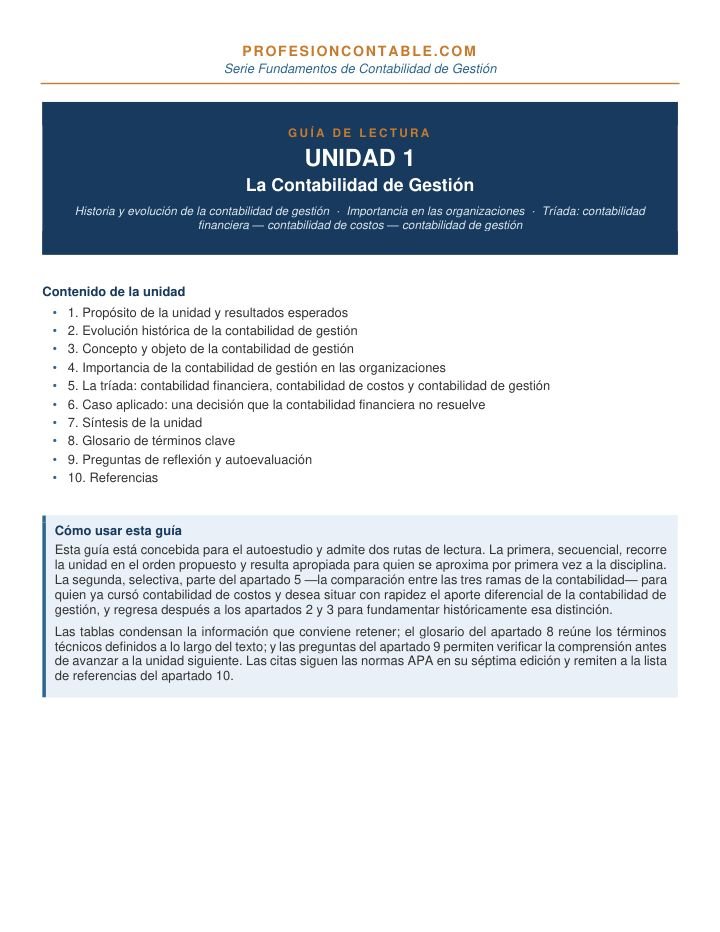
La guía de lectura en PDF que acompaña esta unidad desarrolla lo que aquí quedó apenas enunciado. Contiene la tabla completa de las nueve características que debe reunir la información de gestión, con el contenido de cada una; la relación íntegra de las ventajas atribuidas a la normalización voluntaria; un glosario de once términos técnicos definidos a lo largo del texto; y doce preguntas de autoevaluación, más detalladas que las cinco de este artículo.
Incluye además el apartado de resultados esperados, útil para verificar el propio avance antes de pasar a la unidad siguiente. Vale la pena descargarla y estudiarla con el artículo al lado: el artículo cuenta la historia, la guía la sistematiza.
Referencias
Abdel-Kader, M., y Luther, R. (2006). IFAC’s conception of the evolution of management accounting: A research note. Advances in Management Accounting, 15, 229-247.
Chartered Institute of Management Accountants. (2005). Official terminology. CIMA.
Congreso de Colombia. (1990). Ley 43 de 1990, por la cual se adiciona la Ley 145 de 1960, reglamentaria de la profesión de Contador Público, y se dictan otras disposiciones.
Congreso de Colombia. (2009). Ley 1314 de 2009, por la cual se regulan los principios y normas de contabilidad e información financiera y de aseguramiento de información aceptados en Colombia.
Cooper, R., y Kaplan, R. S. (1988). Measure costs right: Make the right decisions. Harvard Business Review, 66(5), 96-103.
Duçi, E. (2021). The relationship between management accounting, strategic management accounting and strategic cost management. Academic Journal of Interdisciplinary Studies, 10(5), 376-389. https://doi.org/10.36941/ajis-2021-0146
Garrison, R. H., Noreen, E. W., y Brewer, P. C. (2007). Contabilidad administrativa (11.ª ed.). McGraw-Hill.
Horngren, C. T., Datar, S. M., y Rajan, M. V. (2012). Contabilidad de costos: un enfoque gerencial (14.ª ed.). Pearson.
Institute of Management Accountants. (2008). Definition of management accounting (Statement on Management Accounting). IMA.
Institute of Management Accountants. (s.f.). IMA statement of ethical professional practice. IMA.
Johnson, H. T., y Kaplan, R. S. (1987). Relevance lost: The rise and fall of management accounting. Harvard Business School Press.
Kaplan, R. S., y Norton, D. P. (1992). The balanced scorecard: Measures that drive performance. Harvard Business Review, 70(1), 71-79.
Ministerio del Trabajo. (s.f.). Catálogo de Clasificación Única de Ocupaciones para Colombia (CUOC): Ocupación 24111, Contadores.
Prieto Moreno, B., Santidrián Arroyo, A., y Aguilar Conde, P. (2006). Contabilidad de costes y de gestión: un enfoque práctico. Delta Publicaciones.
Las fuentes consultadas de manera indirecta se citan en el texto indicando la obra original y la fuente efectivamente consultada; solo esta última figura en esta lista. Es el caso de los pronunciamientos del IFAC, de la American Accounting Association, de la NACA y la NAA, y de los trabajos de Cholvis, Mallo, y Blanco Dopico y Gago Rodríguez, todos consultados a través de Prieto Moreno et al. (2006).
La institución prestadora de servicios de salud del caso es una organización ficticia empleada con fines exclusivamente didácticos.
Ver el documento aquí· 195 KB
¿No se ve bien? Ábralo en una pestaña nueva para verlo a pantalla completa.