
Unidad 5 de 5
Costeo basado en actividades: la línea que parecía rentable y no lo era
Reseña de la Unidad 5 del curso de Contabilidad de Costos para Administración de Empresas: los límites de la tasa única, la jerarquía de las actividades, la subvención cruzada medida al peso y la administración basada en actividades como instrumento de decisión.
Durante todo un período, una línea de producto mostró un margen del 8,37 %. Modesto, pero positivo: suficiente para conservarla en el portafolio y aun para promoverla comercialmente. Cuando la empresa recalculó sus costos con un criterio distinto, la misma línea arrojó una pérdida de $2.620 por unidad. No hubo error de cálculo en ninguno de los dos casos, ni cambió una sola cifra de la operación. Lo único que cambió fue la manera de repartir los costos indirectos, y ese cambio bastó para convertir una decisión razonable en una decisión equivocada.
Las cuatro unidades precedentes repartieron los costos indirectos siempre del mismo modo: mediante una base única de volumen. Situaron la contabilidad de costos en el sistema de información de la organización, fijaron los elementos del costo, introdujeron el análisis costo–volumen–utilidad y desarrollaron el costeo por órdenes con su tasa predeterminada. Esta quinta unidad cierra el curso sometiendo a examen ese procedimiento, con el mismo caso que acompañó el semestre: Confecciones Amazónicas S.A.S., empresa ficticia del Caquetá, ahora con tres líneas de producto y un pool de $37.400.000 que se reparte tres veces con tres criterios distintos.
Lo que sigue es una lectura de orientación, no un sustituto de la guía: busca que el estudiante llegue al documento técnico sabiendo qué buscar en cada tramo y por qué un concepto conduce al siguiente.
Cuando más tasas no significan mejor información
Por costos indirectos de fabricación se entiende el conjunto de erogaciones necesarias para transformar la materia prima que, a diferencia de la materia prima directa y de la mano de obra directa, no pueden identificarse económicamente con una unidad de producto. Al no poder rastrearse, deben asignarse, y toda asignación descansa en una base o inductor de costo: una medida de actividad que se supone representativa del consumo de recursos.
La Unidad 4 empleó una sola base —las horas de mano de obra directa— y una única tasa predeterminada de $10.000 por hora, calculada sobre la capacidad normal de 4.000 horas. Conviene precisar de entrada que ese procedimiento no es un error metodológico sino una simplificación, y que su validez depende de cuatro condiciones: que el proceso sea homogéneo, que la base guarde correlación causal con el consumo de recursos indirectos, que la carga fabril represente una fracción menor del costo total y que la diversidad de la oferta sea reducida. El problema aparece cuando esas condiciones dejan de verificarse y el sistema continúa aplicándose por inercia.
Y han dejado de verificarse de manera sostenida. La automatización desplaza costo desde la mano de obra directa hacia la depreciación, el mantenimiento, la programación y el soporte técnico, es decir, hacia los costos indirectos; la diversificación de la oferta multiplica referencias, tallas y especificaciones, de modo que una misma planta atiende productos de exigencias muy dispares. Por lo tanto, la base que menos costo explica reparte la masa de costos que más ha crecido.
De ese desajuste nace el concepto central de la unidad. Por subvención cruzada se entiende el fenómeno por el cual un sistema asigna a un producto más costo indirecto del que su consumo real justifica, mientras asigna a otro menos: el primero queda sobrecosteado y el segundo, subcosteado. Cabe retener una propiedad aritmética que gobierna todo el análisis posterior: la subvención cruzada es siempre un juego de suma cero, porque el monto total distribuido está determinado por los recursos que la planta consumió y no por el método de reparto. Esto significa que todo peso que un sistema deja de cargar a un producto lo carga necesariamente a otro, y que la utilidad total de la empresa no depende del sistema de costeo. Lo que depende del sistema es la atribución de esa utilidad entre las líneas y, con ella, todas las decisiones que se apoyen en dicha atribución.
Los productos no consumen recursos: consumen actividades
La respuesta que el costeo basado en actividades ofrece a ese problema consiste en un desplazamiento conceptual de apariencia modesta y consecuencias amplias: interponer la actividad entre el recurso y el producto. Por actividad se entiende un conjunto de tareas homogéneas que consume recursos y persigue un propósito identificable —alistar una máquina, recibir materiales, inspeccionar un lote, cortar tela—. Los recursos no se asignan entonces directamente a los productos, sino que primero se acumulan en las actividades que los consumen y solo después se asignan a los productos según el uso que cada uno haga de ellas.
De ahí el principio rector del modelo: los productos no consumen recursos, consumen actividades; y las actividades consumen recursos. La pregunta relevante deja de ser «¿cuántas horas de mano de obra requiere este producto?» para convertirse en «¿qué actividades exige y en qué magnitud?». Un producto puede requerir pocas horas de trabajo y, al mismo tiempo, un número elevado de alistamientos, movimientos de material e inspecciones.
El modelo opera con cuatro elementos cuya confusión es la fuente más frecuente de error en la implementación. El recurso es el factor cuyo costo está registrado en la contabilidad; el inductor de recurso reparte ese costo entre las actividades que lo utilizan —el área ocupada reparte el arrendamiento—; la agrupación de la actividad es el monto acumulado de los recursos que consume; y el inductor de actividad reparte ese monto entre los productos que la demandan, en una arquitectura de dos etapas que la guía representa gráficamente.
Ahora bien, el aporte verdaderamente decisivo del modelo no está en esa mecánica sino en una clasificación. Los costos indirectos no se generan todos en el mismo nivel: hay actividades de nivel unitario, cuyo consumo varía con el número de unidades producidas, como el corte en máquina; de nivel de lote, que se ejecutan una vez por lote con independencia de su tamaño, como el alistamiento, el movimiento de materiales y la inspección; de nivel de producto, que sostienen la existencia de una referencia en el portafolio, como el diseño del patrón o una homologación sanitaria; y de nivel de planta, que permiten el funcionamiento general de la fábrica y carecen de relación causal con cualquier producto en particular.
La consecuencia práctica de esa jerarquía es directa y merece calcularse. Un alistamiento que cuesta $60.000 permanece constante por lote, pero disminuye por unidad a medida que el lote crece: representa $120 por prenda en un lote de quinientas y $6.000 por prenda en un lote de diez, cincuenta veces más. Por lo tanto, cuando una tasa unitaria reparte costos de nivel de lote, transfiere sistemáticamente costo desde los lotes pequeños hacia los grandes. No se trata de un error aleatorio, sino de un sesgo predecible en su dirección.
La implementación sigue seis etapas —definir los objetos de costo, identificar las actividades, acumular su costo, seleccionar el inductor, calcular la tasa y asignar— y se gobierna por dos fórmulas: la tasa de una actividad es su costo acumulado dividido entre el volumen del inductor, y el costo asignado a un producto es la suma de cada tasa por el consumo respectivo. Cabe advertir que el criterio para conservar una actividad no es su magnitud absoluta sino la heterogeneidad del consumo que los productos hacen de ella: una actividad costosa que todos consumen en la misma proporción que la base tradicional no corrige ninguna distorsión.
Tres repartos del mismo dinero
El caso permite ver el argumento en cifras. Confecciones Amazónicas fabrica uniformes escolares en lotes de quinientas unidades, uniformes empresariales en lotes de cincuenta y dotación hospitalaria especializada en lotes de diez. La línea escolar concentra el 76,92 % de las unidades producidas y la mitad de las horas de mano de obra directa, pero apenas el 12,50 % de los lotes; la hospitalaria representa el 7,69 % de las unidades y la cuarta parte de las horas, pero el 62,50 % de los lotes. Es decir, la línea hospitalaria detiene, reconfigura y verifica la planta con una frecuencia desproporcionada frente a su volumen.
El primer reparto emplea la tasa única de planta: $37.400.000 entre 3.600 horas de mano de obra directa, equivalentes a $10.388,89 por hora. La línea escolar absorbe $18.700.000 —$1.870 por unidad— por el solo hecho de consumir la mitad de las horas, mientras las líneas empresarial y hospitalaria reciben asignaciones idénticas de $9.350.000 cada una, pese a que la primera se fabrica en cuarenta lotes y la segunda en cien.
El segundo reparto ensaya la solución intuitiva: abandonar la tasa única y establecer una tasa por departamento, $7.900 por hora máquina en Corte y $6.000 por hora de mano de obra en Confección y Acabado. El resultado desarma la intuición. La línea escolar recibe exactamente la misma asignación que antes, $18.700.000; la empresarial sube a $10.140.000 y la hospitalaria baja a $8.560.000, de modo que duplicar el número de tasas se limitó a trasladar $790.000 entre dos líneas, y además en sentido contrario al que la evidencia operativa sugiere. La explicación es que ambas bases departamentales —horas máquina y horas de mano de obra— son medidas de nivel unitario: el sistema sigue repartiendo con criterios de volumen una masa de costos que se origina en el número de lotes. De lo anterior se concluye que el problema del costeo tradicional no reside en el número de tasas sino en la naturaleza de los inductores.
El tercer reparto introduce cuatro actividades con inductores diferenciados: alistamiento de máquinas a $60.000 por evento, manejo de materiales a $20.000 por movimiento, control de calidad a $20.000 por inspección y corte y acabado en máquina a $7.800 por hora máquina. Tres de las cuatro pertenecen al nivel de lote y acumulan en conjunto $21.800.000; la cuarta, de nivel unitario, acumula $15.600.000. El resultado es otro: la línea escolar absorbe $11.000.000 —$1.100 por unidad—, la empresarial $10.580.000 y la hospitalaria $15.820.000, es decir $15.820 por prenda frente a los $9.350 que el sistema anterior le atribuía. Conviene notar que la actividad de corte y acabado distribuye su costo de manera muy semejante a como lo haría una tasa tradicional: el cambio proviene casi íntegramente de las tres actividades de lote.
La subvención cruzada, medida al peso
Comparar el primer reparto con el tercero permite cuantificar exactamente la distorsión que el sistema anterior producía. La línea escolar estaba sobrecosteada en $7.700.000, un 41,18 % por encima de lo que su consumo real de actividades justificaba; la empresarial estaba subcosteada en $1.230.000, un 13,16 %; y la hospitalaria, subcosteada en $6.470.000, un 69,20 %. Las tres diferencias suman cero, como corresponde al reparto de un monto fijo, y en conjunto significan que el 20,59 % de los costos indirectos del período estaba mal atribuido: la línea de mayor volumen financiaba en los libros a las de mayor complejidad.
La causa de esa magnitud no es misteriosa. Reside íntegramente en la divergencia entre la participación de cada línea en la base tradicional y su participación en los inductores de lote: la escolar aporta la mitad de las horas de mano de obra y la octava parte de los alistamientos; la hospitalaria, la cuarta parte de las horas y casi dos terceras partes de los alistamientos. Cualquier sistema que reparta el costo del alistamiento en proporción a las horas de trabajo transferirá costo desde la línea hospitalaria hacia la escolar, siempre, y en esa dirección.
Es el mecanismo ya enunciado, aplicado al caso: el alistamiento cuesta $60.000 sea el lote grande o pequeño, y esos $60.000 se diluyen entre quinientas prendas escolares o se concentran en diez hospitalarias. Como el movimiento de materiales y la inspección se comportan igual, la carga fabril unitaria de los lotes pequeños es estructuralmente superior, y ninguna base de volumen puede reflejarlo.
La línea que destruía valor sin que nadie lo supiera
Trasladado al costo unitario total, el análisis adquiere su sentido gerencial. El costo primo —materia prima directa más mano de obra directa— es idéntico bajo cualquier sistema, porque ambos elementos se rastrean directamente al producto; toda la diferencia proviene del tercer elemento. Así, el uniforme escolar pasa de $12.030 a $11.260 y la prenda hospitalaria, de $42.150 a $48.620.
Con precios de venta de $14.500 y $46.000 respectivamente, el efecto sobre los márgenes es el que abre esta reseña. La línea escolar, percibida como la de márgenes más ajustados por su carácter masivo, resulta la más rentable del portafolio con un 22,34 %. La línea hospitalaria, que bajo la tasa única mostraba un margen positivo del 8,37 %, arroja en realidad una pérdida de $2.620 por prenda, equivalente al 5,70 % del precio y a $2.620.000 en el período.
Cabe insistir en un dato que impide leer mal el hallazgo: la utilidad bruta total del período es idéntica bajo ambos sistemas, $38.400.000, el 15,42 % de los ingresos. El Estado de Resultado Integral no cambia en una sola cifra. El costeo por actividades no descubrió utilidad ni pérdida alguna que la empresa no tuviera: descubrió dónde se generaba. Lo que cambia es el informe de rentabilidad por línea, que es información de gestión interna y no un estado financiero de propósito general.
Esa información no determina por sí misma un curso de acción, pero delimita el conjunto de decisiones disponibles y descarta las que se apoyaban en una premisa falsa. La empresa podría revisar el precio de la línea hospitalaria —$48.620 cubriría el costo, y un margen del 15,00 % exigiría $57.200—, negociar un tamaño mínimo de lote, rediseñar el proceso para reducir alistamientos, movimientos o inspecciones, o reorientar el esfuerzo comercial hacia las líneas de margen positivo.
Queda una quinta alternativa, discontinuar la línea, que exige extrema cautela analítica y sobre la cual la guía formula la advertencia más importante del modelo: el retiro de la línea no elimina los $15.820.000 que le fueron asignados. Solo desaparecería la porción efectivamente evitable de las actividades; los componentes fijos de la capacidad permanecerían y se redistribuirían entre las líneas restantes. El ABC mejora la medición del consumo de actividades, no convierte los costos fijos en costos variables. Confundir costo asignado con costo evitable es el error más frecuente en el uso gerencial del modelo.
De medir a gestionar: el ABM y la capacidad liberada
Hasta aquí el análisis mide. La Administración Basada en Actividades —ABM— utiliza esa medición para intervenir sobre las actividades mismas, y su primer instrumento es el análisis de valor. Por actividad que agrega valor se entiende aquella que transforma el producto de modo que el cliente lo reconoce y está dispuesto a retribuirlo; por actividad que no agrega valor, la que consume recursos sin modificarlo en un sentido que el cliente valore. Conviene notar que la ausencia de valor añadido no implica prescindibilidad: ninguna planta puede fabricar sin alistar máquinas ni trasladar materiales, de modo que la clasificación operativa distingue tres categorías —las que agregan valor, las que no lo agregan pero son necesarias y las que no lo agregan y pueden eliminarse, como el reproceso o la reinspección derivada de un control deficiente—.
Aplicado al caso, el resultado es contundente: $21.800.000, el 58,29 % de los costos indirectos del período, corresponden a actividades que no agregan valor al producto, frente a $15.600.000 —el 41,71 %— en la única actividad que efectivamente lo transforma. Más de la mitad de la carga fabril se consume en preparar, trasladar y verificar.
La guía convierte entonces ese diagnóstico en una decisión concreta y la cuantifica. Si la empresa negocia con las instituciones de salud una programación consolidada de pedidos, de modo que las mismas mil unidades se fabriquen en cuarenta lotes de veinticinco en lugar de cien lotes de diez, se evitan sesenta alistamientos y ciento veinte movimientos de material. Como la porción evitable por evento asciende a $40.000 del alistamiento y $15.000 del movimiento, el ahorro del período es de $4.200.000. La línea hospitalaria pasa de una pérdida de $2.620 a una utilidad de $2.700 por prenda, y el margen bruto del período sube de $38.400.000 a $42.600.000, del 15,42 % al 17,11 % sobre ingresos. La decisión no modificó el producto, ni el precio, ni el volumen: modificó la frecuencia con que la planta se detiene.
El escenario reserva, sin embargo, una lección contraintuitiva que conviene no pasar por alto. El costo unitario de las líneas no intervenidas aumenta: $39 la escolar y $365 la empresarial, aunque ninguna cambió su consumo de actividades. La razón es que la tasa por alistamiento sube de $60.000 a $72.000 y la del movimiento de $20.000 a $22.500, porque los componentes fijos que no se evitaron se reparten ahora entre menos eventos. Esa capacidad liberada tiene un costo de $1.800.000 que subsiste, y que las tres líneas absorben. Por lo tanto, el beneficio pleno de la mejora se materializa únicamente si la capacidad liberada se reasigna a producción adicional o se elimina reduciendo efectivamente los recursos comprometidos. La omisión de ese tercer momento explica por qué numerosas iniciativas de mejora operativa no se traducen en el resultado financiero esperado.
Conviene cerrar con la articulación normativa, que fija un límite al entusiasmo. La NIC 2 dispone que los costos indirectos fijos se distribuyan sobre la capacidad normal y que el monto no distribuido por operar por debajo de ella se reconozca como gasto del período: la capacidad ociosa no puede incorporarse al valor de los inventarios elevando las tasas de actividad, porque es un costo del período y no un costo inventariable. La norma exige además aplicar la misma fórmula de costo de manera uniforme a todos los inventarios de naturaleza y uso similares, de modo que el modelo no admite aplicación selectiva ni alternancia según la conveniencia del resultado.
Preguntas de reflexión
Las siguientes preguntas retoman y reformulan, en clave de decisión gerencial, algunas de las diez que la guía propone. Conviene responderlas de forma argumentada antes de abordar el documento completo y volver sobre ellas después de leerlo.
-
Las tasas departamentales dejaron la línea escolar con exactamente la misma asignación que la tasa única de planta. Explique por qué ocurrió y precise qué condición habría debido cumplir el sistema departamental para corregir la distorsión.
-
Bajo el sistema anterior, la línea hospitalaria exhibía un margen del 8,37 %. Enumere dos decisiones comerciales que un gerente podría haber adoptado con esa cifra y explique por qué habrían resultado equivocadas a la luz del costeo por actividades.
-
Tras la mejora, la tasa de alistamiento sube de $60.000 a $72.000 aunque la agrupación de costos disminuye en $2.400.000. Explique el mecanismo aritmético y, sobre todo, qué debería hacer la administración con la capacidad liberada para que el ahorro se traduzca en resultado.
-
Suponga que la administración decide discontinuar la línea hospitalaria con base en su margen negativo. Enumere los análisis que deberían practicarse antes de adoptar esa decisión y explique por qué los $15.820.000 asignados a esa línea no constituyen un ahorro automático.
-
Con fundamento en la NIC 2, explique qué tratamiento debe recibir el costo de la capacidad liberada y no reasignada, y por qué no puede incorporarse al valor de los inventarios mediante el incremento de las tasas de actividad.
Para seguir leyendo
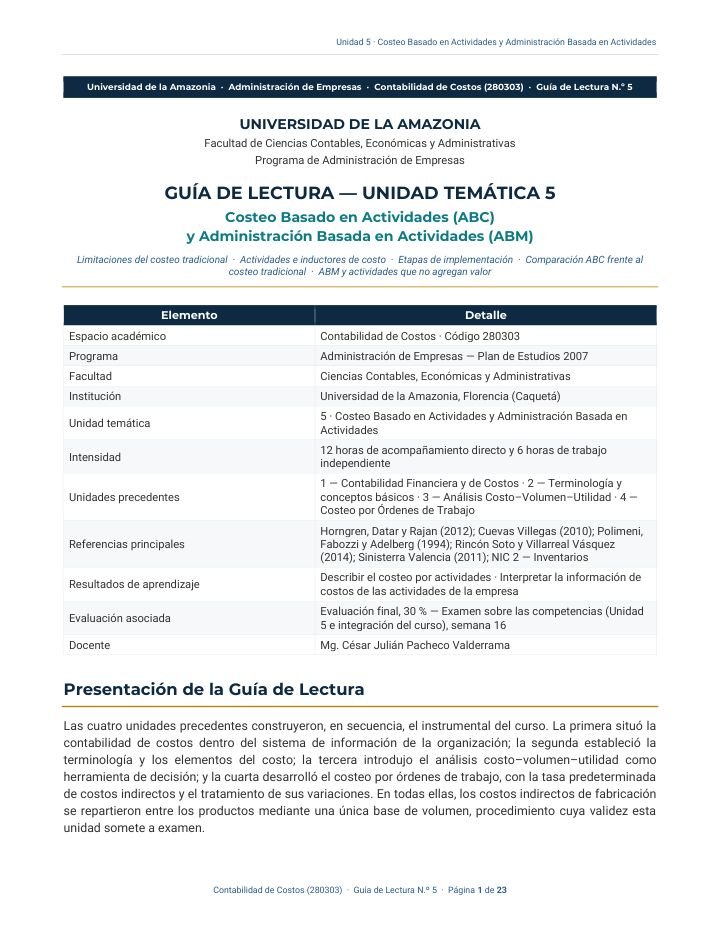
Esta reseña recorrió la lógica de la unidad; el documento completo despliega su técnica: los tres repartos desarrollados tabla por tabla, el consumo de inductores de cada línea, la cuantificación íntegra de la subvención cruzada, el análisis de valor de las cuatro actividades, el recálculo de las tasas tras la mejora, las dos figuras del modelo, las condiciones y los límites del ABC y las diez preguntas de autoevaluación. Todas las cifras fueron verificadas con aritmética de precisión decimal antes de redactar.
Descargue y estudie la guía completa de la Unidad Temática 5 — Costeo Basado en Actividades y Administración Basada en Actividades. Rehaga los tres repartos en una hoja de cálculo en lugar de leerlos, y compruebe usted mismo que los tres suman $37.400.000. Cuando entienda por qué tres resultados tan distintos pueden ser simultáneamente correctos, habrá comprendido lo que esta unidad tenía que enseñarle.
Confecciones Amazónicas S.A.S. es una empresa ficticia empleada con fines exclusivamente didácticos.
Ver el documento aquí· 513 KB
¿No se ve bien? Ábralo en una pestaña nueva para verlo a pantalla completa.