
Unidad 9 de 9
El trabajo integrador del núcleo VII: de la herramienta a la evidencia
Cómo investigar una meta de un plan de desarrollo con las herramientas de gestión, convertir la evidencia pública en argumento y sustentarlo con ética.
El informe de gestión del Municipio de Puerto Amazonía del Fragua presenta como avance satisfactorio su meta de acueducto rural: comprometió el 93,75 % del presupuesto programado. Un grupo de estudiantes que contraste esa cifra con los contratos, la ejecución presupuestal y el informe de interventoría descubrirá otra historia: la obra recibida equivale al 82,5 % del presupuesto, la red construida al 75 % de la meta, las viviendas conectadas al 70 % y la brecha de cobertura cerrada apenas al 60 %. Cada escalón revela una pérdida de eficacia entre el dinero y el bienestar, y ninguno aparece en el indicador que la administración comunica.
Encontrar esa escalera exige algo más que dominar herramientas: exige saber qué preguntar, dónde buscar la evidencia, cómo triangularla, cómo convertirla en un argumento y cómo defenderlo con ética. Esa es la tarea del trabajo integrador del núcleo VII, con el que culmina el curso. La unidad no introduce una técnica nueva de costeo ni de control; organiza el uso de las ya estudiadas para resolver un problema real de gestión pública.
El trabajo integrador en el modelo de núcleos problémicos
Por trabajo integrador se entiende, en el modelo curricular por núcleos problémicos, el proyecto académico mediante el cual los estudiantes de un semestre abordan un problema común desde los distintos proyectos de formación que integran el núcleo. En el núcleo VII, «La contabilidad y las finanzas de la Nación», ese problema se ubica en la gestión de los recursos de interés general. Como se estudió en Contabilidad de Costos, el trabajo integrador del núcleo VI ya familiarizó al estudiante con esa lógica interdisciplinaria; el desplazamiento que introduce esta unidad es doble: el objeto de estudio pasa de la empresa al ente territorial, y la pregunta ya no es cuánto costó un producto, sino qué revela la información de costos y de desempeño sobre la gestión de un plan de desarrollo.
El modelo descansa en el currículo problematizador, que organiza la enseñanza en torno a problemas de la realidad y no en torno a asignaturas fragmentadas (López Jiménez, 1996), dentro de una tradición que incluye la educación problematizadora que Freire (1970) opuso a la concepción «bancaria» y la enseñanza problémica que sistematizó Majmutov (1983).
El nivel de exigencia lo fija una distinción de Restrepo Gómez (2003): la investigación formativa, que forma en y para la investigación mediante la docencia sin exigir la producción de conocimiento nuevo, frente a la investigación en sentido estricto, orientada a producir conocimiento original. El trabajo integrador pertenece a la primera: se espera que el estudiante aprenda a formular una pregunta, a buscar y valorar evidencia, a analizarla con método y a comunicar sus hallazgos, no que produzca un aporte científico inédito. De esa precisión se desprenden dos exigencias: rigor metodológico y honestidad en el uso de las fuentes.
Las tres preguntas orientadoras del núcleo no se responden de manera abstracta, sino desde la entidad que cada grupo estudia. A la primera —cómo contribuye la contabilidad al control y la gestión de los recursos de interés general— responde la contabilidad de gestión midiendo el costo y el desempeño de lo que la entidad ejecuta; a la segunda —qué relaciones se dan entre contabilidad, control, gestión, ética y sociedad— mostrando que la información de gestión alimenta el control, la rendición de cuentas y el control social; y a la tercera —cuál es el papel de la Contaduría Pública en la modernización del Estado— identificando qué herramientas usa la entidad, cuáles le faltan y qué decisiones permitirían mejorar. Un documento que describa con detalle la estructura administrativa de un municipio sin calcular ningún costo unitario podrá ser correcto como descripción, pero no responderá ninguna de las tres.
El aporte diferencial y la pregunta de estudio
Frente a un problema común, cada proyecto de formación aporta una perspectiva distinta, y el riesgo más frecuente consiste en que todos los grupos repitan el mismo análisis desde todas las asignaturas, con documentos extensos pero superficiales. El primer paso metodológico no es, por tanto, buscar información, sino delimitar qué pregunta responde la contabilidad de gestión y cuál corresponde a los demás espacios.
| Proyecto de formación | Aporte diferencial al problema del núcleo | Frontera para la contabilidad de gestión |
|---|---|---|
| Contabilidad de Gestión | Cómo se mide, se costea y se controla la ejecución del plan para decidir | Es el aporte propio de este curso |
| Finanzas Públicas | Fuentes y usos del presupuesto, sostenibilidad fiscal | No evalúa la política fiscal; usa sus datos |
| Control | Control interno, fiscal, político y social; responsabilidad fiscal | No desarrolla el régimen jurídico; toma sus hallazgos como evidencia |
| Tributación | Ingresos tributarios territoriales, fiscalización y recaudo | Usa el recaudo como insumo del costo y de la financiación |
| Seminario de asuntos públicos | Políticas públicas, planes de desarrollo, participación | No hace análisis politológico; usa el plan como marco de metas |
| Ética | Integridad, transparencia y responsabilidad del servidor y del contador | Incorpora la ética en el uso de la evidencia y el trato a las personas |
Para ilustrar la frontera, suponga que un grupo analiza el programa de acueducto rural de un municipio: el análisis de si el contrato cumplió la Ley 80 de 1993 corresponde a Control; el de si la fuente de financiación era la adecuada, a Finanzas Públicas; y el de cuánto costó cada kilómetro de red frente a lo programado y qué revela esa diferencia sobre la gestión, a Contabilidad de Gestión. Delimitar el aporte propio no empobrece el trabajo integrador, sino que lo fortalece.
Por pregunta de estudio se entiende la pregunta específica que el grupo formula para su entidad y su unidad de análisis, derivada de la pregunta orientadora del núcleo. Una buena pregunta es delimitada, porque se refiere a una meta o a un programa y no a toda la gestión; respondible con la evidencia disponible; y pertinente, porque exige usar herramientas de contabilidad de gestión. Preguntar «¿cómo es la gestión del municipio?» resulta demasiado amplio; «¿el municipio es corrupto?» no es respondible con método académico y califica conductas; «¿cuánto recaudó el municipio?» corresponde a otros espacios. En cambio, «¿qué revela el costo unitario de la meta de acueducto rural sobre la eficiencia de su ejecución?» es delimitada, respondible y pertinente. Una pregunta amplia produce un documento descriptivo; una delimitada produce un argumento.
Metodología: revisión documental, estudio de caso y triangulación
El aporte del curso suele concretarse en dos productos argumentativos, cuya definición precisa corresponde a la guía institucional del núcleo: una revisión documental de las herramientas aplicables al seguimiento de los planes de desarrollo, y un estudio de caso que examina cuáles de ellas usa efectivamente la entidad elegida.
Por revisión documental se entiende la búsqueda, selección, lectura crítica y síntesis de fuentes escritas sobre un tema delimitado. Para la revisión sistemática, la declaración PRISMA 2020 ofrece una lista de verificación de 27 ítems (Page et al., 2021); en un trabajo de pregrado resulta desproporcionado exigir ese protocolo completo, pero es razonable adoptar sus criterios esenciales: declarar las bases de datos consultadas, las palabras clave, el período cubierto y los criterios de inclusión y exclusión.
Por estudio de caso se entiende, en el sentido de Yin (2018), un método de investigación empírica que estudia un fenómeno contemporáneo en profundidad y dentro de su contexto real, y cuyo diseño exige precisar las preguntas, las proposiciones, la unidad de análisis, la lógica que vincula los datos con las proposiciones y los criterios de interpretación. Stake (1998) distingue el caso intrínseco, que interesa por sí mismo; el instrumental, que se estudia para comprender un tema más amplio; y el colectivo. El del trabajo integrador es instrumental: la entidad interesa como medio para comprender cómo se usan las herramientas de gestión en el seguimiento de un plan de desarrollo, de modo que el estudiante no debe describir todo lo que hace el municipio, sino solo lo que permite responder la pregunta. Su pertinencia es mayor en Colombia, donde Quintanilla-Ortiz y Díaz-Jiménez (2019) constataron la ausencia de estudios sobre la implementación de la contabilidad de gestión en el sector público. Conviene advertir que el estudio de caso como método no debe confundirse con el «caso» didáctico de aula.
Por triangulación se entiende el contraste de un mismo hallazgo mediante fuentes, métodos o informantes distintos, que tanto Stake (1998) como Yin (2018) consideran central en el estudio de caso. La triangulación mínima consiste en confirmar cada hallazgo relevante con al menos dos tipos de fuente: un documento oficial, un dato de un sistema público de información y, cuando sea posible, el testimonio de un actor. Si el informe de gestión afirma que la meta «avanza satisfactoriamente», el estudiante la contrasta con los contratos publicados, la ejecución presupuestal y la entrevista a un líder veredal: si las fuentes convergen, el hallazgo es sólido; si divergen, la divergencia misma es un hallazgo de gestión. La entrevista semiestructurada complementa la evidencia documental, pero no la sustituye.
La evidencia proviene, en buena parte, de fuentes públicas. La Ley 1712 de 2014 establece que toda información en poder de los sujetos obligados se presume pública, de modo que la ausencia de información obligatoria en los canales oficiales constituye, en sí misma, un hallazgo sobre la transparencia de la entidad. Cuando la información no está publicada, el estudiante puede solicitarla mediante el derecho de petición regulado por la Ley 1755 de 2015: las peticiones de documentos e información deben resolverse dentro de los diez días siguientes a su recepción, y si en ese lapso no hay respuesta, la solicitud se entiende aceptada.
El protocolo de análisis: la meta de acueducto rural
Por protocolo de análisis se entiende la secuencia ordenada de pasos con la que el estudiante convierte la evidencia pública sobre una meta del plan de desarrollo en un juicio fundamentado sobre la gestión. El protocolo integra las herramientas de las unidades 2 y 8 en seis pasos: delimitar la meta y su cadena de valor; reconstruir la dimensión financiera, sin mezclar cifras de compromiso con cifras de obligación; medir el avance físico y el costo unitario; medir el resultado sobre la brecha que el plan se propuso cerrar; situar la meta en el contexto fiscal y de control; y juzgar y proponer. El orden no es arbitrario: la dimensión financiera se reconstruye antes que la física porque es la más fácil de documentar con fuentes públicas, y el juicio se emite al final porque solo es válido cuando todas las cifras se han contrastado entre sí.
Para ilustrarlo, suponga que un grupo elige la meta de acueducto rural del Municipio de Puerto Amazonía del Fragua, entidad ficticia de categoría sexta ya estudiada en la Unidad 8, y reúne la siguiente evidencia de fuentes públicas simuladas.
| Dato | Valor | Fuente pública simulada |
|---|---|---|
| Meta de producto: red de acueducto rural | 12 km | Plan de desarrollo |
| Meta de producto asociada: viviendas conectadas | 600 viviendas | Plan indicativo |
| Meta de resultado: cobertura rural | Del 40 % al 55 % | Plan de desarrollo |
| Presupuesto programado de la meta | $2.400.000.000 | Plan plurianual de inversiones |
| Valor comprometido (registros presupuestales) | $2.250.000.000 | Ejecución presupuestal y contratación pública |
| Valor obligado (obra recibida) | $1.980.000.000 | Ejecución presupuestal reportada |
| Red construida y recibida | 9 km | Informe de interventoría |
| Viviendas efectivamente conectadas | 420 viviendas | Informe de gestión y entrevista |
| Cobertura rural alcanzada | 49 % | Sistema territorial de indicadores |
El avance financiero se presenta de dos maneras, porque el compromiso registra lo contratado y la obligación lo efectivamente recibido, distinción estudiada en la Unidad 8: sobre compromisos asciende al 93,75 % y sobre obligaciones al 82,5 %. El avance físico alcanza el 75 % de la red y el 70 % de las viviendas. El costo unitario se calcula sobre lo obligado, porque solo lo obligado corresponde a obra recibida, mientras que lo comprometido incluye obra aún no ejecutada.
El costo unitario programado asciende a $200.000.000 por kilómetro y el efectivo a $220.000.000, un sobrecosto del 10 %. Con el cuarto paso, el grupo mide el resultado sobre la brecha que el plan se propuso cerrar, tal como se hizo en la Unidad 8.
La cobertura pasó del 40 % al 49 % frente a una meta del 55 %, de modo que se cerró el 60 % de la brecha. La escalera descendente —93,75 %, 82,5 %, 75 %, 70 %, 60 %— constituye el hallazgo central. La brecha de 7,5 puntos entre el avance financiero sobre obligaciones y el avance físico no es casual: la relación entre ambos, 82,5 ÷ 75 = 1,10, reproduce exactamente el sobrecosto del 10 % por kilómetro, y los $270.000.000 de diferencia entre lo comprometido y lo obligado corresponden a obra contratada que todavía no se ha recibido.
El análisis admite, además, una proyección útil para decidir: si los 3 kilómetros restantes se construyeran al costo efectivo, costarían $660.000.000, mientras que el saldo del presupuesto programado es de $420.000.000, de modo que el déficit para terminar la meta asciende a $240.000.000. El grupo debe declarar, sin embargo, que la proyección supone que los contratos pendientes se ejecutarán al mismo costo.
Con el quinto paso, el grupo verifica que el municipio cumple el límite de la Ley 617 de 2000 —75 % frente al 80 % de su categoría— y que su capacidad de pago se presume conforme a la Ley 358 de 1997: el problema no es de disciplina fiscal, sino de eficiencia en la ejecución. Con el sexto, lee las cifras en clave de cuadro de mando integral público: Kaplan (2001) sostiene que, en las organizaciones sin ánimo de lucro, la misión debe encabezar la arquitectura del cuadro y los indicadores financieros operan como restricción, no como objetivo.
| Perspectiva (Kaplan, 2001, adaptada) | Indicador del caso | Valor (%) |
|---|---|---|
| Misión: bienestar de la población | Avance sobre la brecha de cobertura | 60 |
| Ciudadano | Viviendas conectadas sobre programadas | 70 |
| Procesos internos | Costo unitario efectivo sobre programado | 110 |
| Financiera (restricción) | Obligado sobre programado | 82,5 |
El juicio del caso se desprende de esa lectura: el municipio sigue su plan con indicadores de ejecución presupuestal y de avance de obra, pero no con el costo unitario ni con el avance del resultado, de modo que un informe basado solo en el 93,75 % comprometido presentaría como exitosa una meta que apenas cerró el 60 % de la brecha. La herramienta que falta —y que el grupo puede proponer— es un tablero que integre, para cada meta, las cinco dimensiones de la escalera y el costo unitario frente al programado. Cuando la meta es de servicio, el protocolo se mantiene, pero la unidad de costo pasa a ser el beneficiario atendido o el servicio prestado; si la entidad no dispone de un sistema de costos por actividades, el grupo debe presentar el costo unitario como un promedio y declarar esa ausencia como un hallazgo de gestión.
Del documento argumentativo al producto comunicativo
Por documento argumentativo se entiende el texto que defiende una tesis mediante razones apoyadas en evidencia, anticipa las objeciones y extrae conclusiones justificadas; se distingue del informe descriptivo, que expone información sin sostener una posición. La diferencia se aprecia en dos formulaciones sobre el mismo caso. Una afirmación descriptiva dice: «el municipio ejecutó el 93,75 % del presupuesto de la meta». Una argumentativa dice: «aunque el municipio comprometió el 93,75 % del presupuesto, solo cerró el 60 % de la brecha de cobertura, lo que indica que su seguimiento mide la ejecución del gasto y no el resultado; por lo tanto, se recomienda incorporar el costo unitario y el avance del resultado a su tablero de control». La segunda formula una tesis, la apoya en cifras y deriva una recomendación.
El documento se cita conforme a las normas APA en su séptima edición, y las entrevistas realizadas por el grupo constituyen comunicaciones personales que se citan solo en el texto. Las cifras exigen la misma disciplina que las citas: toda cifra del documento debe poder rastrearse hasta su fuente, y los cálculos propios deben mostrarse con su fórmula. La trazabilidad —la posibilidad de que un lector verifique cada afirmación— es el criterio de calidad que distingue un documento académico de uno meramente opinativo. Respecto de la inteligencia artificial generativa, la UNESCO recomienda un enfoque centrado en el ser humano, transparente y respetuoso de la protección de datos (Miao y Holmes, 2023); en el trabajo integrador, esa orientación se traduce en declarar para qué se usó la herramienta, verificar en la fuente original toda cifra, cita o norma que sugiera —porque puede producir referencias inexistentes— y no incorporar en ella datos personales de los entrevistados.
El producto comunicativo es el formato mediante el cual el núcleo divulga sus hallazgos a un público más amplio que el de los docentes: un documental, una ponencia, un póster académico o una pieza radial, según lo defina la guía institucional. León (2010) caracteriza el documental científico como un formato que combina finalidades pedagógicas, informativas y de entretenimiento, y cuya intención de comunicar conocimiento con rigor lo distingue del video institucional. Esa hibridez explica el principal riesgo: que la atención del grupo se desplace de la solidez del contenido hacia la calidad de la producción. Por esa razón, el guion debe derivarse del documento argumentativo, y toda cifra que aparezca en pantalla debe mostrar su fuente. El formato cambia la forma, no la evidencia: el hallazgo central del caso puede convertirse en la figura principal de un póster o en una frase radial —«el municipio comprometió casi todo el dinero de la meta, pero solo cerró seis de cada diez puntos de la brecha de cobertura que se propuso»—.
Ética, marco legal y evaluación
La Ley 1581 de 2012 regula el tratamiento de los datos personales, y la Superintendencia de Industria y Comercio ha sostenido que las imágenes que permiten identificar a una persona constituyen datos personales (Superintendencia de Industria y Comercio, 2020); el mismo criterio se extiende a la imagen en movimiento y a la voz captadas en una entrevista. Antes de entrevistar o de grabar a cualquier persona, el grupo debe explicarle el propósito del trabajo, el uso que se dará a su imagen y a su voz, su derecho a no participar y a retirarse, y obtener su consentimiento informado por escrito. Si un funcionario acepta conversar pero pide no aparecer en cámara, el grupo puede usar su información como comunicación personal con reserva de identidad, pero no grabar su rostro ni su voz.
En materia de derechos de autor, la Ley 23 de 1982 permite citar una obra ajena, con mención del autor y del título, siempre que la cita no constituya una reproducción sustancial (art. 31), y autoriza su uso con fines de ilustración de la enseñanza dentro de los límites que justifique ese fin (art. 32). Esa excepción no habilita el uso de una canción comercial completa como fondo de un documental que se difundirá públicamente; lo recomendable es usar material con licencias libres verificadas, producir material propio y acreditar toda obra ajena. A ello se suma la presunción de legalidad: el sobrecosto del 10 % del caso es un hallazgo de ineficiencia que el grupo debe informar, pero no lo autoriza a afirmar un detrimento patrimonial ni una conducta irregular, calificaciones que, como se estudió en la Unidad 8, corresponden a las contralorías mediante el proceso de responsabilidad fiscal.
La sustentación es la exposición oral en la que el grupo presenta y defiende sus hallazgos. La literatura sobre evaluación de la comunicación oral en la universidad ha validado rúbricas que integran el dominio del contenido, la estructura de la exposición, el apoyo visual y el manejo del tiempo (García-Ros, 2011). Una buena sustentación no repite el documento: selecciona la pregunta y la tesis, los hallazgos más sólidos con su cifra y su fuente, el aporte de gestión y la respuesta a la pregunta orientadora. Si un docente pregunta por qué se calculó el costo unitario sobre lo obligado y no sobre lo comprometido, la respuesta —que solo lo obligado corresponde a obra recibida— demuestra dominio conceptual en una sola frase.
En el marco evaluativo del curso, el trabajo integrador participa aproximadamente con un 10 % en el primer corte, a título de avance, y con un 15 % en el corte final; los porcentajes definitivos se fijan en el acuerdo pedagógico. Para el aporte de la contabilidad de gestión, la guía propone tres rúbricas analíticas, que valoran el desempeño criterio por criterio, con ponderaciones preliminares sujetas a validación del colegiado del núcleo.
| Instrumento | Criterios y ponderación sugerida |
|---|---|
| Documento escrito argumentativo | Fundamentación teórica y fuentes 20 %; pertinencia de la evidencia 20 %; argumentación 20 %; dominio de las herramientas de gestión 20 %; citación APA 7 10 %; lenguaje académico 10 % |
| Aporte al producto comunicativo | Corrección conceptual 30 %; trazabilidad de las afirmaciones 30 %; coherencia con la pregunta del núcleo 20 %; acreditación de fuentes y cumplimiento ético-legal 20 % |
| Sustentación | Dominio conceptual 35 %; respuesta a preguntas 30 %; claridad expositiva 20 %; uso del tiempo 15 % |
Estas rúbricas no evalúan la calidad técnica del producto audiovisual, que corresponde al colegiado; conocerlas desde el inicio permite al grupo orientar su esfuerzo hacia el rigor conceptual y la trazabilidad. La planificación por fases completa el dispositivo, y de ella se deriva una decisión anticipada: los derechos de petición deben radicarse al comienzo del trabajo de campo, porque sus plazos se cuentan en días hábiles.
Preguntas de reflexión
- ¿Qué diferencia existe entre la investigación formativa y la investigación en sentido estricto según Restrepo Gómez (2003), y por qué esa diferencia fija el nivel de exigencia del trabajo integrador?
- Explique el aporte diferencial de la contabilidad de gestión al trabajo integrador y dé un ejemplo de lo que corresponde, en cambio, al proyecto de formación de Control.
- ¿Por qué el costo unitario efectivo debe calcularse sobre lo obligado y no sobre lo comprometido? Apóyese en las cifras del ejemplo integrado.
- Con los datos del caso, explique por qué la relación entre el avance financiero sobre obligaciones y el avance físico reproduce exactamente el sobrecosto por kilómetro.
- ¿Por qué un hallazgo de sobrecosto no autoriza al grupo a afirmar la existencia de un detrimento patrimonial, y qué principio ético del trabajo de campo lo impide?
Para seguir leyendo
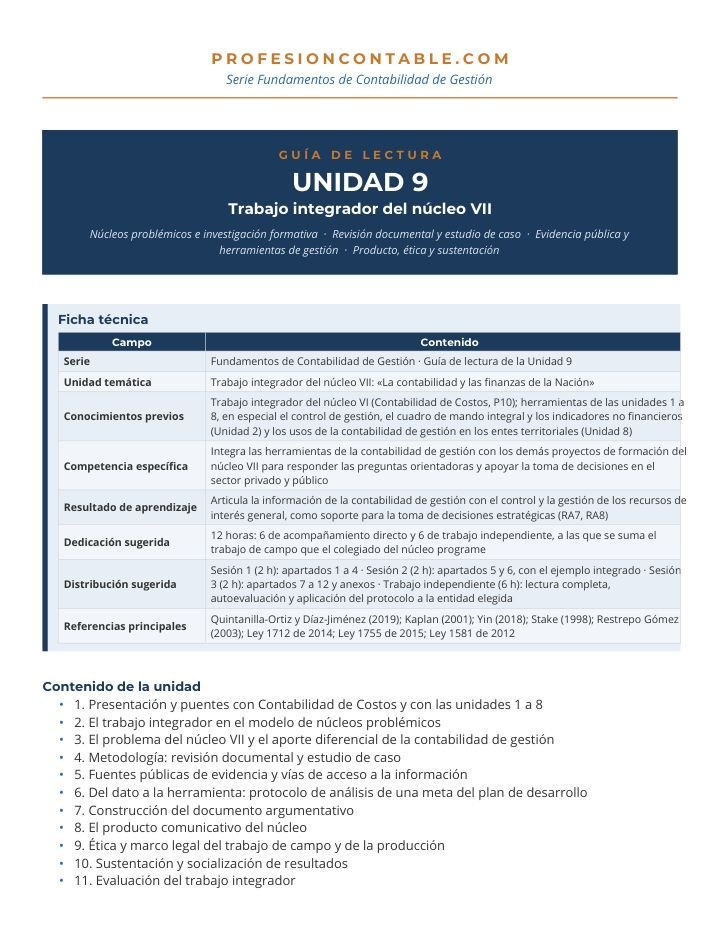
La guía de lectura en PDF desarrolla con mayor amplitud lo que aquí se expone en síntesis: la tabla de herramientas de las unidades 1 a 8 que moviliza el trabajo integrador; las competencias genéricas que el proyecto ejercita; los mínimos de una revisión documental de pregrado; los componentes del diseño de un estudio de caso y los criterios de validez al alcance del grupo; los actores y las preguntas ilustrativas para la entrevista semiestructurada; el inventario completo de fuentes públicas y los plazos del derecho de petición; las matrices de uso de herramientas y de triangulación del ejemplo integrado; la variante del protocolo para una organización privada o una empresa estatal; un párrafo argumentativo modelo; el tránsito del documento al guion; la planificación por fases en dieciséis semanas con su tabla de riesgos; los errores frecuentes; un glosario de dieciocho términos; doce preguntas de autoevaluación con sus respuestas; y los anexos con la guía del guion, la lista de verificación previa a la entrega, el modelo de consentimiento informado, las rúbricas completas y la ficha de delimitación del caso.
Referencias
Freire, P. (1970). Pedagogía del oprimido. Siglo XXI.
García-Ros, R. (2011). Análisis y validación de una rúbrica para evaluar habilidades de presentación oral en contextos universitarios. Electronic Journal of Research in Educational Psychology, 9(3), 1043–1062.
Kaplan, R. S. (2001). Strategic performance measurement and management in nonprofit organizations. Nonprofit Management and Leadership, 11(3), 353–370.
León, B. (Coord.). (2010). Ciencia para la televisión: el documental científico y sus claves. Editorial UOC.
López Jiménez, N. E. (1996). Modernización curricular de las instituciones educativas: los PEI de cara al siglo XXI. Libros y Libres.
Majmutov, M. I. (1983). La enseñanza problémica. Pueblo y Educación.
Miao, F., y Holmes, W. (2023). Guidance for generative AI in education and research. UNESCO. https://doi.org/10.54675/EWZM9535
Page, M. J., McKenzie, J. E., Bossuyt, P. M., Boutron, I., Hoffmann, T. C., Mulrow, C. D., Shamseer, L., Tetzlaff, J. M., Akl, E. A., Brennan, S. E., Chou, R., Glanville, J., Grimshaw, J. M., Hróbjartsson, A., Lalu, M. M., Li, T., Loder, E. W., Mayo-Wilson, E., McDonald, S., … Moher, D. (2021). The PRISMA 2020 statement: An updated guideline for reporting systematic reviews. BMJ, 372, n71. https://doi.org/10.1136/bmj.n71
Quintanilla-Ortiz, D. A., y Díaz-Jiménez, M. A. (2019). Una revisión conceptual y de aplicación de la contabilidad de gestión en el sector público. Contaduría Universidad de Antioquia, (74), 35–57. https://doi.org/10.17533/udea.rc.n74a02
Restrepo Gómez, B. (2003). Investigación formativa e investigación productiva de conocimiento en la universidad. Nómadas, (18), 195–202.
Stake, R. E. (1998). Investigación con estudio de casos. Morata.
Superintendencia de Industria y Comercio. (2020). Guía para el tratamiento adecuado de las fotografías como datos personales. SIC.
Yin, R. K. (2018). Case study research and applications: Design and methods (6.ª ed.). Sage.
Ley 23 de 1982. Sobre derechos de autor, con las modificaciones de la Ley 1915 de 2018.
Ley 358 de 1997. Capacidad de pago de las entidades territoriales, con el artículo 6.º modificado por el artículo 30 de la Ley 2155 de 2021.
Ley 617 de 2000. Por la cual se dictan normas tendientes a fortalecer la racionalización del gasto público territorial.
Ley 1581 de 2012. Por la cual se dictan disposiciones generales para la protección de datos personales.
Ley 1712 de 2014. Ley de transparencia y del derecho de acceso a la información pública nacional.
Ley 1755 de 2015. Por medio de la cual se regula el derecho fundamental de petición.
El Municipio de Puerto Amazonía del Fragua es una entidad ficticia empleada con fines exclusivamente didácticos; ninguna de sus cifras corresponde a una entidad territorial real.
Ver el documento aquí· 618 KB
¿No se ve bien? Ábralo en una pestaña nueva para verlo a pantalla completa.