
Unidad 8 de 9
Contabilidad de gestión en los entes territoriales: del gasto legal al costo del servicio
Por qué una entidad sin ánimo de lucro necesita saber cuánto le cuesta lo que hace, y qué herramientas se lo permiten dentro del marco legal colombiano.
Una alcaldía informa haber ejecutado el 96 % del presupuesto de su programa de pavimentación. El dato certifica que el dinero se gastó conforme a lo autorizado, pero no dice cuántos kilómetros se construyeron ni a qué costo. En el Municipio de Puerto Amazonía del Fragua, ese 96 % de ejecución financiera corresponde a apenas el 80 % de la meta física y a un costo de $600.000.000 por kilómetro frente a los $500.000.000 programados: un sobrecosto del 20 %. La información presupuestal, por sí sola, era incapaz de revelarlo.
Esa distancia entre la legalidad del gasto y la eficiencia de la gestión es el problema que cierra esta serie. Las siete unidades anteriores desarrollaron técnicas de costeo para la empresa privada; esta no introduce ninguna nueva, sino que traslada las ya estudiadas a un sujeto contable distinto —el ente territorial— que no persigue utilidad y cuyo marco normativo contable no es el de las NIIF. La pregunta cambia en consecuencia: no cuánta utilidad se generó, sino cuán eficiente, eficaz y equitativa fue la gestión de un recurso que pertenece a la colectividad.
De la administración burocrática a la gestión orientada a resultados
Por modelo burocrático tradicional se entiende la forma de administración pública que asegura el uso correcto de los recursos mediante reglas, procedimientos y jerarquías, de modo que el control recae sobre el cumplimiento de la norma y sobre los insumos autorizados antes que sobre los resultados. La información que ese modelo privilegia es la presupuestal: cuánto se apropió, cuánto se comprometió y si el gasto se ejecutó conforme a la autorización. Esa información resulta indispensable para verificar la legalidad, pero nada dice sobre cuánto costó cada servicio entregado; el control de legalidad es, por tanto, condición necesaria de la buena gestión pública, pero no suficiente.
Por Nueva Gestión Pública —en adelante NGP— se entiende el conjunto de doctrinas administrativas que, en las últimas décadas del siglo XX, propuso trasladar al sector público estilos, técnicas e instrumentos de gestión propios de la empresa privada. Hood (1991) vincula su aparición con cuatro tendencias de alcance internacional: los intentos de frenar el crecimiento del gasto y del empleo públicos, el desplazamiento hacia la privatización, el desarrollo de las tecnologías de la información en la prestación de los servicios y la internacionalización de la agenda de gestión pública.
| Componente doctrinal (Hood, 1991) | Implicación para la contabilidad de gestión |
|---|---|
| Gestión profesional activa | Exige informar por centro de responsabilidad, con un responsable identificado |
| Estándares y medidas explícitas de desempeño | Da origen a los indicadores y a la comparación entre lo programado y lo ejecutado |
| Mayor énfasis en el control de los productos | Requiere costear productos y servicios, no solo registrar insumos por rubro |
| Desagregación de unidades | Multiplica los objetos de costo y los precios o reembolsos entre unidades |
| Mayor competencia | Exige comparar el costo de producir con el de contratar |
| Estilos de gestión del sector privado | Traslada al Estado el cuadro de mando integral y el costeo por actividades |
| Disciplina y austeridad en el uso de recursos | Convierte la eficiencia en criterio de evaluación y de control fiscal |
Al menos cuatro de las siete doctrinas —las medidas explícitas de desempeño, el control de los productos, la competencia y la austeridad— resultan inviables sin un sistema que informe cuánto cuesta cada producto o servicio público: la contabilidad de gestión no llegó al sector público como un complemento técnico opcional, sino como el soporte de información que el propio modelo presupone.
Ahora bien, la NGP no se presenta aquí como una doctrina incuestionable. El propio Hood (1991) recoge las críticas que recibió: que se trataba de un cambio más retórico que real, que no cumplió sus promesas de reducción de costos y que su pretensión de aplicabilidad universal desconoce que distintos valores administrativos exigen diseños distintos. Esta última se apoya en la distinción entre tres familias de valores: los de tipo sigma privilegian la frugalidad y el ajuste entre recursos y tareas; los de tipo theta, la rectitud, la honestidad y la equidad; y los de tipo lambda, la resiliencia y la adaptación. La consecuencia es directa: el costeo y los indicadores de eficiencia miden sobre todo valores de tipo sigma, y un diseño que los maximice sin contrapeso puede sacrificar los otros dos. Reducir al mínimo las camas de un hospital eleva su eficiencia por día de estancia, pero compromete su capacidad de respuesta ante una emergencia sanitaria.
El ente territorial como sujeto contable y su marco normativo
Por entidad territorial se entiende cada una de las divisiones político-administrativas dotadas de autonomía para gestionar sus intereses dentro de los límites de la Constitución y la ley: los departamentos, los distritos, los municipios y los territorios indígenas (Constitución Política, arts. 286-287). Su gestión difiere de la de una empresa privada en cuatro aspectos que condicionan el diseño de su contabilidad: la ausencia de ánimo de lucro, pues el resultado se mide en beneficio social; la sustitución del cliente por el ciudadano, que no elige libremente al prestador; la legalidad del gasto, según la cual ninguna erogación puede efectuarse sin apropiación previa; y la anualidad presupuestal junto con la rigidez de numerosas destinaciones específicas.
El marco contable aplicable depende del tipo de entidad. La Contaduría General de la Nación —en adelante CGN—, creada por la Ley 298 de 1996 en desarrollo del artículo 354 de la Constitución, organizó ese régimen por tipos: la Resolución CGN 533 de 2015 incorporó el Marco Normativo para Entidades de Gobierno, aplicable al sector central de los entes territoriales y a sus entidades descentralizadas sin naturaleza empresarial; las empresas estatales que no cotizan en el mercado de valores ni captan ahorro del público se rigen por la Resolución CGN 414 de 2014, grupo en el que se ubican por regla general las empresas sociales del Estado; y las que sí cotizan o captan ahorro, por la Resolución CGN 743 de 2013, que remite a las NIIF plenas. De allí se sigue una precisión que conviene subrayar: las NIIF plenas estudiadas para las empresas privadas no aplican a las entidades de gobierno ni a las empresas estatales no cotizantes.
La contabilidad de gestión, en cambio, opera en un vacío normativo deliberado. El parágrafo del artículo 1.º de la Ley 1314 de 2009 dispone que las facultades de intervención de esa ley no se extienden a las cuentas nacionales, a la contabilidad presupuestaria, a la contabilidad financiera gubernamental —de competencia del Contador General de la Nación— ni a la contabilidad de costos, que aparece simplemente excluida del régimen de intervención sin que se le atribuya un regulador. El único antecedente en la materia es un documento de la propia CGN, de carácter orientador y no vinculante, de modo que la determinación de los costos queda librada a la decisión de gestión de cada entidad, salvo los mandatos sectoriales.
Esa configuración obliga a reelaborar la tríada que la Unidad 1 presentó, porque el sector público añade un elemento sin equivalente en la empresa privada: la contabilidad presupuestal.
| Eje | Contabilidad financiera gubernamental | Contabilidad presupuestal | Contabilidad de gestión |
|---|---|---|---|
| Objeto | Situación financiera y hechos económicos | Rentas, apropiaciones y ejecución del gasto | Costo del servicio, programa o proyecto |
| Marco normativo | Res. CGN 533 de 2015 o 414 de 2014 | Decreto 111 de 1996 | No normada (parág. art. 1.º Ley 1314) |
| Base de reconocimiento | Causación o devengo | Caja y compromiso | Costo de los recursos consumidos |
| Obligatoriedad | Obligatoria | Obligatoria | Voluntaria, salvo mandato sectorial |
| Finalidad | Información con propósito general | Control de legalidad y disponibilidad | Eficiencia, suficiencia de tarifas, evaluación |
De esa tabla se sigue una precisión indispensable: un mismo hecho económico genera dos cifras distintas según el eje que lo registre. El reconocimiento presupuestal ocurre en el compromiso; el financiero, en la causación, cuando el hecho se devenga con independencia de si se pagó. Si una entidad suscribe en noviembre un contrato de mantenimiento vial por $200.000.000, con registro presupuestal en esa fecha, pero el contratista presta el servicio en diciembre, el presupuesto registra el compromiso desde noviembre y la contabilidad financiera causa el gasto en diciembre. Confundir ambas cifras constituye uno de los errores más frecuentes del funcionario público, y una contabilidad de gestión que las mezcle produce indicadores inconsistentes.
El sistema presupuestal y la disciplina fiscal territorial
El Decreto 111 de 1996 compila el Estatuto Orgánico del Presupuesto, al que las entidades territoriales se sujetan conforme a sus propias normas orgánicas. De sus principios interesan dos por su efecto directo sobre la gestión: la anualidad, según la cual el presupuesto rige para una vigencia fiscal de un año, y la especialización, según la cual las apropiaciones deben destinarse a la finalidad prevista.
La ejecución del gasto se documenta mediante instrumentos sucesivos cuya distinción resulta decisiva. El Certificado de Disponibilidad Presupuestal —CDP— es previo y provisional: solo certifica que existe apropiación disponible y libre de afectación. El Registro Presupuestal —RP— perfecciona el compromiso y afecta la apropiación de forma definitiva. Al cierre de la vigencia, los saldos de apropiación no afectados caducan; los compromisos perfeccionados dan lugar a una reserva presupuestal cuando el bien o el servicio aún no se ha recibido, o a una cuenta por pagar cuando la obligación ya es exigible y solo falta el pago. La diferencia no es formal para la contabilidad de gestión: la reserva señala un producto todavía no entregado, de modo que solo la cuenta por pagar puede sumarse al costo del servicio de la vigencia que termina.
Por disciplina fiscal territorial se entiende el conjunto de reglas legales que limitan el endeudamiento y el gasto de funcionamiento de los entes territoriales. La Ley 617 de 2000 establece un límite al gasto de funcionamiento expresado como porcentaje de los ingresos corrientes de libre destinación —ICLD—, que va del 50 % en los departamentos y distritos de categoría especial hasta el 80 % en los municipios de categorías cuarta, quinta y sexta.
El Municipio de Puerto Amazonía del Fragua, entidad ficticia de categoría sexta, reporta ICLD de $8.000.000.000 y un gasto de funcionamiento de $6.000.000.000: su indicador asciende al 75 % y, frente al límite del 80 %, conserva un margen de cinco puntos porcentuales. La Ley 358 de 1997 evalúa, a su vez, la capacidad de pago mediante dos indicadores construidos sobre el ahorro operacional, que resulta de restar de los ingresos corrientes los gastos de funcionamiento y las transferencias pagadas.
| Indicador | Cálculo del caso | Resultado | Umbral legal |
|---|---|---|---|
| Ahorro operacional | $10.000.000.000 − $6.000.000.000 − $1.000.000.000 | $3.000.000.000 | — |
| Solvencia | Intereses sobre ahorro operacional | 30 % | Presunción de capacidad hasta 40 % |
| Sostenibilidad | Saldo de la deuda sobre ingresos corrientes | 60 % | Prohibición de nuevo crédito sobre 100 % |
Como la solvencia no supera el 40 %, opera la presunción de capacidad de pago del artículo 2.º y el municipio no requiere autorizaciones distintas de las ordinarias. Conviene advertir dos precisiones. La primera es que los ICLD de la Ley 617 y los ingresos corrientes de la Ley 358 no son el mismo agregado: estos últimos comprenden además las regalías, las transferencias nacionales y otros conceptos, de modo que siempre son mayores o iguales. La segunda es que los límites del 40 % y del 80 % que circulan en materiales anteriores corresponden a la redacción del artículo 6.º previa a la Ley 2155 de 2021, que hoy fija la prohibición cuando la solvencia supera el 60 % o la sostenibilidad el 100 %. A estas reglas se suman la Ley 819 de 2003, que exige proyectar el Marco Fiscal de Mediano Plazo, y la Ley 549 de 1999, que creó el Fonpet: el pasivo pensional tiene un horizonte mucho más largo y puede comprometer la liquidez futura de una entidad que hoy cumple todos los límites de la vigencia corriente.
Control de gestión, optimización y seguimiento de metas
El control en el sector público no se concentra en un único órgano, sino que se distribuye en una red de instancias que se vigilan entre sí. Al control interno de la Ley 87 de 1993 y al control social de las Leyes 850 de 2003 y 1757 de 2015 se añaden el control fiscal, que ejercen la Contraloría General de la República y las contralorías territoriales y que, tras el Acto Legislativo 04 de 2019, admite una modalidad preventiva y concomitante además de la posterior y selectiva; el control disciplinario; y el control político de las corporaciones públicas de elección popular.
Por optimización de los recursos públicos se entiende la gestión orientada a obtener el mayor beneficio social posible con los recursos disponibles, criterio que se articula en cuatro principios: la eficacia, grado de cumplimiento de una meta; la eficiencia, relación entre el producto obtenido y los insumos empleados; la economía, adquisición de los insumos al menor costo sin sacrificar la calidad requerida; y la equidad, distribución justa de las cargas y los beneficios de la acción pública. No son criterios opcionales: la eficiencia, la economía y la equidad figuran en el artículo 267 de la Constitución como fundamentos del control fiscal, y la eficacia en el artículo 209 entre los principios de la función administrativa.
La medición de la eficacia exige distinguir dos niveles dentro de la cadena de valor de la política pública, que encadena el insumo, el proceso, el producto, el resultado y el impacto: la eficacia de producto compara el bien entregado con su meta; la de resultado compara el cambio logrado en la población con la suya. El programa de pavimentación del caso de apertura ilustra la diferencia: los 8 kilómetros construidos representan un 80 % de eficacia de producto, pero si el plan de desarrollo fijó reducir el tiempo promedio de desplazamiento de 90 a 60 minutos y al cierre ese tiempo se ubica en 70, la eficacia de resultado alcanza apenas el 66,7 % de la brecha que se propuso cerrar. Presentar la primera como si fuera la segunda equivale a informar como logro de bienestar lo que solo es logro de obra.
El régimen de compras públicas ofrece, además, herramientas que actúan sobre el precio de adquisición, como los acuerdos marco de precios que administra Colombia Compra Eficiente: vincularse a uno puede reducir el precio unitario de un insumo de oficina de $180.000 a $150.000, esto es, $15.000.000 anuales sobre 500 unidades, sin ninguna negociación adicional del funcionario.
El control de costos: el inductor, la variación y los costos relevantes
La Federación Internacional de Contadores (IFAC, 2000) precisa que, además de valuar inventarios, la contabilidad de costos cumple en el gobierno seis funciones gerenciales: la presupuestación, el control y la reducción de costos, la fijación de precios y tarifas, la medición del desempeño, la evaluación de programas y las decisiones de elección económica. Ese estudio constituye, a falta de un pronunciamiento vinculante de la CGN, el marco de referencia aplicable al sector público colombiano.
Aunque no existe un mandato general de costeo, sí existen mandatos sectoriales que obligan de hecho a determinarlo: en salud, la metodología de costeo por unidades funcionales que el Ministerio propuso en 2022 y el marco de suficiencia de la Unidad de Pago por Capitación; en los servicios públicos domiciliarios, las metodologías tarifarias de la Comisión de Regulación de Agua Potable, que exigen calcular costos económicos de referencia; y en educación, la asignación del Sistema General de Participaciones por alumno.
La elección del método de asignación no es técnicamente neutra, como muestra el caso de la ESE Hospital San Marcos del Piedemonte, entidad ficticia que presta anualmente 10.000 consultas externas y 2.000 procedimientos menores, con costos indirectos de $300.000.000. Con una base única de horas asistenciales —2 por consulta y 5 por procedimiento, 30.000 en total—, la tasa asciende a $10.000 por hora. El costeo ABC distingue dos actividades: admisión y agendamiento, cuyos $120.000.000 se asignan según el número de atenciones, a $10.000 cada una, y atención clínica, cuyos $180.000.000 se asignan según las horas clínicas, a $6.000 por hora.
| Servicio | Costo directo ($) | Base única: indirecto ($) | Base única: unitario ($) | ABC: indirecto ($) | ABC: unitario ($) |
|---|---|---|---|---|---|
| Consulta externa | $18.000 | $20.000 | $38.000 | $22.000 | $40.000 |
| Procedimiento menor | $40.000 | $50.000 | $90.000 | $40.000 | $80.000 |
Ambos métodos reparten los mismos $300.000.000, pero invierten el sentido del error: la consulta —de baja intensidad clínica y alta frecuencia de admisión— queda subcosteada en $2.000, mientras que el procedimiento queda sobrecosteado en $10.000. La razón es que la base única asigna todo el costo indirecto, incluido el de admisión, en proporción a las horas clínicas, como si el costo de admitir a un paciente dependiera de cuánto dura después su atención. La consecuencia es inmediata: si una entidad promotora de salud reconoce $35.000 por consulta, la base única sugiere una insuficiencia de $3.000, mientras que el ABC revela que asciende a $5.000. Es el mismo problema de suficiencia tarifaria que la Unidad 7 estudió para la Unidad de Pago por Capitación, ahora en la escala de una tarifa por evento.
El principio de la variación, estudiado en la Unidad 4, también resulta trasladable: si la ESE presupuestó $270.000.000 para esas mismas 30.000 horas —una tasa de $9.000— y al cierre incurrió en $300.000.000, la variación desfavorable de $30.000.000 dirige la investigación hacia el precio de los insumos clínicos o el costo del personal de apoyo, y no hacia el volumen, que permaneció constante. Incluso sin costeo estándar formal, esa sola comparación es ya un ejercicio de control de costos.
La sexta función de la IFAC —las decisiones de elección económica— adquiere relevancia bajo la doctrina de la competencia. Por costo relevante se entiende el costo futuro esperado que difiere entre las alternativas comparadas; son irrelevantes tanto los costos hundidos como los costos futuros que no cambian entre una alternativa y otra (Horngren, Datar y Rajan, 2012). Si la ESE evalúa seguir prestando directamente el servicio de lavandería o contratarlo, y los costos evitables ascienden a $250.000.000 frente a un contrato de $300.000.000, conviene seguir produciendo con un ahorro de $50.000.000; los $80.000.000 de costos de estructura quedan fuera de la comparación, en parte por ser un costo hundido —la depreciación del área física— y en parte por ser un costo futuro no evitable —el salario de la jefatura administrativa—. Esa conclusión es sensible a los supuestos: si producir exigiera además un mantenimiento correctivo de $70.000.000 anuales, evitable al contratar, el costo relevante subiría a $320.000.000 y la decisión se revertiría a favor de contratar, con una ventaja de $20.000.000.
Adopción, barreras y responsabilidad del contador público
Pese a esa utilidad, los sistemas de costos se implantan poco en las entidades públicas. Quintanilla-Ortiz y Díaz-Jiménez (2019), en una revisión de publicaciones del período 2000-2017, advierten la ausencia en Colombia de procesos investigativos que muestren avances en contabilidad de costos y de estudios sobre su implementación en entidades del sector público; entre 1990 y 2010 solo se publicaron en el país 76 artículos sobre la materia, de los cuales el 59 % no estaba clasificado en el sistema nacional de indexación de la época.
La evidencia más directa sobre las barreras procede de un estudio en el municipio brasileño de Vilhena, que identifica cuatro causas por las cuales las entidades públicas no implantaban un sistema de costos: la falta de interés de los gestores, la falta de personal especializado, la falta de conocimientos en el área y la falta de una legislación adecuada. A ellas la propia revisión añade la rigidez normativa, la excesiva formalidad y las estructuras centralizadas, que limitan la responsabilidad del gestor por los resultados. Ninguna de esas barreras es técnica: el problema no consiste en que falten métodos de costeo —los de las unidades 4 a 7 son suficientes—, sino en que faltan las condiciones organizacionales para que se apliquen.
Ese diagnóstico conduce al último eslabón de la unidad. Por responsabilidad fiscal se entiende el régimen mediante el cual las contralorías declaran a quien ejerce gestión fiscal la obligación de resarcir el daño causado al patrimonio del Estado, que desarrolla la Ley 610 de 2000 y que exige tres elementos: una conducta dolosa o culposa, un daño patrimonial y un nexo causal. El daño patrimonial al Estado se define como la lesión del patrimonio público producida por una gestión antieconómica, ineficaz, ineficiente, inequitativa o inoportuna: la definición legal retoma, en clave jurídica, los mismos cuatro principios de optimización, de modo que una gestión que los desconoce no solo es deficiente, sino potencialmente generadora de responsabilidad fiscal. Conviene una precisión de vigencia: los artículos 124 a 126 del Decreto Ley 403 de 2020 pretendieron modificar esos elementos, pero la Sentencia C-090 de 2022 los declaró inexequibles, de modo que rige el texto original de la Ley 610 de 2000 y el grado de culpabilidad exigido sigue siendo el dolo o la culpa grave.
Esa precisión interesa al contador público, que puede ser sujeto de responsabilidad fiscal cuando participa en la gestión fiscal, por ejemplo al certificar información que oculta un sobrecosto. La información de costos, al hacer visible cuánto cuesta realmente un servicio público, es a la vez un insumo de transparencia en los términos de la Ley 1712 de 2014 y un instrumento de prevención del daño: permite detectar sobrecostos como el de la pavimentación, capacidad no utilizada y cualquier forma de gestión antieconómica antes de que se consolide. En conclusión, el papel de la Contaduría Pública en la modernización del Estado no depende de un mandato que obligue a costear, sino de la iniciativa profesional de quien reconoce en el costeo, en los indicadores y en el presupuesto las herramientas con las que la contabilidad de gestión sirve, también en el sector público, a la eficiencia, a la eficacia y al beneficio social.
Preguntas de reflexión
- Explique por qué al menos cuatro de las siete doctrinas de la Nueva Gestión Pública según Hood (1991) resultan inviables sin información de costos, y qué riesgo advierte el propio autor cuando una entidad se evalúa solo por su eficiencia.
- ¿Por qué un mismo hecho económico produce dos cifras distintas —el compromiso presupuestal y el gasto causado— y qué riesgo de decisión genera esa dualidad para quien construye un indicador de costo?
- Distinga los ICLD de la Ley 617 de los ingresos corrientes de la Ley 358 y explique por qué confundir ambos agregados distorsiona cualquiera de los dos indicadores de disciplina fiscal.
- Con las cifras del caso de la ESE, explique por qué la base única subcostea la consulta externa y sobrecostea el procedimiento menor, y qué consecuencia tiene ese error sobre la negociación de una tarifa por evento.
- ¿Por qué la definición legal de daño patrimonial al Estado retoma los cuatro principios de optimización de los recursos públicos, y qué implicación tiene esa coincidencia para el contador público que certifica información de costos?
Para seguir leyendo
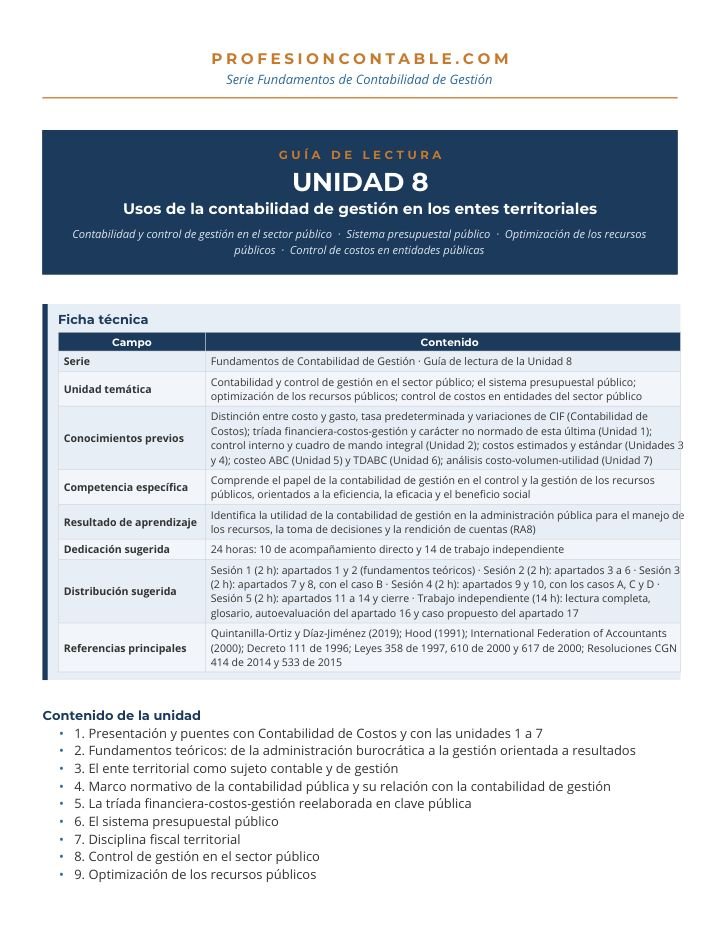
La guía de lectura en PDF desarrolla con mayor amplitud lo que aquí se expone en síntesis: el control de gestión entendido como paquete de controles; la arquitectura completa del Marco Normativo para Entidades de Gobierno y su convergencia con las IPSAS; el ciclo presupuestal en seis etapas con la tabla de instrumentos de ejecución, las reservas, las cuentas por pagar y los dos regímenes de vigencias futuras; la composición de las fuentes de financiación territorial y la reforma del Sistema General de Participaciones del Acto Legislativo 03 de 2024; la Medición del Desempeño Municipal del DNP; el inventario de herramientas de gestión aplicables al seguimiento de un plan de desarrollo, insumo directo para el trabajo integrador del núcleo VII; la tabla de errores frecuentes con su precisión correcta; ocho preguntas para discusión en mesa redonda; un glosario de veinticuatro términos; dieciocho preguntas de autoevaluación con su solucionario; y un caso propuesto sobre un municipio que sí excede sus límites fiscales, resuelto en el anexo.
Referencias
Constitución Política de Colombia [Const.]. (1991). Artículos 209, 267, 286, 287 y 354.
Contaduría General de la Nación. (s. f.). Marco de referencia para la implantación del sistema de costos en las entidades del sector público (Serie Textos de Contabilidad Pública). CGN.
Hood, C. (1991). A public management for all seasons? Public Administration, 69(1), 3–19. https://doi.org/10.1111/j.1467-9299.1991.tb00779.x
Horngren, C. T., Datar, S. M., y Rajan, M. V. (2012). Contabilidad de costos: un enfoque gerencial (14.ª ed.). Pearson.
International Federation of Accountants, Public Sector Committee. (2000). Perspectives on cost accounting for government (International Public Sector Study No. 12). IFAC.
Quintanilla-Ortiz, D. A., y Díaz-Jiménez, M. A. (2019). Una revisión conceptual y de aplicación de la contabilidad de gestión en el sector público. Contaduría Universidad de Antioquia, (74), 35–57. https://doi.org/10.17533/udea.rc.n74a02
Decreto 111 de 1996. Estatuto Orgánico del Presupuesto.
Ley 298 de 1996. Por la cual se desarrolla el artículo 354 de la Constitución Política y se crea la Contaduría General de la Nación.
Ley 358 de 1997. Capacidad de pago de las entidades territoriales, con el artículo 6.º modificado por el artículo 30 de la Ley 2155 de 2021.
Ley 610 de 2000. Por la cual se establece el trámite de los procesos de responsabilidad fiscal de competencia de las contralorías.
Ley 617 de 2000. Por la cual se dictan normas tendientes a fortalecer la racionalización del gasto público territorial.
Ley 1314 de 2009. Por la cual se regulan los principios y normas de contabilidad e información financiera.
Ley 1712 de 2014. Ley de transparencia y del derecho de acceso a la información pública nacional.
Resolución CGN 533 de 2015. Marco Normativo para Entidades de Gobierno, con sus modificaciones posteriores.
Sentencia C-090 de 2022. Corte Constitucional de Colombia.
El Municipio de Puerto Amazonía del Fragua y la ESE Hospital San Marcos del Piedemonte son entidades ficticias empleadas con fines exclusivamente didácticos; ninguna de sus cifras corresponde a una entidad territorial real.
Ver el documento aquí· 922 KB
¿No se ve bien? Ábralo en una pestaña nueva para verlo a pantalla completa.