
Unidad 7 de 9
Análisis costo-volumen-utilidad: cuánto hay que vender y cuánto riesgo se asume
Cómo el margen de contribución determina el punto de equilibrio, la utilidad planeada y el riesgo que encierra la estructura de costos de una empresa.
A Confecciones Andakí S.A.S. le proponen un contrato institucional que exige rebajar en un 10 % el precio de sus camisas de dotación, hoy en $60.000. La gerencia calcula que, con 20.000 camisas vendidas al año y una utilidad de operación de $120.000.000, hay margen suficiente para absorber el descuento. El cálculo es equivocado: con ese precio, la empresa necesita vender un tercio más solo para no perder, porque el descuento no recae sobre el precio completo sino sobre los $24.000 que cada camisa aporta después de cubrir su costo variable. Conocer esa asimetría antes de negociar es, precisamente, lo que permite el análisis costo-volumen-utilidad.
Las unidades anteriores de esta serie respondieron cuánto cuesta un producto, un servicio o una actividad. El modelo CVU parte de esa información para responder otra pregunta: qué volumen necesita la organización para cubrir sus costos y qué resultado puede esperar a distintos niveles de actividad. No constituye, por tanto, un sistema de costeo adicional, sino un instrumento que organiza la información de costos con fines de planeación y decisión.
El modelo, sus supuestos y la separación de los costos mixtos
Por modelo costo-volumen-utilidad se entiende el instrumento de análisis que examina cómo cambian los ingresos totales, los costos totales y la utilidad de operación cuando cambian las unidades vendidas, el precio de venta, el costo variable unitario o los costos fijos (Horngren, Datar y Rajan, 2012). Ramírez Padilla (2018) lo presenta como un modelo de apoyo a la planeación de utilidades de corto plazo. De acuerdo con la revisión de Gaytán Cortés (2023), Henry Hess representó en 1903 esa relación mediante una gráfica de punto de cruce, y Walter Rautenstrauch empleó en 1930 la denominación «punto de equilibrio».
El modelo simplifica la realidad mediante supuestos que conviene explicitar, pues de ellos depende el alcance de sus conclusiones: que los cambios en ingresos y costos obedecen únicamente al número de unidades vendidas; que los costos totales se separan en un componente fijo y uno variable; que ingresos y costos se comportan de forma lineal dentro del rango relevante —la banda de actividad dentro de la cual esas relaciones resultan válidas—; que el precio, el costo variable unitario y los costos fijos permanecen constantes; que la organización vende un solo producto o una mezcla constante; y que las unidades producidas igualan a las vendidas.
Cada supuesto constituye, al mismo tiempo, una limitación: la dicotomía entre fijo y variable no reconoce costos que dependen de los lotes o del número de referencias, la mezcla constante rara vez se cumple y la linealidad se rompe cuando un mayor volumen exige un nuevo tramo de capacidad. Por esa razón, la doctrina complementa el modelo con el análisis de sensibilidad y lo ha extendido a los sistemas de costeo por actividades (Kee, 2001), extensiones que los apartados finales desarrollan.
Separar los costos mixtos
El modelo exige separar cada costo mixto —aquel que combina un componente fijo y uno variable dentro de un mismo concepto— antes del análisis. La doctrina reconoce tres métodos: el de punto alto-punto bajo, el diagrama de dispersión y el de mínimos cuadrados, los tres bajo el supuesto de una relación lineal dentro del rango observado (Hansen y Mowen, 2007; Garrison, Noreen y Brewer, 2007).
Confecciones Andakí S.A.S., empresa ficticia de Florencia que fabrica camisas de dotación, registró durante seis meses el costo de energía y mantenimiento de su taller frente a las horas-máquina trabajadas. Entre el mes de menor actividad, con 1.300 horas y $6.750.000, y el de mayor, con 2.100 horas y $8.750.000, el método de punto alto-punto bajo arroja un costo variable de $2.500 por hora-máquina y un costo fijo de $3.500.000 mensuales, esto es, $42.000.000 anuales. El método de mínimos cuadrados, que emplea la totalidad de las observaciones, arroja $2.501,92 por hora y $3.513.365 mensuales, con una recta que explica el 99,8 % de la variación.
Conviene preferir mínimos cuadrados cuando se dispone de una hoja de cálculo, porque el punto alto-punto bajo descansa solo en dos observaciones y se distorsiona si alguna corresponde a un mes atípico (Hansen y Mowen, 2007). La separación es válida, además, únicamente dentro del rango de actividad observado.
Margen de contribución y punto de equilibrio
Por margen de contribución unitario se entiende la diferencia entre el precio de venta y el costo variable unitario: representa lo que cada unidad vendida aporta, primero, a cubrir los costos fijos del período y, una vez cubiertos estos, a generar utilidad (Garrison et al., 2007). El costo variable del modelo abarca todos los costos que cambian con las unidades, cualquiera que sea su función: en Confecciones Andakí S.A.S. incluye $20.500 de tela e insumos, $2.500 del componente variable de la energía, $9.000 de mano de obra pagada a destajo y $4.000 de comisión de venta, para un costo variable de $36.000 y un margen de $24.000 por camisa.
La razón de margen de contribución de la empresa equivale a 0,40: de cada peso vendido, 40 centavos quedan disponibles para cubrir costos fijos y generar utilidad. El estado de resultados de contribución marginal organiza los costos según su comportamiento y no según su función, de modo que el margen aparece como un renglón explícito y los costos fijos quedan aislados en uno solo.
| Concepto | Importe ($) | Por camisa ($) | Sobre ventas (%) |
|---|---|---|---|
| Ventas de 20.000 camisas | $1.200.000.000 | $60.000 | 100 % |
| Costos variables | $720.000.000 | $36.000 | 60 % |
| Margen de contribución | $480.000.000 | $24.000 | 40 % |
| Costos fijos | $360.000.000 | — | — |
| Utilidad de operación | $120.000.000 | — | — |
Ese formato interno se apoya en el costeo variable, que trata los costos indirectos fijos de fabricación como gasto del período. Conviene subrayar su doble condición: es válido para el análisis CVU y las decisiones de corto plazo, pero no para valuar inventarios en los estados financieros de propósito general, porque la NIC 2 exige distribuir sistemáticamente los costos indirectos fijos sobre la capacidad normal (párrafos 12 y 13), criterio que la Sección 13 de las NIIF para las Pymes reitera. Es la misma distinción entre costo para decidir y costo para valuar de las unidades anteriores.
Por punto de equilibrio se entiende el nivel de actividad en el que los ingresos totales igualan a los costos totales y la utilidad de operación es cero. Se determina por dos procedimientos algebraicos equivalentes: el método de la ecuación, que parte de la definición de utilidad e impone la condición de que sea nula, y el método de la contribución marginal, que lo simplifica.
Con los datos de la empresa, el equilibrio asciende a 15.000 camisas y, al dividir los costos fijos entre la razón de margen en lugar del margen unitario, a $900.000.000 de ventas, cifra que coincide con 15.000 × $60.000. La verificación cierra el razonamiento: a 15.000 camisas, las ventas de $900.000.000 menos costos variables de $540.000.000 dejan un margen de $360.000.000, exactamente igual a los costos fijos. Cuando el cociente no es entero, el punto de equilibrio en unidades se redondea al entero superior, pues con una unidad menos la organización aún no cubre la totalidad de sus costos fijos. Expresarlo en pesos resulta indispensable cuando la organización vende productos heterogéneos que no pueden sumarse en una unidad física común.
Planeación de utilidades, margen de seguridad y apalancamiento
El modelo generaliza la pregunta del equilibrio: en lugar de buscar el volumen que anula la utilidad, busca el que produce una utilidad determinada, tratándola como una cifra adicional que el margen debe cubrir junto con los costos fijos. Si Confecciones Andakí S.A.S. se propone una utilidad de operación de $150.000.000, debe vender 21.250 camisas. Cuando la meta se expresa como utilidad neta —después del impuesto de renta—, es necesario convertirla primero en utilidad antes de impuestos, pues las fórmulas del modelo operan antes del impuesto: con una tarifa general del 35 %, conforme al artículo 240 del Estatuto Tributario modificado por el artículo 10 de la Ley 2277 de 2022, una utilidad neta deseada de $117.000.000 exige $180.000.000 antes de impuestos y, por tanto, 22.500 camisas. Cabe advertir que esa tarifa puede modificarse por vía legal y que el ordenamiento contempla tarifas especiales, de modo que debe verificarse la aplicable al período y al contribuyente que se analiza.
Por margen de seguridad se entiende la diferencia entre las ventas reales o presupuestadas y las ventas de equilibrio: indica cuánto pueden disminuir las ventas antes de que la organización incurra en pérdida (Garrison et al., 2007). Con 20.000 camisas vendidas y un equilibrio de 15.000, el margen asciende a 5.000 camisas, equivalentes a $300.000.000 y al 25 % de las ventas. Por apalancamiento operativo se entiende, a su vez, el efecto que produce la existencia de costos fijos sobre la variación de la utilidad: como los costos fijos no cambian con el volumen, un cambio porcentual en las ventas produce un cambio porcentual mayor en la utilidad.
El grado de apalancamiento operativo de la empresa equivale a 4, de modo que un aumento del 10 % en las ventas eleva la utilidad de operación de $120.000.000 a $168.000.000, exactamente un 40 %. Ambos indicadores describen el mismo riesgo desde ángulos distintos y guardan una relación directa, pues el apalancamiento es el inverso del margen de seguridad expresado como proporción: en el ejemplo, 1 ÷ 0,25 = 4.
| Camisas vendidas | Margen de contribución ($) | Utilidad de operación ($) | Margen de seguridad (%) | Apalancamiento |
|---|---|---|---|---|
| 16.000 | $384.000.000 | $24.000.000 | 6,25 % | 16,00 |
| 20.000 | $480.000.000 | $120.000.000 | 25,00 % | 4,00 |
| 26.000 | $624.000.000 | $264.000.000 | 42,31 % | 2,36 |
| 30.000 | $720.000.000 | $360.000.000 | 50,00 % | 2,00 |
La tabla demuestra una propiedad que a menudo se pasa por alto: el apalancamiento no es una característica fija de la empresa, sino que depende del volumen en que se mide. A medida que las ventas se acercan al punto de equilibrio, el margen de seguridad tiende a cero y el apalancamiento crece sin límite; a medida que se alejan, desciende.
Estructura de costos, sensibilidad y riesgo
La proporción entre costos fijos y variables no es un dato inmutable: con frecuencia, la dirección puede elegir entre remunerar un recurso de forma fija o variable —vendedores asalariados o comisionistas, maquinaria propia o maquila—, elección que Horngren et al. (2012) tratan bajo el nombre de estructuras alternativas de costos y que vinculan con el apalancamiento operativo. Esa elección no es neutral: una estructura con más costos fijos y menos costos variables eleva el margen de contribución unitario, pero también el punto de equilibrio y el riesgo.
Suponga que Confecciones Andakí S.A.S. evalúa sustituir la comisión de $4.000 por camisa (estructura A) por vendedores de planta con salario fijo, cuyo costo anual asciende a $88.000.000 (estructura B). El margen unitario subiría de $24.000 a $28.000, pero el punto de equilibrio pasaría de 15.000 a 16.000 camisas y el apalancamiento de 4 a 5. Por punto de indiferencia se entiende el volumen en el que ambas estructuras producen la misma utilidad: se obtiene igualando sus costos totales y asciende a 22.000 camisas, donde ambas generan $168.000.000. Por debajo conviene la estructura A; por encima, la B.
El análisis de sensibilidad examina cómo cambia un resultado del modelo cuando cambia uno de sus datos, con los demás constantes, y permite identificar la variable cuyo error de estimación resulta más costoso.
| Cambio en el dato | Margen de contribución unitario ($) | Costos fijos ($) | Punto de equilibrio | Variación (%) |
|---|---|---|---|---|
| Situación base | $24.000 | $360.000.000 | 15.000 | — |
| Precio +10 % | $30.000 | $360.000.000 | 12.000 | −20,0 % |
| Precio −10 % | $18.000 | $360.000.000 | 20.000 | +33,3 % |
| Costo variable +10 % | $20.400 | $360.000.000 | 17.648 | +17,6 % |
| Costos fijos +10 % | $24.000 | $396.000.000 | 16.500 | +10,0 % |
| Costos fijos −10 % | $24.000 | $324.000.000 | 13.500 | −10,0 % |
La tabla revela la asimetría anunciada en la apertura. Una variación del 10 % en los costos fijos desplaza el punto de equilibrio en la misma proporción, pero una variación del 10 % en el precio lo desplaza entre el 20 % y el 33 %, porque recae íntegramente sobre el margen de contribución, que representa solo el 40 % del precio. En consecuencia, el descuento del 10 % que exige el contrato institucional obliga a vender un tercio más solo para no perder.
Cuando la incertidumbre recae sobre el volumen, resulta útil plantear escenarios con sus probabilidades y calcular el valor esperado de cada alternativa. Si la gerencia estima demandas de 16.000, 20.000 y 26.000 camisas con probabilidades de 0,3, 0,5 y 0,2, la estructura A arroja un valor esperado de $120.000.000 y la B de $112.000.000, con un recorrido más estrecho entre el peor y el mejor escenario —de $24.000.000 a $264.000.000, frente a $0 y $280.000.000—, resultado coherente con el punto de indiferencia, pues el volumen esperado de 20.000 camisas es inferior a las 22.000 que harían preferible la estructura B.
El análisis multiproducto y el modelo CVU basado en actividades
Cuando la organización vende varios productos, el punto de equilibrio deja de ser un número único, porque cada producto tiene su propio margen. El modelo resuelve la dificultad mediante el supuesto de una mezcla de ventas constante, que permite tratar el conjunto como si fuera un solo producto compuesto. Delicias Amazónicas S.A.S., la procesadora de pulpa costeada en las unidades 5 y 6, vende 40.000 unidades de Pulpa Clásica y 10.000 de Pulpa Gourmet, con márgenes unitarios de $5.400 y $8.400 y una mezcla de 4 a 1.
Por método de la canasta se entiende el procedimiento que define un paquete de ventas con la mezcla constante, calcula su margen y divide los costos fijos entre él. La canasta de la empresa reúne cuatro unidades de Clásica y una de Gourmet, con un margen de $30.000, de modo que los $270.000.000 de costos fijos exigen 9.000 canastas, equivalentes a 45.000 unidades. El método del margen ponderado llega al mismo resultado, y la razón ponderada del 42,86 % sitúa el equilibrio en $630.000.000: con ventas de $700.000.000, el margen de seguridad es de apenas el 10 % y el apalancamiento asciende a 10.
Ahora bien, con márgenes unitarios de $8.400 frente a $5.400, el modelo tradicional concluye que desplazar ventas hacia Gourmet mejora el resultado: si la mezcla pasara a 38.000 y 12.000 unidades, el margen ponderado subiría a $6.120 y el equilibrio bajaría a 44.118 unidades. Esa conclusión contradice a las unidades 5 y 6, que mostraron que la Gourmet no cubre su costo cuando se le asignan los alistamientos, la formulación y la capacidad que consume. La contradicción no obedece a un error aritmético, sino al supuesto según el cual todo costo que no varía con las unidades es fijo: los insumos de alistamiento, los servicios externos y el tiempo de la cuadrilla quedaron dentro de los $270.000.000 de costos fijos, aunque dependen de los lotes y de las referencias.
Kee (2001) propone integrar el análisis CVU con el costeo basado en actividades mediante funciones de costo derivadas de la jerarquía de actividades. Aplicada esa lógica con los tiempos y las tasas de la Unidad 6, la contribución de cada referencia se organiza en niveles sucesivos.
| Concepto (millones de pesos) | Pulpa Clásica | Pulpa Gourmet | Total |
|---|---|---|---|
| Margen de contribución de nivel unitario | 216,00 | 84,00 | 300,00 |
| Costos de nivel de lote: insumos y cuadrilla | 7,08 | 46,20 | 53,28 |
| Costos de nivel de producto: formulación y servicios | 13,50 | 32,00 | 45,50 |
| Capacidad de máquina usada | 51,20 | 12,80 | 64,00 |
| Resultado de la referencia | 144,22 | −7,00 | 137,22 |
La lectura resuelve la contradicción. La Pulpa Gourmet exhibe el mayor margen unitario, pero consume 100 de los 120 alistamientos, 130.000 de los 147.000 minutos de cuadrilla y el 70 % de los servicios externos: de sus $84.000.000 de margen, los costos de lote y de producto absorben $78.200.000. Su pérdida de $7.000.000 equivale a $700 por unidad, esto es, su precio de $18.000 menos su costo TDABC de $18.500 y el flete de $200. Descontados los $27.220.000 de capacidad no utilizada, los $40.000.000 de administración de planta y los $40.000.000 de gastos fijos de administración y ventas, se obtiene la utilidad de $30.000.000, la misma del modelo tradicional.
Siguiendo esa lógica, el punto de equilibrio de cada referencia puede calcularse sobre la contribución que queda después de los costos unitarios y de lote, dividiendo entre ella los costos de nivel de producto. La Pulpa Clásica alcanza su equilibrio con 3.424 unidades, menos de una décima parte de su volumen; la Gourmet necesitaría 12.800 para cubrir sus propios costos de producto, un 28 % más de lo que vende. Si se produjera en lotes de 200 unidades en lugar de 100, su costo de lote por unidad se reduciría a la mitad y su equilibrio bajaría a 6.653 unidades, por debajo de las 10.000 que vende: el problema de la referencia no reside, por tanto, en su precio ni en su margen unitario, sino en el tamaño de sus lotes.
Capacidad escalonada, recurso escaso y servicios de salud
El supuesto de linealidad encuentra su límite en los costos escalonados, constantes dentro de un tramo de actividad y con saltos al superarlo. La cuadrilla de alistamiento de Delicias Amazónicas S.A.S., integrada por dos técnicos con un costo anual de $42.000.000, ofrece una capacidad práctica de 175.000 minutos-técnico, de los cuales se usan 147.000: su rango relevante termina en 175.000 minutos y cada técnico adicional añade $21.000.000.
Suponga que la dirección, atraída por el mayor margen unitario de la Gourmet, evalúa sustituir ventas de Clásica con el volumen total constante. Cada unidad sustituida añade $3.000 de margen, pero también $1.425 de insumos de alistamiento y 12,575 minutos de cuadrilla. Con 2.000 unidades, los 25.150 minutos adicionales caben en la holgura de 28.000 y la utilidad aumenta $3.150.000, poco más de la mitad de los $6.000.000 que prometía el modelo tradicional. Con 3.000 unidades, los 37.725 minutos exceden la holgura en 9.725: si la empresa contrata por prestación de servicios a $300 por minuto, la utilidad aumenta $1.807.500; si vincula un tercer técnico, el salto de $21.000.000 convierte la decisión en una pérdida de $16.275.000.
Cuando un recurso limita la producción, el criterio para ordenar los productos deja de ser el margen por unidad y pasa a ser el margen por unidad del recurso escaso. Por hora-máquina, la Gourmet genera $21.000 frente a $13.500 de la Clásica; por minuto de cuadrilla, la Clásica genera $12.706 frente a $646 de la Gourmet. La pregunta sobre qué producto conviene impulsar carece de respuesta, por tanto, mientras no se identifique qué recurso se agotará primero: la línea conserva 5.000 horas libres y la cuadrilla solo 28.000 minutos, de modo que es la cuadrilla la que debe gobernar la mezcla.
La misma información permite evaluar un pedido especial. Si una cadena de supermercados ofrece comprar 5.000 unidades de Pulpa Clásica con su propia marca a $9.000, retiradas en planta, los costos relevantes son los variables sin flete, los insumos de tres alistamientos y un registro propio de $1.200.000: el pedido aumenta la utilidad en $6.350.000, aunque su precio es inferior al costo TDABC de $9.194,50. Ese costo incluye capacidad comprometida que la empresa ya paga y que el pedido solo ocupa en su parte ociosa, la cual constituye un costo hundido para esta decisión. La aceptación exige, sin embargo, que el mercado del pedido esté separado del habitual, que la capacidad ociosa no esté ya reservada para otra decisión y que se trate de una operación de corto plazo.
El modelo se aplica también a los servicios, donde la unidad de venta debe definirse con cuidado y buena parte de los costos corresponde a capacidad comprometida. En el programa de control de diabetes de la Clínica Amazónica, con una tarifa pactada de $140.000 por ciclo y reactivos de $25.000 como único costo variable, el margen asciende a $115.000 por ciclo y la razón al 82,1 %. La agenda reservada de 300 ciclos mensuales constituye un costo fijo de $24.150.000, porque la clínica lo asume se atiendan o no los pacientes, de modo que el equilibrio se alcanza en 210 ciclos y, con 250 atendidos, la utilidad mensual asciende a $4.600.000. En salud la pregunta suele formularse al revés: dado el número de pacientes esperado, ¿qué tarifa de equilibrio cubre los costos? La respuesta, $121.600, supera el costo del ciclo calculado por la Unidad 6, $105.500, porque la tarifa debe cubrir también los $4.025.000 de agenda reservada que no se usan. Una negociación basada únicamente en el costo del ciclo conduciría a la clínica a pérdidas mientras su agenda no se ocupe por completo.
Preguntas de reflexión
- Explique por qué una reducción del 10 % en el precio desplaza el punto de equilibrio en mayor proporción que una variación del 10 % en los costos fijos, y relacione esa asimetría con la razón de margen de contribución.
- Demuestre, con las cifras de Confecciones Andakí S.A.S., que el grado de apalancamiento operativo equivale al inverso del margen de seguridad expresado como proporción. ¿Por qué el apalancamiento no es una característica fija de la empresa?
- ¿Qué criterio permite clasificar la mano de obra directa como costo fijo o variable? Aplíquelo a una empresa cuyos operarios se vinculan con salario mensual y explique qué ocurre con el punto de equilibrio y el riesgo.
- ¿Por qué el modelo tradicional recomienda impulsar la Pulpa Gourmet y el modelo basado en actividades no? Identifique el supuesto que origina la discrepancia.
- ¿Por qué conviene aceptar el pedido de marca propia a $9.000 por unidad si el costo TDABC de la Pulpa Clásica es de $9.194,50? Enuncie las tres condiciones que deben verificarse.
Para seguir leyendo
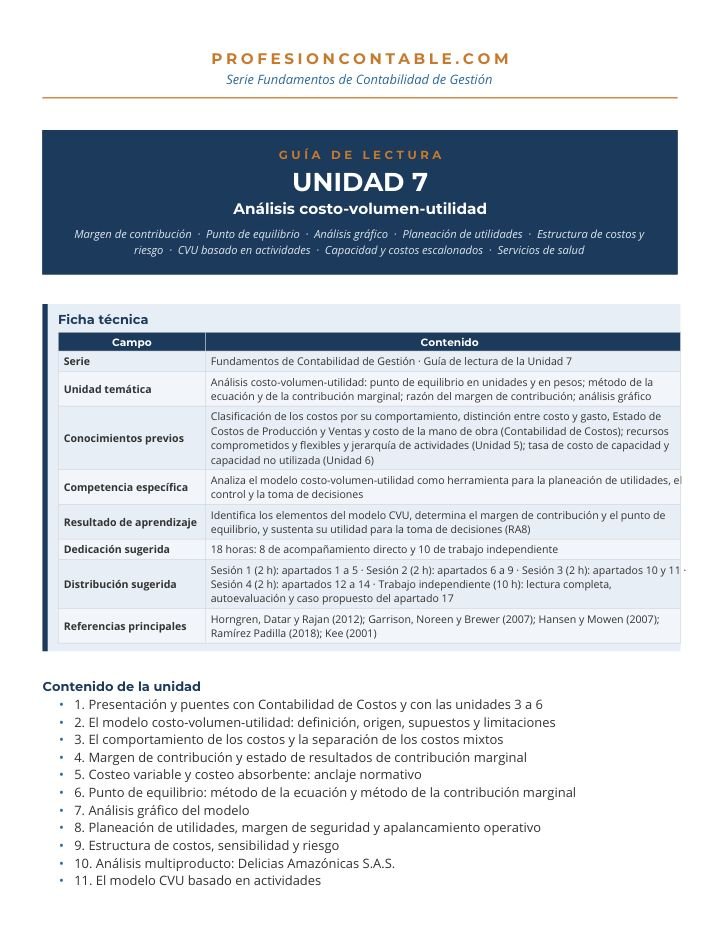
La guía de lectura en PDF desarrolla con mayor amplitud lo que aquí se expone en síntesis: la tabla de supuestos con la consecuencia de relajar cada uno; el método de mínimos cuadrados con las funciones de hoja de cálculo; la conciliación entre el estado de resultados por función y el de contribución marginal; los gráficos tradicional y de utilidad-volumen; el recálculo del caso multiproducto bajo la clasificación alternativa de la mano de obra, que eleva el equilibrio a 47.000 unidades; la cascada de contribución por niveles; el rediseño del ciclo de atención y su efecto sobre el punto de equilibrio; el vínculo entre la tarifa de equilibrio y el estudio de suficiencia de la UPC; un glosario de dieciocho términos; catorce preguntas de autoevaluación con su solucionario; y un caso propuesto sobre una procesadora de lácteos, resuelto en el anexo. Se recomienda descargarla y resolver ese caso antes de avanzar a la unidad final, que traslada el análisis de gestión a los entes territoriales.
Referencias
Garrison, R. H., Noreen, E. W., y Brewer, P. C. (2007). Contabilidad administrativa (11.ª ed.). McGraw-Hill Interamericana.
Gaytán Cortés, J. (2023). Punto de equilibrio. Mercados y Negocios, (48), 95–106. https://doi.org/10.32870/myn.vi48.7690
Hansen, D. R., y Mowen, M. M. (2007). Administración de costos: contabilidad y control (5.ª ed.). Cengage Learning.
Horngren, C. T., Datar, S. M., y Rajan, M. V. (2012). Contabilidad de costos: un enfoque gerencial (14.ª ed.). Pearson Educación.
IASB. (s. f.). NIC 2 Inventarios. Norma incorporada al ordenamiento colombiano por el Decreto 2420 de 2015.
IASB. (s. f.). NIIF para las Pymes, Sección 13 Inventarios.
Kee, R. C. (2001). Implementing cost-volume-profit analysis using an activity-based costing system. Advances in Management Accounting, 10, 77–94.
Ley 2277 de 2022. Por medio de la cual se adopta una reforma tributaria para la igualdad y la justicia social y se dictan otras disposiciones.
Presidencia de la República de Colombia. (1989). Decreto 624 de 1989, por el cual se expide el Estatuto Tributario de los impuestos administrados por la Dirección General de Impuestos Nacionales.
Ramírez Padilla, D. N. (2018). Contabilidad administrativa: un enfoque estratégico para la competitividad (10.ª ed.). McGraw-Hill Interamericana.
Confecciones Andakí S.A.S., Delicias Amazónicas S.A.S. y la Clínica Amazónica son organizaciones ficticias empleadas con fines exclusivamente didácticos; sus cifras no se atribuyen a ninguna organización real.
Ver el documento aquí· 1,2 MB
¿No se ve bien? Ábralo en una pestaña nueva para verlo a pantalla completa.