
Unidad 6 de 9
Costeo TDABC: el tiempo como medida común del costo y de la capacidad
Cómo dos parámetros —la tasa de costo de capacidad y el tiempo requerido— asignan el costo y revelan la capacidad que la organización paga y no usa.
La Unidad 5 costeó los alistamientos de Delicias Amazónicas S.A.S. repartiendo $42.000.000 de personal entre 120 alistamientos, a razón de $350.000 cada uno. Ese reparto supone algo que la planta sabe que es falso: que cambiar la línea a Pulpa Clásica cuesta lo mismo que cambiarla a Pulpa Gourmet, cuando esta última exige una desinfección adicional por el cambio a frutas de alta acidez. Supone, además, algo que la empresa no puede verificar con ese inductor: que los 120 alistamientos del período agotaron la capacidad de la cuadrilla, pues con el número de alistamientos como unidad de medida no hay manera de saber cuántos más podría haber atendido.
El costeo basado en actividades dirigido por el tiempo —TDABC, por time-driven activity-based costing— resuelve ambos problemas sustituyendo la unidad de medida: si la capacidad y el consumo se expresan en minutos, la diferencia entre lo que la organización paga y lo que usa queda a la vista en todos los grupos de recursos, y la variabilidad de las transacciones puede recogerse en una ecuación. Esta unidad desarrolla ese procedimiento y lo aplica a una decisión que el costeo no suele alcanzar: cuánta capacidad conviene suministrar en el período siguiente.
Del ABC al TDABC: el problema que el método resuelve
El ABC convencional determina el costo de cada actividad mediante encuestas periódicas en las que el personal declara la proporción de su tiempo dedicada a cada una. Kaplan y Anderson (2004) advierten que numerosas organizaciones que intentaron implantar el ABC a escala significativa abandonaron el intento ante el aumento de los costos de mantenimiento y la irritación que las encuestas generaban en los empleados. A ello se suma una consecuencia del propio procedimiento: las proporciones declaradas suman siempre el cien por ciento del tiempo, de modo que el tiempo ocioso no aparece en la información y su costo termina cargado a los objetos de costo.
Frente a esa dificultad, Kaplan y Anderson (2004) proponen que la dirección estime de forma directa cuánto tiempo exige cada transacción, en lugar de preguntar al personal qué porcentaje de su jornada dedica a cada actividad. Por costeo TDABC se entiende, en consecuencia, el método que asigna el costo de los recursos a los objetos de costo mediante dos parámetros: la tasa de costo de capacidad de cada grupo de recursos y el tiempo requerido que cada objeto de costo exige de ese grupo. Ruiz de Arbulo López y Fortuny-Santos (2011) subrayan que la multiplicación de ambos basta para asignar el costo sin la etapa intermedia de reparto de los recursos entre las actividades.
Conviene precisar qué se conserva y qué cambia. La capacidad práctica como denominador y la separación del costo de la capacidad no utilizada no son invenciones del TDABC: el ABC ya las había incorporado como modelo de consumo de recursos, y la Unidad 5 las aplicó a la operación de máquina para aislar $16.000.000 de capacidad ociosa. Lo que el TDABC aporta es un procedimiento que hace operativas esas ideas en todos los grupos de recursos, porque si la capacidad y el consumo se miden en minutos, la capacidad práctica de cualquier grupo puede compararse directamente con el tiempo consumido.
| Eje de comparación | ABC convencional | TDABC |
|---|---|---|
| Etapas de asignación | Dos: de los recursos a las actividades y de estas a los objetos de costo | Una: tasa de costo de capacidad multiplicada por el tiempo requerido |
| Medición del consumo | Encuestas periódicas sobre el porcentaje de tiempo dedicado a cada actividad | Estimación directa de tiempos unitarios por observación, registros o juicio informado |
| Capacidad no utilizada | Visible solo si la tasa se calcula sobre la capacidad práctica del inductor | Visible en todos los grupos de recursos |
| Variabilidad de las transacciones | Se modela multiplicando actividades o subactividades | Se modela con términos adicionales en la ecuación de tiempo |
| Control del propio modelo | Los porcentajes suman siempre el 100 % | Un tiempo total superior a la capacidad revela errores de estimación |
Cabe señalar que eliminar la primera etapa no significa prescindir de las actividades: el método sigue exigiendo que la organización conozca sus procesos, porque las ecuaciones de tiempo describen justamente sus pasos. Por esa razón, la literatura lo trata como una evolución del procedimiento de medición y no como un sistema rival.
La tasa de costo de capacidad
Por tasa de costo de capacidad se entiende el cociente entre el costo de la capacidad suministrada por un grupo de recursos y la capacidad práctica de ese mismo grupo, expresada en unidades de tiempo (Kaplan y Anderson, 2004).
El numerador integra el personal asignado al grupo con sus prestaciones y aportes, la supervisión directa, el espacio ocupado y los equipos y tecnología. Se excluyen los materiales directos, que se asignan por otra vía, y los recursos flexibles cuyo consumo es proporcional a cada transacción y pueden cargarse directamente a ella. De lo anterior se concluye que el TDABC se reserva, en rigor, para los recursos comprometidos, que son justamente aquellos cuya capacidad puede quedar sin usar.
El ejemplo con que Kaplan y Anderson (2004) presentan el método resulta instructivo. Un departamento de atención al cliente cuesta US$560.000 en el período y realiza tres actividades: procesar pedidos, atender consultas y verificar crédito. Bajo el ABC convencional, las encuestas asignan el 70 %, el 10 % y el 20 % del tiempo a cada una. El TDABC parte, en cambio, de la capacidad práctica del departamento —700.000 minutos— y de los tiempos unitarios de cada transacción: 8 minutos por pedido, 44 por consulta y 50 por verificación, lo que arroja una tasa de US$0,80 por minuto.
| Actividad | Minutos por unidad | Cantidad real | Minutos consumidos | Costo asignado ($) |
|---|---|---|---|---|
| Procesar pedidos | 8 | 51.000 | 408.000 | US$326.400 |
| Atender consultas | 44 | 1.150 | 50.600 | US$40.480 |
| Verificar crédito | 50 | 2.700 | 135.000 | US$108.000 |
| Tiempo usado | — | — | 593.600 | US$474.880 |
| Capacidad no utilizada | — | — | 106.400 | US$85.120 |
| Capacidad práctica suministrada | — | — | 700.000 | US$560.000 |
La comparación es reveladora por dos razones. El ABC convencional asigna US$574.960, esto es, US$14.960 más que el costo efectivamente incurrido, porque sus tasas se calcularon sobre cantidades estimadas menores que las realizadas. Y, sobre todo, el TDABC revela que el departamento usó solo 593.600 de los 700.000 minutos disponibles: lejos de estar sobrecargado, como sugería el ABC, tenía US$85.120 de capacidad sin usar, el 15,2 % de su capacidad práctica. El método no solo asigna el costo de manera distinta, por tanto, sino que corrige la lectura que la dirección hace de su propia capacidad.
Capacidad práctica, teórica y normal
La literatura distingue varias nociones de capacidad que no son intercambiables, porque elegir una u otra como denominador produce costos unitarios distintos y sirve a propósitos distintos. Horngren, Datar y Rajan (2012) analizan esos niveles alternativos y sus efectos sobre el costeo de los productos y las decisiones de precio.
| Noción | Qué mide | Uso característico |
|---|---|---|
| Capacidad teórica | El máximo de actividad posible si los recursos operaran sin interrupción alguna | Referencia de partida para estimar la capacidad práctica |
| Capacidad práctica | La capacidad teórica menos las interrupciones inevitables: descansos, capacitación, reuniones, mantenimiento previsto | Denominador de la tasa del TDABC; costo para decidir |
| Capacidad normal | La producción que se espera conseguir en promedio a lo largo de varios períodos, en circunstancias normales | Denominador exigido por la NIC 2 para distribuir los costos indirectos fijos al valuar inventarios |
Kaplan y Anderson (2004) proponen dos vías para estimar la capacidad práctica: asumir que equivale a un porcentaje de la capacidad teórica —entre el 80 % y el 85 %— o revisar los niveles de actividad de períodos anteriores; los autores insisten en que el objetivo es que la estimación sea aproximadamente correcta y no perfectamente exacta. La elección del denominador tiene, además, consecuencias sobre los precios: Horngren et al. (2012) denominan espiral descendente de la demanda al ciclo que se produce cuando una organización calcula su tasa sobre la demanda esperada, pues si la demanda cae la tasa sube, y si ese mayor costo unitario se traslada al precio la demanda puede caer de nuevo. Al fijar el denominador en la capacidad práctica, la tasa no varía con el volumen y la caída de la demanda se manifiesta como un mayor costo de capacidad no utilizada, visible y separado del costo del producto.
Esa distinción encuentra un límite normativo. La NIC 2, en su párrafo 13, exige distribuir los costos indirectos fijos sobre la capacidad normal y reconocer como gasto los no distribuidos; la NIIF para las Pymes establece la misma regla en su numeral 13.9. El costo TDABC es, por tanto, un costo para decidir: si se quiere emplear para valuar inventarios, su denominador debe ajustarse a la capacidad normal y solo la ociosidad medida respecto de ella se lleva al gasto.
El tiempo como inductor y las ecuaciones de tiempo
El TDABC emplea el tiempo como inductor común bajo el supuesto de que el consumo de los recursos de un grupo es aproximadamente proporcional al tiempo que cada transacción exige de él. El supuesto resulta razonable en los procesos administrativos y de servicio, donde el recurso crítico es el tiempo del personal o de los equipos, pero deja de ser un buen sustituto cuando el recurso crítico es otro —el espacio de una bodega, la capacidad de carga de un vehículo—, caso en el que Namazi (2016) cuestiona su validez como inductor universal.
Por ecuación de tiempo se entiende la expresión que estima el tiempo que una transacción exige de un grupo de recursos como función de sus características, en lugar de asignarle un tiempo único (Kaplan y Anderson, 2004; Ruiz de Arbulo López y Fortuny-Santos, 2011).
En esta expresión, el término independiente representa el tiempo de la variante más simple de la transacción; cada coeficiente, el tiempo adicional que exige una característica; y cada variable, la cantidad de esa característica —el número de líneas de un pedido— o una variable que toma el valor uno cuando la característica está presente y cero cuando no lo está. Kaplan y Anderson (2004) ilustran la idea con el empaque de un pedido, cuyo tiempo básico de 0,5 minutos aumenta en 6,5 minutos si exige empaque especial y en 2,0 si se despacha por vía aérea.
La construcción de una ecuación culmina en un paso que merece énfasis: validarla comparando el tiempo total estimado del período con la capacidad práctica. Ese paso constituye un control interno derivado de la lógica misma del método, pues como el TDABC mide por separado la capacidad suministrada y el tiempo consumido, cualquier sobrestimación se hace visible cuando el tiempo total excede la capacidad. La encuesta de porcentajes del ABC no ofrece ese control, porque sus porcentajes suman siempre el cien por ciento.
Conviene distinguir, por último, la ecuación de tiempo del inductor de duración de la Unidad 5: en el ABC, ese inductor reparte el costo de una actividad ya costeada; en el TDABC, el tiempo mide directamente el consumo de la capacidad de un grupo de recursos, y una sola ecuación sustituye lo que el ABC modelaría con varias subactividades o inductores (Condori Suca et al., 2023).
El caso: Delicias Amazónicas S.A.S. costeada con TDABC
El caso conserva sin modificación los datos de la Unidad 5 —50.000 unidades, $250.000.000 de costos indirectos, 120 alistamientos—, de modo que las diferencias en los resultados obedecen exclusivamente al método. La aplicación de las etapas del TDABC conduce a tres grupos de recursos comprometidos, cada uno con su capacidad práctica y su tasa, y a tres recursos flexibles que se cargan directamente a las transacciones que los consumen.
| Grupo de recursos | Costo comprometido ($) | Capacidad práctica | Tasa de costo de capacidad ($) | Recurso flexible cargado directamente |
|---|---|---|---|---|
| Maquinaria de la línea | $80.000.000 | 25.000 horas máquina | $3.200 por hora | Energía: $1.000 por hora máquina |
| Cuadrilla de alistamiento | $42.000.000 | 175.000 minutos-técnico | $240 por minuto | Insumos: $150.000 por alistamiento |
| Formulación y calidad | $30.000.000 | 100.000 minutos | $300 por minuto | Servicios externos imputables |
La unidad minuto-técnico expresa un minuto de trabajo de una persona: si un alistamiento ocupa a los dos técnicos durante una hora, consume 120 minutos-técnico. Con una jornada contratada de 109.375 minutos anuales por persona, la capacidad teórica del grupo asciende a 218.750 minutos-técnico, y al estimar en un 20 % el tiempo de descansos, capacitación, reuniones y desplazamientos, la capacidad práctica resulta de 175.000.
Los alistamientos no son homogéneos, y la empresa recoge esa variabilidad en una ecuación: un alistamiento básico consume 750 minutos-técnico, uno de Pulpa Gourmet añade 450 por la desinfección adicional, y un re-alistamiento añade 500 por purgar la línea y repetir la formulación. De manera análoga, el tiempo anual de formulación por línea depende del número de sabores activos y de si la línea exige presentación especial.
| Grupo de recursos | Pulpa Clásica | Pulpa Gourmet | Capacidad no utilizada |
|---|---|---|---|
| Maquinaria (horas) | 16.000 | 4.000 | 5.000 |
| Alistamiento (minutos-técnico) | 17.000 | 130.000 | 28.000 |
| Formulación (minutos) | 25.000 | 60.000 | 15.000 |
El dato del grupo de alistamiento es el más revelador: Pulpa Gourmet consume casi ocho veces el tiempo de Pulpa Clásica y, además, quedan 28.000 minutos-técnico sin usar, el 16 % de la capacidad práctica que la empresa paga. Esa información no podía obtenerse con el inductor «número de alistamientos» de la Unidad 5, porque sin una medida común de tiempo no era posible expresar cuántos podía atender la cuadrilla.
| Concepto | Pulpa Clásica ($) | Pulpa Gourmet ($) | No utilizada ($) | Total ($) |
|---|---|---|---|---|
| Maquinaria y energía | $67.200.000 | $16.800.000 | $16.000.000 | $100.000.000 |
| Alistamiento: personal e insumos | $7.080.000 | $46.200.000 | $6.720.000 | $60.000.000 |
| Formulación y servicios externos | $13.500.000 | $32.000.000 | $4.500.000 | $50.000.000 |
| Costo indirecto asignado | $87.780.000 | $95.000.000 | $27.220.000 | $210.000.000 |
Sumada la administración de planta —$40.000.000 que, por no guardar relación causal con el tiempo de ninguna referencia, se mantiene fuera de la asignación con el criterio de la Unidad 5—, el cuadro reconstruye exactamente los $250.000.000 de costos indirectos, y el costo unitario asciende a $9.194,50 en Pulpa Clásica y a $18.500 en Pulpa Gourmet.
| Referencia | Tradicional ($) | ABC para decidir ($) | TDABC ($) |
|---|---|---|---|
| Pulpa Clásica: costo | $12.000 | $9.305 | $9.194,50 |
| Pulpa Clásica: margen | $1.000 | $3.695 | $3.805,50 |
| Pulpa Gourmet: costo | $14.000 | $19.180 | $18.500 |
| Pulpa Gourmet: margen | $4.000 | −$1.180 | −$500 |
La lectura admite tres conclusiones. La primera es que el cambio decisivo de la serie ocurrió al pasar del costeo tradicional al ABC, que invirtió la conclusión sobre la rentabilidad de Pulpa Gourmet; el TDABC no la revierte, sino que la matiza. La segunda es que el TDABC reduce el costo de ambas referencias —$110,50 por unidad en Clásica y $680 en Gourmet— porque retira de ellas los $11.220.000 de capacidad no utilizada en alistamiento y formulación que el ABC les cargaba. La tercera es que Pulpa Gourmet sigue sin cubrir su costo para decidir, pero su pérdida unitaria es menos de la mitad de la estimada en la Unidad 5, lo cual cambia el peso relativo de las alternativas que allí se discutieron.
Dos efectos que conviene separar
El resultado anterior combina dos efectos de propiedades distintas: el efecto capacidad proviene de calcular la tasa sobre la capacidad práctica, y el efecto heterogeneidad, de reconocer mediante la ecuación que no todos los alistamientos consumen el mismo tiempo. Aislados sobre el costo de personal de alistamiento, se mueven en sentidos opuestos para Pulpa Gourmet.
| Paso | Pulpa Clásica ($) | Pulpa Gourmet ($) | No utilizada ($) |
|---|---|---|---|
| ABC de la Unidad 5: $350.000 por alistamiento | $7.000.000 | $35.000.000 | — |
| Paso 1: capacidad práctica, tiempo uniforme | $5.880.000 | $29.400.000 | $6.720.000 |
| Paso 2: ecuación de tiempo (TDABC) | $4.080.000 | $31.200.000 | $6.720.000 |
En el paso 1, los $35.280.000 de capacidad usada se reparten en proporción al número de alistamientos, como si todos duraran lo mismo: ambas referencias se abaratan y aparecen $6.720.000 de capacidad no utilizada. En el paso 2, la ecuación reconoce que un alistamiento de Gourmet y un re-alistamiento consumen más tiempo, y traslada $1.800.000 de Clásica a Gourmet. Un análisis que solo observara el resultado final concluiría que el TDABC «favorece» a Gourmet, cuando revela dos cosas distintas: que la empresa paga capacidad de alistamiento que no usa —lo que orienta la decisión sobre la capacidad— y que los alistamientos de Gourmet son más costosos, que orienta la decisión sobre el producto.
Del costeo a la planeación de la capacidad
Los apartados anteriores emplearon el TDABC para explicar el pasado, pero el mismo modelo puede recorrerse en sentido inverso para planear el futuro: si la organización conoce los tiempos unitarios y las ecuaciones de cada proceso, puede proyectar la demanda del siguiente período, traducirla en tiempo requerido por cada grupo y determinar cuántos recursos debe suministrar y cuánto costarán.
Suponga que Delicias Amazónicas S.A.S. proyecta 44.000 unidades de Pulpa Clásica y 12.000 de Pulpa Gourmet, estandariza sus formulaciones y elimina los re-alistamientos, programa 18 alistamientos de Clásica y 90 de Gourmet, e incorpora dos nuevos sabores a la línea Gourmet. La maquinaria requeriría 22.400 de sus 25.000 horas y la formulación 95.000 de sus 100.000 minutos: ambos grupos absorben el crecimiento con la capacidad existente. La cuadrilla de alistamiento, en cambio, queda holgada, pues la eliminación de los re-alistamientos y la disminución del número de alistamientos reducen el tiempo requerido a 121.500 minutos-técnico frente a 175.000 disponibles; como cada técnico aporta 87.500 minutos-técnico prácticos, el grupo requiere aproximadamente 1,39 técnicos.
Ese número fraccionario plantea la decisión típica del presupuesto de capacidad, porque los recursos comprometidos se suministran en unidades completas. La primera alternativa consiste en mantener los dos técnicos y aceptar una holgura planeada de 53.500 minutos-técnico, equivalente a $12.840.000. La segunda, en conservar un técnico de planta y contratar por prestación de servicios los 34.000 minutos-técnico faltantes, a una tarifa estimada de $300 por minuto, superior a los $240 del personal propio porque el recurso contratado cobra por su flexibilidad: el costo de alistamiento bajaría de $42.000.000 a $31.200.000, con una diferencia de $10.800.000 a favor de la segunda.
Esa cifra no agota la decisión. La segunda alternativa supone costos de ajuste que el cálculo no cuantifica —terminación o reubicación de un cargo, curva de aprendizaje del contratista, riesgo de indisponibilidad— y sacrifica la reserva que ofrecen dos técnicos ante un crecimiento posterior de la demanda; una tercera vía, frecuente en la práctica, consiste en reasignar parte del tiempo de un técnico a otra área. De lo anterior se concluye que el TDABC no decide por la dirección, pero le muestra con anticipación cuánto cuesta cada alternativa de capacidad: con el presupuesto completo, la producción crece de 50.000 a 56.000 unidades mientras los costos indirectos aumentan solo un 1,04 % en la primera alternativa o disminuyen un 3,28 % en la segunda, porque el crecimiento se absorbe con capacidad que ya se pagaba y no se usaba.
Servicios de salud, sector público y perspectiva crítica
Desde 2011, el método encontró un campo de aplicación fértil en los servicios de salud. Porter (2010) define el valor en la atención en salud como los resultados obtenidos por cada unidad monetaria gastada, medidos alrededor de la condición clínica del paciente y no de cada servicio aislado. Sobre esa base, Kaplan y Porter (2011) proponen medir con TDABC el costo total de los recursos utilizados durante el ciclo completo de atención de un paciente para una condición clínica específica: el objeto de costo deja de ser el departamento o el procedimiento y pasa a ser la secuencia de consultas, exámenes, procedimientos y seguimiento que el paciente recorre por esa condición. El método identifica, además, cuánta capacidad de cada recurso se usa efectivamente para atender pacientes, información que los sistemas tradicionales de los prestadores no ofrecen.
La Clínica Amazónica, institución ficticia de Florencia, ilustra esa lógica al costear el ciclo trimestral de control de un paciente con diabetes tipo 2, que comprende cinco pasos: admisión y facturación, toma y análisis de muestras, consulta médica de control, educación en autocuidado y dispensación de medicamentos. El costo de personal y equipos del ciclo asciende a $80.500, que llega a $105.500 al sumar los reactivos de laboratorio, y la duración de la consulta se estima mediante una ecuación que añade minutos si el paciente es nuevo, si requiere valoración ampliada por comorbilidad o si se realiza un procedimiento menor. Durante el mes analizado, los 250 ciclos consumieron $20.125.000 de capacidad y la clínica dispuso de $5.100.000 mensuales sin usar en esos cinco recursos. El mapa de proceso permite, además, preguntarse quién debe realizar cada paso: si la educación en autocuidado se asigna a una auxiliar de enfermería entrenada, con criterio clínico y dentro de sus competencias, el ciclo se abarata en $4.000, aunque ese ahorro no se vuelve menor gasto mientras la capacidad liberada no se reasigne.
El método resulta igualmente pertinente en el sector público, donde buena parte de los servicios consiste en tiempo de personal apoyado por espacios y sistemas de información. En la ventanilla tributaria del municipio ficticio de Villa Esperanza del Caguán, con un costo de $181.440.000 y una capacidad práctica de 302.400 minutos anuales, la tasa resulta de $600 por minuto, y una ecuación que añade tiempo si el predio registra saldo pendiente y si la solicitud se radica presencialmente arroja un paz y salvo predial de $4.800 en su variante virtual y de $21.000 en la presencial con saldo pendiente. En lo público, sin embargo, la decisión natural no siempre consiste en reducir la planta, pues esa capacidad puede reasignarse a funciones que agregan valor para la comunidad, como la fiscalización y el cobro de cartera; cabe advertir, además, que el costo para la entidad no es el costo para el ciudadano y que el costo de un trámite no autoriza, por sí mismo, a fijar cobros.
El TDABC no debe presentarse, por último, como un método exento de limitaciones. La crítica más recurrente sostiene que no resuelve el problema de estimación que aquejaba al ABC, sino que lo desplaza: de las encuestas al personal hacia la estimación de los tiempos unitarios y de la capacidad práctica (Gervais, Levant y Ducrocq, 2010; Namazi, 2016). Si la dirección carece de información fiable sobre los tiempos reales, la estimación directa puede resultar tan poco confiable como la encuesta que sustituye, con el agravante de que concentra el juicio en menos personas. Namazi (2016) cuestiona, además, el supuesto de linealidad y aditividad de las ecuaciones, que no se cumple cuando las características de la transacción interactúan entre sí. En el ámbito colombiano, Hincapié Santana y Serna Higuita (2013) concluyen que no es un modelo de costeo completo e independiente, pues su validez depende de los fundamentos conceptuales —actividad, causalidad, inductor— que el ABC estableció.
Preguntas de reflexión
- Explique por qué Kaplan y Anderson (2004) presentan el TDABC como respuesta a un problema de costo, de actualización y de sesgo del ABC convencional, y no como la corrección de un error conceptual del método.
- En el ejemplo del departamento de atención al cliente, el ABC asignó más costo del efectivamente incurrido. ¿Qué proporción de la capacidad práctica quedó sin usar y qué error de lectura corrige el TDABC?
- Explique la espiral descendente de la demanda y por qué el uso de la capacidad práctica como denominador la evita.
- En el caso de Delicias Amazónicas S.A.S., el TDABC abarata y encarece a la vez los alistamientos de Pulpa Gourmet. Distinga el efecto capacidad del efecto heterogeneidad y explique qué decisión orienta cada uno.
- ¿Por qué los $11.220.000 de capacidad no utilizada en alistamiento y formulación no se reconocen de manera automática como gasto conforme a la NIC 2?
Para seguir leyendo
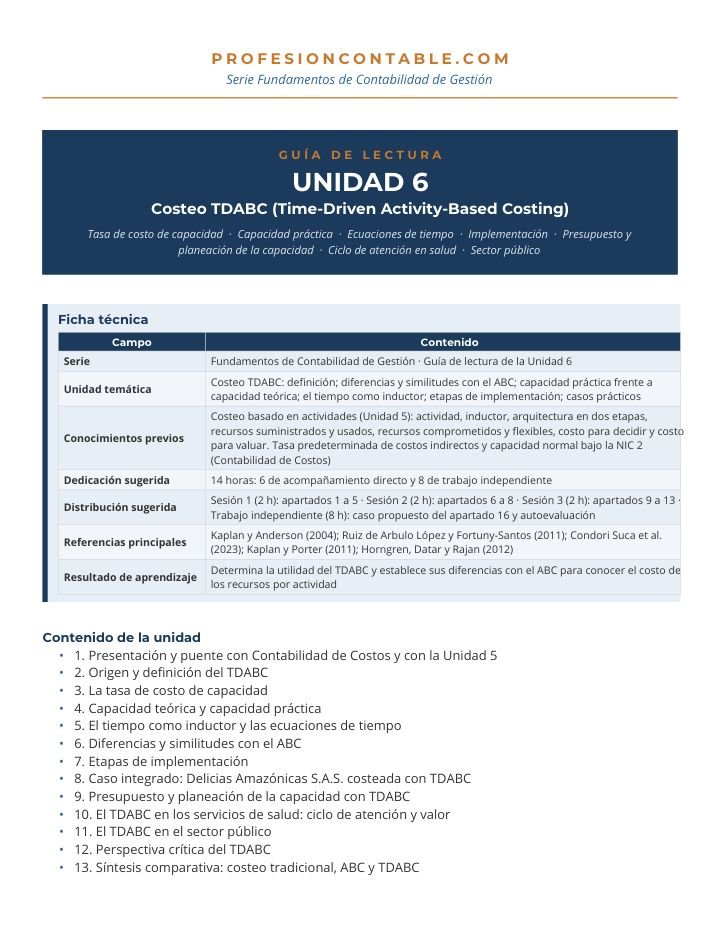
La guía de lectura en PDF desarrolla con mayor amplitud lo que aquí se expone en síntesis: la tabla completa del puente conceptual entre Contabilidad de Costos, la Unidad 5 y el TDABC; la comparación íntegra entre el ABC convencional y el TDABC en siete ejes; las siete etapas de implementación con sus factores críticos de éxito y sus dificultades documentadas; el desarrollo detallado de las ecuaciones de tiempo del caso y el tratamiento de los re-alistamientos; el presupuesto de costos indirectos del período siguiente bajo ambas alternativas de capacidad; el cuadro mensual de capacidad de la Clínica Amazónica y el cuadro anual de la ventanilla tributaria; la síntesis comparativa de los tres métodos de costeo que la serie ha desarrollado; un glosario de quince términos; diecisiete preguntas de autoevaluación con su solucionario; y un caso propuesto para trabajo independiente sobre una distribuidora agroindustrial, con su solucionario completo. Se recomienda descargarla y resolver el caso propuesto antes de avanzar a la unidad siguiente.
Referencias
Condori Suca, Z. M., Galán Chanamé, N., Romero-Carazas, R., y Bernedo-Moreira, D. H. (2023). Costeo basado en el tiempo invertido por actividad para servicios de tomografía. Costos y Gestión, 33(104), 66–84. https://doi.org/10.56563/costosygestion.104.3
Gervais, M., Levant, Y., y Ducrocq, C. (2010). Time-Driven Activity-Based Costing (TDABC): An initial appraisal through a longitudinal case study. Journal of Applied Management Accounting Research, 8(2), 1–20.
Hincapié Santana, J. E., y Serna Higuita, D. C. (2013). Del ABC al TDABC: ¿una mejora efectiva en la gestión del costo para las empresas de servicios colombianas? [Trabajo de grado, Universidad de Antioquia].
Horngren, C. T., Datar, S. M., y Rajan, M. V. (2012). Contabilidad de costos: un enfoque gerencial (14.ª ed.). Pearson.
IASB. (s. f.). NIC 2 Inventarios. Norma incorporada al ordenamiento colombiano por el Decreto 2420 de 2015.
IASB. (s. f.). NIIF para las Pymes, Sección 13 Inventarios.
Kaplan, R. S., y Anderson, S. R. (2004). Time-driven activity-based costing. Harvard Business Review, 82(11), 131–138.
Kaplan, R. S., y Anderson, S. R. (2007). Time-driven activity-based costing: A simpler and more powerful path to higher profits. Harvard Business School Press.
Kaplan, R. S., y Porter, M. E. (2011). How to solve the cost crisis in health care. Harvard Business Review, 89(9), 47–64.
Namazi, M. (2016). Time driven activity based costing: Theory, applications and limitations. Iranian Journal of Management Studies, 9(3), 457–482.
Porter, M. E. (2010). What is value in health care? The New England Journal of Medicine, 363(26), 2477–2481. https://doi.org/10.1056/NEJMp1011024
Ruiz de Arbulo López, P., y Fortuny-Santos, J. (2011). Innovación en gestión de costes: del ABC al TDABC. Dirección y Organización, (43), 16–26. https://doi.org/10.37610/dyo.v0i43.359
Delicias Amazónicas S.A.S., la Clínica Amazónica y el municipio de Villa Esperanza del Caguán son organizaciones ficticias empleadas con fines exclusivamente didácticos; sus cifras no se atribuyen a ninguna organización real.
Ver el documento aquí· 953 KB
¿No se ve bien? Ábralo en una pestaña nueva para verlo a pantalla completa.