
Unidad 5 de 9
Costeo ABC: cuando la base única reparte mal el costo indirecto
Cómo el costeo por actividades corrige la distorsión del reparto volumétrico y qué revela sobre la rentabilidad de productos y clientes.
Delicias Amazónicas S.A.S. procesa dos referencias de pulpa de fruta en una misma línea. Su sistema de costos reparte los $250.000.000 de costo indirecto del período entre horas de mano de obra directa y concluye que ambas referencias soportan exactamente $5.000 por unidad. El resultado parece razonable, porque cada unidad consume media hora de trabajo. Sin embargo, la Pulpa Clásica se produce en lotes grandes con apenas 20 alistamientos en el período, mientras que la Pulpa Gourmet, de menor volumen, exige 100 alistamientos, seis sabores distintos y su propio registro sanitario. La pregunta que decide la política comercial de la empresa es si esos 120 alistamientos los causa el volumen de unidades producidas o la complejidad de lo que se fabrica.
La respuesta cambia el diagnóstico por completo: bajo el costeo tradicional, la Pulpa Gourmet aparece con un margen del 22,2 % y la Clásica con uno del 7,7 %; bajo el costeo basado en actividades —ABC, por activity-based costing—, la Gourmet resulta tener margen negativo y la Clásica se revela como la referencia sólida. Esta unidad recorre el mecanismo que produce esa inversión y examina hasta dónde llega su valor: qué mide realmente el costo ABC, en qué condiciones sirve para decidir y qué revela cuando el objeto de costo deja de ser el producto y pasa a ser el cliente.
La crítica al costeo tradicional y la fábrica oculta
El costeo basado en actividades nace de una crítica precisa. Johnson y Kaplan (1987) documentaron que, a medida que las organizaciones manufactureras diversificaron su oferta y automatizaron sus procesos, los costos indirectos crecieron en magnitud relativa frente a la mano de obra directa, mientras que los sistemas de costos —diseñados décadas atrás para estructuras predominantemente directas— continuaron repartiendo ese costo mediante una base volumétrica única. Cooper y Kaplan (1988) formularon la consecuencia: cuando el costo indirecto se reparte por una sola base de volumen, los productos de alto volumen y baja complejidad absorben una porción superior a la que realmente generan, mientras que los de bajo volumen y alta complejidad absorben una inferior a la que efectivamente causan.
Un antecedente directo de ese diagnóstico se encuentra en el concepto de la «fábrica oculta» (the hidden factory), de Miller y Vollmann (1985): buena parte del costo indirecto de una planta no la origina el volumen de unidades producidas, sino las transacciones de soporte que ese volumen exige —logísticas, de balance, de calidad y de cambio—, las cuales constituyen una fábrica adicional, invisible en los reportes convencionales porque estos siguen el flujo físico de los materiales y no el de las transacciones que lo hacen posible.
Conviene precisar el alcance de la crítica: el ABC no niega que el volumen cause costos, pues las actividades de nivel unitario varían precisamente con él, sino que sea la única causa. Cuando la organización fabrica referencias de complejidad semejante, el supuesto volumétrico no genera distorsión relevante; cuando fabrica referencias de volumen y complejidad marcadamente distintos, la distorsión se agrava y puede inducir decisiones equivocadas de precio, de mezcla o de abandono de líneas.
| Premisa | Costeo tradicional | Costeo basado en actividades |
|---|---|---|
| Causa del costo indirecto | El volumen, para la totalidad del CIF | El volumen para el nivel unitario; el número de lotes, de referencias y de transacciones para lo demás |
| Número de bases de asignación | Una sola base para todo el CIF | Un inductor propio para cada actividad |
| Nivel de acumulación | Del recurso al producto | Del recurso a la actividad, y de la actividad al objeto de costo |
| Objeto de costo | El producto | El producto, el cliente, el canal o el pedido |
| Productos que mejor costea | Referencias homogéneas en volumen y complejidad | Referencias heterogéneas en volumen y complejidad |
La práctica que dio origen al método quedó documentada, a mediados de la década de 1980, en casos de la Harvard Business School elaborados por Cooper y Kaplan, entre ellos los de Schrader Bellows y John Deere Component Works; en esta última se empleó por primera vez la expresión activity-based costing (Jones y Dugdale, 2002).
La actividad, la arquitectura de dos etapas y la jerarquía
Por actividad se entiende, en el marco del ABC, el conjunto de tareas homogéneas y repetitivas que consumen recursos y producen un resultado identificable dentro de un proceso (Cuervo, Osorio y Duque, 2013). La actividad ocupa un nivel intermedio en una jerarquía de acumulación que va de la tarea a la función, y el ABC acumula allí el costo por su equilibrio entre precisión y costo de administración: descender hasta la tarea multiplicaría las agrupaciones sin ganancia proporcional de exactitud, y permanecer en el proceso reproduciría la agregación excesiva que el método busca superar.
El método asigna el costo en dos etapas sucesivas: en la primera, el costo de los recursos se traslada a las actividades mediante inductores de recursos; en la segunda, el costo acumulado en cada actividad se traslada a los objetos de costo mediante inductores de actividad. Esa arquitectura es el rasgo estructural que distingue al ABC del costeo tradicional, que ejecuta una sola etapa (Kaplan y Cooper, 1998). Para que la segunda etapa sea válida, cada agrupación debe satisfacer el criterio de homogeneidad: todos los costos reunidos en una misma actividad deben variar de manera proporcional frente a un único inductor. El resultado práctico de ese ejercicio es el diccionario de actividades, catálogo que recoge, para cada una, su definición, los recursos que consume y su inductor.
La jerarquía de actividades
La clasificación de las actividades según su nivel jerárquico constituye el aporte conceptual más citado del método, porque permite anticipar qué inductor conviene a cada actividad y por qué algunas no admiten un traslado causal hacia el producto. Esta jerarquía fue propuesta por Cooper (1990) y aplicada al análisis de rentabilidad por Cooper y Kaplan (1991).
| Nivel | Definición | Inductor típico | Ejemplo en el caso |
|---|---|---|---|
| Unitario | Se ejecuta cada vez que se produce una unidad | Horas máquina, horas de MOD | Despulpado y envasado |
| De lote | Se ejecuta una vez por lote, con independencia de las unidades que contenga | Número de alistamientos u órdenes | Alistamiento y limpieza al cambiar de sabor |
| De sostenimiento del producto | Sostiene la existencia de una referencia en el catálogo | Dedicación de recursos por referencia | Formulación, registro sanitario, etiqueta |
| De sostenimiento de la planta | Sostiene la capacidad general de la instalación | Ninguno causal: base convencional | Jefatura de planta, edificio, vigilancia |
Los tres primeros niveles admiten un inductor que vincula el costo con el producto en agregación creciente —por unidad, por lote, por referencia—, mientras que el cuarto carece de un inductor causal. Cabe señalar que el costo de los niveles superiores no varía con el volumen: duplicar las unidades de un lote no duplica el costo de alistarlo, y esa observación, aparentemente elemental, explica por qué el costeo tradicional sobrecostea las referencias de lotes grandes y subcostea las de lotes pequeños. La ausencia de causalidad del cuarto nivel se resuelve de manera distinta según el propósito: Cooper y Kaplan (1991) sostienen que, para analizar rentabilidad, solo los costos de nivel unitario, de lote y de sostenimiento del producto deberían asignarse a los productos, mientras que la NIC 2 incluye la gestión y administración de la planta entre los costos del inventario (párrafo 12) y exige distribuirla sobre la capacidad normal (párrafo 13).
La selección de los inductores
Duque Roldán, Cuervo Tafur y Gómez Montoya (2005) —que emplean de manera preferente el término direccionador, reconocido en la doctrina colombiana— señalan cuatro criterios para seleccionar un inductor: la relación causal, la disponibilidad y el costo de la información, el efecto inducido en el comportamiento de quienes son medidos a través de él, y su constancia y control por parte de quien responde por la actividad. A ello se añade que contar las veces que ocurre una actividad resulta más económico que medir su duración o imputarle los recursos consumidos (Kaplan y Cooper, 1998), de donde se desprende un corolario práctico: aumentar el número de agrupaciones e inductores incrementa la exactitud, pero también el costo de administrar el sistema (Cooper, 1989a).
El caso cuantificado: la distorsión y el subsidio cruzado
Delicias Amazónicas S.A.S. es una empresa ficticia de Florencia, Caquetá, que procesa y envasa pulpa de frutas amazónicas para clientes institucionales y comerciales de la región y mayoristas del interior del país. Su línea única de despulpado y envasado es compartida por dos referencias que ilustran de manera deliberada el contraste entre volumen y complejidad: la Pulpa Clásica, con 40.000 unidades y 20 alistamientos, y la Pulpa Gourmet, con 10.000 unidades y 100 alistamientos; ambas consumen 0,5 horas de mano de obra directa y 0,4 horas máquina por unidad.
El costeo tradicional reparte los $250.000.000 de CIF sobre las 25.000 horas totales de mano de obra directa, con una tasa de $10.000 por hora y, en consecuencia, los mismos $5.000 de CIF por unidad para ambas referencias. El ABC descompone ese mismo monto en cuatro agrupaciones, una por cada nivel de la jerarquía, y asigna cada una mediante el inductor que mejor explica su consumo.
| Actividad (nivel) | Costo de la actividad ($) | Inductor | Asignado a Clásica ($) | Asignado a Gourmet ($) |
|---|---|---|---|---|
| Operación de máquina (unitario) | $100.000.000 | Horas máquina usadas | $80.000.000 | $20.000.000 |
| Alistamientos (de lote) | $60.000.000 | Número de alistamientos | $10.000.000 | $50.000.000 |
| Sostenimiento del producto | $50.000.000 | Imputación directa | $15.000.000 | $35.000.000 |
| Administración de planta | $40.000.000 | Base convencional declarada | $32.000.000 | $8.000.000 |
| Total | $250.000.000 | Cuatro inductores | $137.000.000 | $113.000.000 |
Las tasas resultantes son de $5.000 por hora máquina y $500.000 por alistamiento. El CIF por unidad pasa así de $5.000 a $3.425 en la Clásica y de $5.000 a $11.300 en la Gourmet, de modo que el costo unitario total de la primera baja de $12.000 a $10.425 y el de la segunda sube de $14.000 a $20.300.
| Componente del costo | Clásica tradicional ($) | Clásica ABC ($) | Gourmet tradicional ($) | Gourmet ABC ($) |
|---|---|---|---|---|
| Materiales directos | $3.000 | $3.000 | $5.000 | $5.000 |
| Mano de obra directa | $4.000 | $4.000 | $4.000 | $4.000 |
| Costo indirecto de fabricación | $5.000 | $3.425 | $5.000 | $11.300 |
| Costo unitario | $12.000 | $10.425 | $14.000 | $20.300 |
El costeo tradicional sobrecostea la Pulpa Clásica en $1.575 por unidad —un 15,1 % por encima de su costo ABC— y, de manera simétrica, subcostea la Gourmet en $6.300, un 31,0 % por debajo. Multiplicados por las unidades de cada referencia, ambos montos coinciden exactamente en $63.000.000: es la cuantificación del subsidio cruzado que la crítica de Cooper y Kaplan (1988) anticipaba en el plano conceptual. El método no altera el costo total de la organización —$620.000.000 bajo ambos sistemas—, sino únicamente su distribución, y esa redistribución invierte la conclusión gerencial: con precios de $13.000 y $18.000, el ABC revela que la Gourmet arroja una pérdida de $2.300 por unidad y que la Clásica, presentada por el costeo tradicional como la menos rentable, es la referencia sólida.
Recursos usados, capacidad no utilizada y decisión
El costeo anterior respondió cuánto CIF corresponde a cada referencia, pero no la pregunta más exigente que formula la gerencia al decidir: si la organización dejara de producir una referencia, ¿en cuánto disminuirían efectivamente sus erogaciones? Cooper y Kaplan (1992) reformularon el ABC como un modelo que mide el costo de los recursos usados por las actividades, y no el de los suministrados, que es lo que registra la contabilidad financiera. La diferencia entre ambos es el costo de la capacidad no utilizada.
La distinción exige separar los recursos según la forma en que la organización los adquiere. Los recursos comprometidos —el personal de planta, la depreciación de los equipos— se suministran por anticipado y su costo se causa se usen o no; los recursos flexibles —la energía, los insumos de limpieza— se adquieren a medida que se usan. La distinción reelabora la clasificación de costos fijos y variables con un matiz importante: el costo fijo se define por su comportamiento frente al volumen, mientras que el recurso comprometido se define por la decisión de suministrarlo antes de conocer su uso. En el caso, $192.000.000 de los $250.000.000 de CIF corresponden a recursos comprometidos.
La línea tiene una capacidad práctica de 25.000 horas máquina —el nivel de actividad que puede sostener en condiciones eficientes, descontadas las interrupciones inevitables— y las referencias usaron 20.000. Si los recursos comprometidos se costean sobre la capacidad práctica y los flexibles sobre el uso real, se obtienen tasas de $3.200 y $1.000 por hora, con lo que cada unidad recibe $1.680 de operación de máquina en lugar de los $2.000 anteriores; la diferencia de $320, multiplicada por las 50.000 unidades, reproduce los $16.000.000 de capacidad no utilizada, que dejan de cargarse a los productos. Conviene no confundir esta capacidad práctica con la capacidad normal de la NIC 2: esta última mide la producción esperada, mientras que la práctica mide lo que la instalación puede ofrecer.
Noreen (1991) examinó en qué condiciones el costo que asigna un sistema ABC coincide con el costo relevante o incremental, y las sintetizó en tres simultáneas: que el costo total pueda dividirse en agrupaciones que dependan cada una de una sola actividad; que el costo de cada agrupación sea estrictamente proporcional al nivel de su actividad; y que cada actividad pueda dividirse en elementos que dependan únicamente de cada producto. La segunda es la más restrictiva y en el caso no se cumple, pues el 80 % del costo de operación de máquina y el 70 % del de alistamientos corresponden a recursos comprometidos, que no disminuyen de manera proporcional cuando disminuye el inductor.
La decisión de eliminar una referencia
El margen ABC negativo de la Pulpa Gourmet —$2.300 por unidad, que sobre 10.000 unidades suma $23.000.000— parece indicar que eliminarla mejoraría la utilidad en ese monto. La conclusión sería correcta solo si todos los recursos que el ABC le asigna desaparecieran con ella.
| Horizonte de la decisión | Costos evitables ($) | Ingresos que se perderían ($) | Efecto sobre la utilidad ($) |
|---|---|---|---|
| Costo ABC asignado | $203.000.000 | $180.000.000 | +$23.000.000 aparente |
| Corto plazo: solo recursos flexibles | $83.000.000 | $180.000.000 | −$97.000.000 |
| Largo plazo: ajustando la capacidad | $195.000.000 | $180.000.000 | +$15.000.000 |
En el corto plazo, eliminarla solo evitaría $83.000.000 de costos frente a $180.000.000 de ingresos perdidos, de modo que la utilidad disminuiría en $97.000.000: los recursos comprometidos seguirían pagándose y se convertirían en capacidad no utilizada. Solo en el largo plazo, si la organización reduce efectivamente el personal de planta, de alistamiento y de formulación y la capacidad de la línea, la eliminación mejoraría la utilidad, y lo haría en $15.000.000 y no en $23.000.000, porque la administración de planta no desaparece con la referencia. De lo anterior se concluye que el costo ABC no es un costo evitable: mide el consumo de recursos, no el cambio en las erogaciones.
Tres lecturas del costo y el estado de resultados por niveles
El costeo basado en actividades es una herramienta de contabilidad de gestión, de uso interno y no normada por las NIIF: el costo que produce sirve para decidir, pero no se traslada de manera automática al costo de los inventarios, que obedece a la NIC 2. De allí se desprenden tres lecturas de un mismo costo. El costo ABC completo de la Pulpa Clásica asciende a $10.425 por unidad; el costo para valuar resta los $320 de capacidad no utilizada y queda en $10.105, pues esos $16.000.000 se reconocen como gasto del período conforme al párrafo 13 de la NIC 2; y el costo para decidir resta además los $800 de administración de planta y queda en $9.305, conforme a Cooper y Kaplan (1991). En la Pulpa Gourmet, las tres cifras son $20.300, $19.980 y $19.180, de modo que bajo el costo para decidir la referencia presenta un margen negativo de $1.180 frente a su precio de $18.000, mientras que la Clásica alcanza $3.695: el diagnóstico se sostiene, aunque con menor magnitud.
Esa lectura admite una presentación más informativa que el costo unitario: el estado de resultados por niveles, que descuenta de los ingresos de cada referencia, de manera escalonada, los costos de cada nivel de la jerarquía.
| Concepto | Pulpa Clásica ($) | Pulpa Gourmet ($) | Total ($) |
|---|---|---|---|
| Ingresos | $520.000.000 | $180.000.000 | $700.000.000 |
| Costos de nivel unitario | $347.200.000 | $106.800.000 | $454.000.000 |
| Margen después del nivel unitario | $172.800.000 | $73.200.000 | $246.000.000 |
| Costos de nivel de lote: alistamientos | $10.000.000 | $50.000.000 | $60.000.000 |
| Costos de sostenimiento del producto | $15.000.000 | $35.000.000 | $50.000.000 |
| Margen de la referencia | $147.800.000 | −$11.800.000 | $136.000.000 |
El estado por niveles hace visible lo que el costo unitario oculta: la Pulpa Gourmet cubre con holgura sus costos de nivel unitario y también los de lote, pero no alcanza a cubrir los $35.000.000 que exige sostenerla en el catálogo. El problema de la referencia no está, por tanto, en su precio frente a sus materiales ni en su proceso de producción, sino en la combinación de lotes pequeños con un costo de sostenimiento elevado para su volumen, de modo que las acciones pertinentes son reducir el número de sabores, compartir formulaciones o aumentar el tamaño de los lotes, antes que abandonarla. Descontados después los $16.000.000 de capacidad no utilizada, los $40.000.000 de administración de planta y los $60.000.000 de costo de servir, la organización obtiene una utilidad de $20.000.000 antes de gastos de administración general.
Rentabilidad por cliente y costo de servir
Los apartados anteriores emplearon el producto como objeto de costo, pero el mismo sistema puede costear otros, y uno de los más reveladores es el cliente: dos clientes que compran el mismo producto al mismo precio pueden tener rentabilidades opuestas si uno compra en pedidos grandes y previsibles y el otro en pedidos pequeños, urgentes y con devoluciones frecuentes. El costeo del producto no detecta esa diferencia, porque las actividades que la originan ocurren después de la fábrica. La jerarquía de Cooper (1990) se extiende por analogía a las actividades de comercialización y servicio, con niveles de pedido, de cliente y de canal, lo que permite descontar del margen bruto el costo de servir; Kaplan (2005) identifica entre los factores que lo elevan la personalización del producto, las cantidades pequeñas por pedido, las entregas urgentes, el soporte comercial y técnico y los plazos de pago amplios.
Delicias Amazónicas S.A.S. vende sus 50.000 unidades a cinco clientes e incurre en $60.000.000 de gastos de venta y distribución que un análisis de actividades agrupa en cuatro actividades de servicio: procesamiento de pedidos, a $30.000 por pedido; despacho y entrega refrigerada, a $100.000 por entrega; visitas comerciales, a $80.000 por visita; y gestión de devoluciones, a $150.000 por devolución.
| Cliente | Ingresos ($) | Margen bruto ABC ($) | Costo de servir ($) | Utilidad del cliente ($) | Sobre ingresos (%) |
|---|---|---|---|---|---|
| C1 Mayorista | $252.000.000 | $44.050.000 | $3.900.000 | $40.150.000 | 15,9 % |
| C2 Distribuidor | $148.000.000 | $23.450.000 | $5.490.000 | $17.960.000 | 12,1 % |
| C3 Restaurantes | $124.000.000 | $1.100.000 | $15.700.000 | −$14.600.000 | −11,8 % |
| C4 Contrato institucional | $78.000.000 | $15.450.000 | $6.460.000 | $8.990.000 | 11,5 % |
| C5 Tiendas | $98.000.000 | −$4.050.000 | $28.450.000 | −$32.500.000 | −33,2 % |
| Total | $700.000.000 | $80.000.000 | $60.000.000 | $20.000.000 | 2,9 % |
El contraste entre los extremos es elocuente: el cliente C5, un conjunto de tiendas de barrio, compra en pedidos de apenas 30 unidades en promedio, frente a las cerca de 792 del mayorista C1, y su costo de servir absorbe el 29,0 % de sus ingresos, mientras que el de C1 apenas el 1,5 %. Cuando los clientes se ordenan de mayor a menor utilidad y se grafica la utilidad acumulada, la figura asciende por encima de la utilidad total y desciende después hasta ella; la literatura de gestión de costos la conoce como curva ballena. Kaplan (2005) señala que, con frecuencia, entre el 15 % y el 20 % de los clientes genera el 100 % o más de las utilidades, mientras que los menos rentables destruyen una parte de lo que los demás generan: en el caso, los tres clientes rentables generan $67.100.000, el 335,5 % de la utilidad total de $20.000.000, y los dos no rentables destruyen $47.100.000.
La curva no es, sin embargo, una lista de clientes para abandonar: Kaplan (2005) propone antes mejorar los procesos internos para reducir el costo de servir, establecer precios diferenciados que cobren las variaciones respecto del pedido estándar y asegurar la permanencia de los clientes rentables. El análisis tiene, además, el mismo límite que la decisión sobre los productos, pues la mayor parte del costo de servir corresponde a recursos comprometidos.
De la información a la gestión: el ABM y la evidencia de su adopción
La información que produce el ABC habilita un cuerpo de práctica gerencial conocido como gestión basada en actividades —ABM, por activity-based management—, que la emplea para mejorar procesos, eliminar actividades que no agregan valor y analizar la rentabilidad por cliente o por canal (Turney, 1991; Kaplan y Cooper, 1998). El ciclo tropieza, sin embargo, con la misma frontera que el análisis de productos y de clientes: en el caso, 24 de los 120 alistamientos fueron re-alistamientos ocasionados por defectos de formulación, esto es, $12.000.000 de actividad sin valor agregado, pero si la empresa los elimina el gasto solo disminuirá en $3.600.000, la porción flexible de ese costo. Los $8.400.000 restantes se convierten en capacidad no utilizada del personal de alistamiento, y solo se traducen en ahorro si la gerencia reduce esa capacidad o la destina a atender un volumen adicional.
La difusión efectiva del método ha sido objeto de varias encuestas desde la década de 1990: Innes y Mitchell (1995) lo encontraron utilizado por un número significativo de grandes empresas del Reino Unido, aunque con un impacto a menudo restringido en alcance, y Bjørnenak (1997) documentó que su adopción se relaciona con la diversidad de productos. Gosselin (1997) denominó paradoja del ABC al hecho de que, pese a sus beneficios teóricos, relativamente pocas empresas lo emplean y un número importante de las que lo adoptan no llegan a implementarlo, mientras que Shields (1995) encontró que el éxito de la implementación no depende de variables técnicas, sino de comportamiento y organizacionales, como el apoyo de la alta dirección y la capacitación.
A esa evidencia se añade una crítica de naturaleza distinta. Armstrong (2002) sostiene que el ABC y la gestión basada en actividades extienden la rendición de cuentas hacia una zona que, en términos contables, se había definido hasta entonces como costo indirecto fijo: la mecánica del método depende de tratar a los departamentos de apoyo como productores en masa de actos repetidos de servicio rutinario, de allí que los presupuestos de nómina puedan vincularse al volumen de actividades, lo que genera presiones hacia la precarización del empleo del personal de apoyo. La crítica no invalida el ABC como sistema de información, pero interpela a quien lo diseña: al definir qué cuenta como actividad y qué se clasifica como «sin valor agregado», el sistema decide también qué trabajo se hace visible y sobre quién recae la presión de reducir el costo.
Preguntas de reflexión
- Explique por qué el costeo tradicional sobrecostea los productos de alto volumen y baja complejidad y subcostea los de bajo volumen y alta complejidad, y relacione esa explicación con los niveles de la jerarquía de actividades.
- Con las cifras del caso, verifique que el sobrecosteo total de la Pulpa Clásica coincide con el subcosteo total de la Pulpa Gourmet, y explique por qué esa coincidencia es necesaria y no casual.
- Enuncie las tres condiciones de Noreen (1991) y señale cuál de ellas no se cumple en la actividad de alistamientos del caso. ¿Qué consecuencia tiene ese incumplimiento sobre el uso del costo ABC para decidir?
- Explique por qué la eliminación de la Pulpa Gourmet, que presenta un margen ABC negativo de $23.000.000, reduciría la utilidad en $97.000.000 a corto plazo. ¿Qué debería ocurrir para que mejorara efectivamente el resultado?
- Distinga el costo para valuar del costo para decidir, cite los párrafos de la NIC 2 que fundamentan el primero y explique qué riesgo corre la organización que confunde ambas lecturas.
Para seguir leyendo
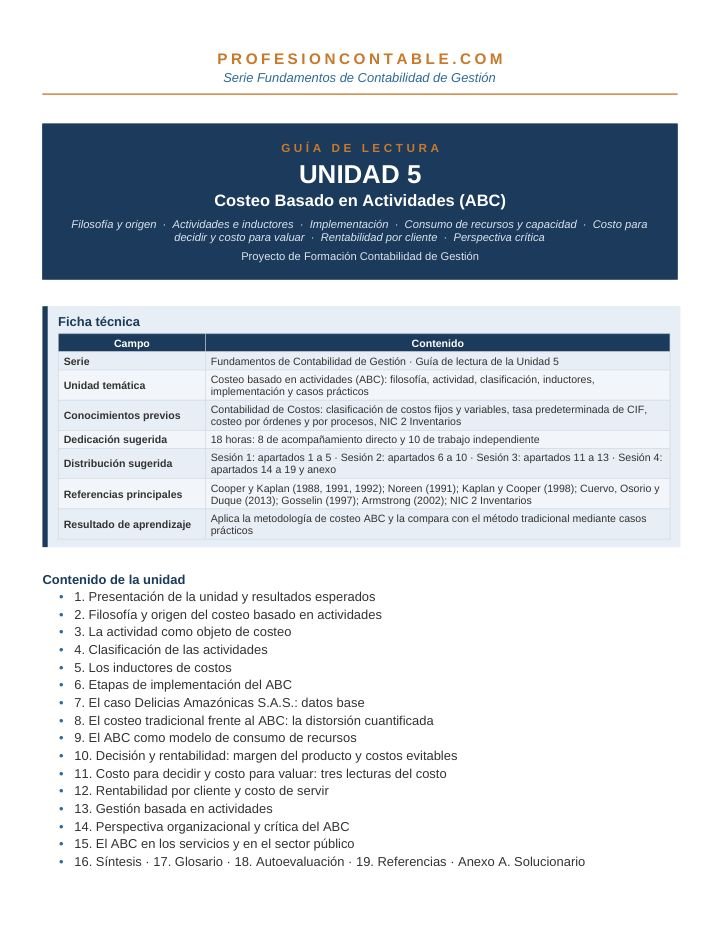
La guía de lectura en PDF desarrolla con mayor amplitud lo que aquí se expone en síntesis: la cronología de la sistematización del método entre 1980 y 2004; el diccionario de actividades del caso; la tipología completa de los inductores de transacción, duración e intensidad; las clasificaciones complementarias de las actividades por valor agregado y por frecuencia; la articulación entre la cadena de valor de Porter y la actividad del ABC; las seis etapas de implementación paso a paso; la tabla detallada de costos evitables de la Pulpa Gourmet; el presupuesto basado en actividades de los alistamientos; el contraste entre la aplicación del ABC en manufactura y en servicios de salud, con la metodología de unidades funcionales del sector público colombiano; un glosario de veinticuatro términos; y dieciséis preguntas de autoevaluación con su solucionario. Se recomienda descargarla y resolver los ejercicios numéricos antes de avanzar a la unidad siguiente, que retoma esta misma planta para desarrollar el costeo ABC dirigido por el tiempo.
Referencias
Armstrong, P. (2002). The costs of activity-based management. Accounting, Organizations and Society, 27(1-2), 99–120.
Bjørnenak, T. (1997). Diffusion and accounting: The case of ABC in Norway. Management Accounting Research, 8(1), 3–17.
Cooper, R. (1989a). The rise of activity-based costing – Part three: How many cost drivers do you need, and how do you select them? Journal of Cost Management, 2(4), 34–45.
Cooper, R. (1990). Cost classification in unit-based and activity-based manufacturing cost systems. Journal of Cost Management, 4(3), 4–14.
Cooper, R., y Kaplan, R. S. (1988). Measure costs right: Make the right decisions. Harvard Business Review, 66(5), 96–103.
Cooper, R., y Kaplan, R. S. (1991). Profit priorities from activity-based costing. Harvard Business Review, 69(3), 130–135.
Cooper, R., y Kaplan, R. S. (1992). Activity-based systems: Measuring the costs of resource usage. Accounting Horizons, 6(3), 1–13.
Cuervo Tafur, J., Osorio Agudelo, J. A., y Duque Roldán, M. I. (2013). Costeo basado en actividades ABC: gestión basada en actividades ABM (2.ª ed.). Ecoe Ediciones.
Duque Roldán, M. I., Cuervo Tafur, J., y Gómez Montoya, L. F. (2005). Los direccionadores: ¿solución o problema del ABC? Contaduría Universidad de Antioquia, (47), 39–58.
Gosselin, M. (1997). The effect of strategy and organizational structure on the adoption and implementation of activity-based costing. Accounting, Organizations and Society, 22(2), 105–122.
Innes, J., y Mitchell, F. (1995). A survey of activity-based costing in the U.K.’s largest companies. Management Accounting Research, 6(2), 137–153.
Johnson, H. T., y Kaplan, R. S. (1987). Relevance lost: The rise and fall of management accounting. Harvard Business School Press.
Jones, T. C., y Dugdale, D. (2002). The ABC bandwagon and the juggernaut of modernity. Accounting, Organizations and Society, 27(1-2), 121–163.
Kaplan, R. S. (2005, 8 de agosto). A balanced scorecard approach to measure customer profitability. Harvard Business School Working Knowledge. https://www.library.hbs.edu/working-knowledge/a-balanced-scorecard-approach-to-measure-customer-profitability
Kaplan, R. S., y Cooper, R. (1998). Cost and effect: Using integrated cost systems to drive profitability and performance. Harvard Business School Press.
Miller, J. G., y Vollmann, T. E. (1985). The hidden factory. Harvard Business Review, 63(5), 142–150.
Ministerio de Comercio, Industria y Turismo. (2015). Decreto 2420 de 2015, por medio del cual se expide el Decreto Único Reglamentario de las Normas de Contabilidad, de Información Financiera y de Aseguramiento de la Información y se dictan otras disposiciones.
Noreen, E. (1991). Conditions under which activity-based cost systems provide relevant costs. Journal of Management Accounting Research, 3, 159–168.
Shields, M. D. (1995). An empirical analysis of firms’ implementation experiences with activity-based costing. Journal of Management Accounting Research, 7, 148–166.
Turney, P. B. B. (1991). Common cents: The ABC performance breakthrough. Cost Technology.
Delicias Amazónicas S.A.S. es una empresa ficticia empleada con fines exclusivamente didácticos; sus cifras no se atribuyen a ninguna organización real.
Ver el documento aquí· 701 KB
¿No se ve bien? Ábralo en una pestaña nueva para verlo a pantalla completa.