
Unidad 3 de 9
Costos estimados: cuánto puede costar un producto antes de fabricarlo
Cómo se predetermina el costo unitario de un producto, se ajusta al costo real mediante el coeficiente rectificador y se convierte en una decisión de precio.
Confecciones Amazónicas S.A.S. debe cotizar hoy un lote de overoles industriales que todavía no ha fabricado. Su contador puede esperar al cierre del período para conocer el costo histórico —y cotizar a ciegas mientras tanto— o implantar un sistema de costos estándar que exige estudios de tiempos y movimientos que la empresa aún no ha realizado. Entre ambos extremos existe una tercera vía: calcular por anticipado que cada overol costará alrededor de $50.000, cotizar sobre esa base y corregir después la cifra cuando se conozca el costo real. Esa tercera vía es el sistema de costos estimados, y la pregunta que resuelve no es cuánto costó producir, sino cuánto puede costar antes de producir.
La unidad recorre ese procedimiento completo: cómo se construye la hoja de costos estimados, cómo se valúa con ella la producción terminada y en proceso, cómo se determina la diferencia frente al costo real, cómo se corrige esa diferencia mediante el coeficiente rectificador y, sobre todo, qué decisión de precio permite tomar el resultado.
Dónde encaja el costo estimado entre los costos predeterminados
La unidad no inaugura el estudio de la predeterminación: lo continúa. En Contabilidad de Costos el estudiante ya calculó una tasa predeterminada de costos indirectos de fabricación —el presupuesto de CIF dividido entre una base de aplicación esperada— y ya cerró la diferencia entre los CIF aplicados y los CIF reales. Ese procedimiento constituye, sin embargo, una predeterminación parcial, porque afecta únicamente al tercer elemento del costo. El desplazamiento que introduce esta unidad consiste en generalizar la misma lógica a los tres elementos —materia prima directa, mano de obra directa y costos indirectos de fabricación— mediante un procedimiento sistemático.
Por costo predeterminado se entiende el costo unitario de producción que se calcula con anterioridad al inicio del proceso productivo o durante su transcurso, en contraposición al costo histórico o real, que solo se conoce una vez concluido el período de costos (Del Río González, 2001; Duque-Roldán et al., 2011). La clasificación atiende, por lo tanto, al momento en que se determina el costo y no a la naturaleza de sus elementos, que son exactamente los mismos del costeo histórico.
Dentro de los costos predeterminados, la literatura distingue dos modalidades según el rigor del método. Los costos estimados se calculan con métodos de menor rigor, como las tendencias estadísticas o el criterio de quienes conocen el proceso, e indican lo que puede costar un artículo. Los costos estándar se determinan con alto rigor técnico, mediante estudios de tiempos, movimientos e ingeniería, e indican lo que debe costar un artículo. Duque-Roldán et al. (2011) sustentan esa distinción desde la literatura contable colombiana y añaden una precisión relevante: el costo estimado constituye una alternativa cuando no resulta posible trabajar con costos estándar, sea por decisión de la administración o por razones técnicas o financieras, aunque su alcance es limitado, pues sus diferencias frente al costo real suelen ser más significativas y menos sustentables. De lo anterior se concluye que ambas categorías no son opuestas, sino modalidades de un mismo género: todo costo estimado es un costo predeterminado, pero no todo costo predeterminado es un costo estimado.
Lo que puede costar frente a lo que debe costar
Del Río González (2001) formula la distinción que articula toda la unidad. El costo estimado indica lo que puede costar algo y, por esa razón, es el costo estimado el que se ajusta al costo histórico, dando lugar a variaciones. El costo estándar, en cambio, indica lo que debe costar algo, de modo que es el costo histórico el que se confronta con el estándar, dando lugar a desviaciones. El mismo autor caracteriza el estándar como un costo de alta definición, que exige una administración de mayor exigencia técnica, frente a un costo estimado que solo requiere una gestión aceptable.
La dirección del ajuste no es un detalle terminológico: quien trabaja con costos estimados acepta que su cálculo previo será corregido por la realidad, mientras que quien trabaja con costos estándar sostiene que la realidad debe aproximarse al patrón técnicamente determinado. Esa diferencia explica por qué el primer sistema culmina en un coeficiente de ajuste y el segundo en un análisis formal de variaciones por elemento, propio de la unidad siguiente.
| Criterio | Costo estimado | Costo estándar |
|---|---|---|
| Pregunta que responde | ¿Cuánto puede costar? | ¿Cuánto debe costar? |
| Rigor del cálculo | Menor: tendencias y criterio de expertos | Alto: estudios técnicos de tiempos, movimientos e ingeniería |
| Dirección del ajuste | El estimado se ajusta al real | El real se confronta con el estándar |
| Denominación de la diferencia | Variación | Desviación |
| Instrumento de ajuste | Coeficiente rectificador | Análisis formal por elemento y tipo de variación |
| Mención expresa en la NIC 2 | No | Sí, como técnica de medición |
El objeto del costo estimado consiste, en consecuencia, en anticipar el costo unitario para cotizar, fijar precios de venta y disponer de información de costos antes del cierre del período, sin sustituir el registro del costo real (Del Río González, 2001). Su nota distintiva no es la exactitud, sino la oportunidad: permite disponer del dato antes de producir.
Ventajas y limitaciones del instrumento
Las ventajas y las limitaciones del costo estimado se derivan de sus rasgos definitorios —su carácter anticipado, su menor rigor técnico y la necesidad de ajustarlo al costo real—, de modo que resulta útil organizarlas frente a los dos términos de comparación pertinentes: el costo histórico y el costo estándar.
| Ventajas frente al costo histórico | Limitaciones frente al costo estándar |
|---|---|
| Permite conocer el costo antes de producir, para cotizar y fijar precios de venta | Descansa en la experiencia y el criterio de expertos, no en estudios técnicos; su base es, en esa medida, subjetiva |
| Aporta oportunidad: la información está disponible sin esperar al cierre del período | Sus diferencias frente al costo real suelen ser más significativas y menos sustentables |
| Exige una administración de menor complejidad técnica que el sistema estándar | Su análisis de variaciones es global y poco desagregado, por lo que aporta menos al control de la eficiencia |
| Constituye una alternativa viable cuando no es posible implantar costos estándar | Requiere revisar periódicamente la hoja de costos estimados cuando las variaciones resultan significativas |
Cabe señalar que estas limitaciones no invalidan el instrumento, sino que delimitan su alcance. En conclusión, el costo estimado resulta adecuado cuando la organización necesita información de costos oportuna y de bajo costo de obtención, mientras que el costo estándar resulta preferible cuando lo que se requiere es un instrumento riguroso de control de la eficiencia.
La mecánica del sistema, paso a paso
El sistema se desarrolla en cuatro momentos sucesivos: la elaboración de la hoja de costos estimados, la valuación de la producción a costo estimado, la determinación de la variación y del coeficiente rectificador, y el ajuste contable a costo real. Para conservar la continuidad del razonamiento, los cuatro se ilustran con la misma organización del caso de apertura.
La hoja de costos estimados
Por hoja de costos estimados se entiende el documento que reúne, para una unidad de producto, la estimación de los tres elementos del costo de producción. Cada elemento se calcula con una base de estimación identificable: la materia prima directa, como cantidad estimada por unidad multiplicada por el precio estimado, incluidas las mermas normales; la mano de obra directa, como tiempo estimado por unidad multiplicado por la tarifa estimada, incluidas las prestaciones sociales; y los costos indirectos de fabricación, como el presupuesto de CIF dividido entre la base de aplicación esperada, conforme a la lógica de la tasa predeterminada ya conocida.
Para ilustrar este concepto, suponga que Confecciones Amazónicas S.A.S. elabora la hoja de costos estimados de su overol de trabajo con las bases que recoge la tabla siguiente.
| Elemento | Base de estimación | Costo unitario ($) |
|---|---|---|
| Materia prima directa | 3 metros de tela × $8.000 por metro | $24.000 |
| Mano de obra directa | 2 horas × $8.000 por hora | $16.000 |
| Costos indirectos de fabricación | Tasa predeterminada por unidad | $10.000 |
| Costo unitario estimado | Suma de los tres elementos | $50.000 |
La valuación de la producción
Determinado el costo unitario estimado, la cuenta 1410 Productos en proceso se carga por los costos reales de los tres elementos y se abona por la producción terminada y en proceso, valuadas ambas a costo estimado. El inventario final en proceso se convierte a producción equivalente según su grado de avance. El saldo que queda en la cuenta es, por construcción, la variación del período.
En el período, la empresa terminó 1.000 overoles y dejó 200 en proceso con un avance uniforme del 50 %, lo que equivale a 1.100 unidades equivalentes. Los costos reales ascendieron a $27.500.000 de materia prima directa, $18.700.000 de mano de obra directa y $11.000.000 de CIF, esto es, $57.200.000 en total. La valuación a costo estimado abonó $50.000.000 por la producción terminada y $5.000.000 por las 100 unidades equivalentes en proceso, de manera que la cuenta 1410 quedó con un saldo deudor de $2.200.000.
La variación y el coeficiente rectificador
Por variación se entiende la diferencia entre los costos reales del período y los costos estimados aplicados a la producción equivalente. Puede determinarse de manera global o por elemento; el cálculo por elemento resulta preferible, porque indica dónde se originó la diferencia. Una variación es deudora cuando el costo real supera al estimado, y acreedora en el caso contrario.
| Elemento | Costo real ($) | Estimado aplicado ($) | Variación ($) |
|---|---|---|---|
| Materia prima directa | $27.500.000 | $26.400.000 | $1.100.000 D |
| Mano de obra directa | $18.700.000 | $17.600.000 | $1.100.000 D |
| Costos indirectos de fabricación | $11.000.000 | $11.000.000 | $0 |
| Total | $57.200.000 | $55.000.000 | $2.200.000 D |
Del Río González (2001) describe el coeficiente rectificador como el instrumento mediante el cual la variación corrige el costo estimado de acuerdo con el costo histórico, y precisa que su aplicación alcanza el costo de producción de lo vendido y el costo de la producción terminada y en proceso —y, cuando es posible, el de la producción averiada, defectuosa y la pérdida anormal—. Operativamente se obtiene así:
Aplicada la fórmula, el coeficiente de la materia prima directa asciende a 0,041667 y el de la mano de obra directa a 0,062500, lo que en ambos casos representa un ajuste de $1.000 por unidad equivalente; el coeficiente global es 0,040000, equivalente a $2.000 por unidad. De lo anterior se concluye que el costo estimado resultó un 4 % inferior al real, desviación concentrada en los dos primeros elementos, mientras que la estimación de los CIF resultó exacta.
Cuando existe inventario inicial en proceso, la variación debe medirse solo sobre el trabajo realizado en el período, pues el inventario inicial ya fue valuado y rectificado en el período anterior. Para ello se aplica la lógica del método PEPS de producción equivalente, ya estudiada en el costeo por procesos, que mide únicamente el esfuerzo productivo del período (Horngren et al., 2012):
El destino contable de la variación
Duque-Roldán et al. (2011) documentan varias alternativas de tratamiento contable cuya elección depende de la significancia del importe: cancelar la variación contra el costo de ventas o contra los resultados del período; prorratearla entre los inventarios de productos en proceso, de productos terminados y el costo de ventas; o asignar una parte a resultados y prorratear el resto. Los mismos autores recogen el criterio de materialidad de Rayburn (1999, citado en Duque-Roldán et al., 2011) —cuando la variación no es significativa se asigna al costo de ventas, y cuando afecta de manera sustancial la valuación de los inventarios se distribuye entre las tres cuentas— y añaden que la doctrina tributaria colombiana que citan exige el prorrateo entre inventarios y costo de ventas.
En el caso de Confecciones Amazónicas S.A.S., de las 1.000 unidades terminadas se vendieron 700 y quedaron 300 en almacén, además de las 100 unidades equivalentes en proceso. El prorrateo a razón de $2.000 por unidad equivalente asigna $1.400.000 al costo de ventas, $600.000 a productos terminados y $200.000 a productos en proceso. La verificación cierra por dos vías: el costo estimado aplicado ($55.000.000) más la variación ($2.200.000) iguala el costo real ($57.200.000), y la suma del prorrateo iguala la variación. En conclusión, el ajuste no es un paso accesorio, sino la culminación del sistema: sin él, los inventarios y el costo de ventas quedarían valuados a una cifra distinta del costo incurrido.
Las causas de la variación y su lectura gerencial
Una variación solo es útil cuando se explica. Siguiendo la tipología que la literatura asocia a los tres elementos del costo (Duque-Roldán et al., 2011), las causas se agrupan según el factor que se apartó de lo previsto: de precio, cuando el insumo o la hora de trabajo se pagaron a un valor distinto del estimado; de cantidad o consumo, cuando se utilizó más o menos material del estimado por unidad; de eficiencia, cuando se empleó más o menos tiempo del previsto; y de volumen, cuando el nivel de producción difirió del supuesto al calcular la tasa de CIF, de modo que los costos fijos se absorbieron en mayor o menor medida.
Ahora bien, identificar la causa no agota el análisis: toda variación significativa exige preguntarse quién respondía por el hecho que la originó y qué corrección procede. Duque-Roldán et al. (2011) advierten, en ese sentido, que el grado en que una variación puede controlarse depende de la naturaleza del patrón de comparación, de su actualización, del costo implicado y de las circunstancias que la originaron.
| Causa | Pregunta gerencial | Decisión típica asociada |
|---|---|---|
| De precio | ¿Se pagó por los insumos un valor distinto del previsto? | Renegociar con proveedores, revisar la política de compras o actualizar la estimación de precios |
| De cantidad | ¿Se consumió más material del previsto por unidad? | Revisar el diseño del producto, la calidad del material o los controles de desperdicio |
| De eficiencia | ¿Se empleó más tiempo del previsto por unidad? | Capacitar al personal, revisar la programación o el mantenimiento de los equipos |
| De volumen | ¿La producción difirió del nivel previsto al estimar los CIF? | Revisar la base de aplicación de los CIF y el tratamiento de la capacidad no utilizada |
Cabe señalar que las causas de precio resultan especialmente sensibles al contexto colombiano: la inflación que reporta el DANE mediante el índice de precios al consumidor y el reajuste anual del salario mínimo modifican, de un año a otro, el costo de los insumos y de la mano de obra. Por esta razón, a mayor volatilidad de precios, más frecuente debe ser la revisión de la hoja de costos estimados; esas magnitudes de contexto, además, deben actualizarse en la fuente oficial antes de cada uso.
Del costo estimado al precio: mercado, costeo objetivo y pedidos especiales
El costo estimado es, además de un instrumento de valuación, un insumo directo para las decisiones de precio. La literatura de contabilidad gerencial reconoce tres usos principales (Horngren et al., 2012). El primero, el costo más margen, parte del costo del producto y le adiciona un margen de utilidad para obtener un precio de referencia; con el costo estimado la organización puede cotizar antes de producir, con la advertencia de que el precio así obtenido es tan confiable como la estimación que lo sustenta. El segundo, el costeo objetivo, invierte el razonamiento: parte del precio que el mercado está dispuesto a pagar, le resta el margen deseado y obtiene el costo permitido. Cooper y Slagmulder (1997, 1999) sistematizaron esta práctica y su aplicación desde la fase de diseño del producto.
Si el costo estimado supera el permitido, la organización debe reducirlo mediante ingeniería de valor, esto es, el examen sistemático del diseño y del proceso para eliminar costos que no agregan valor para el cliente. El tercer uso corresponde a los pedidos especiales: cuando un cliente ofrece un precio situado entre el costo estimado y el costo real, la decisión debe fundarse en los costos relevantes, es decir, los costos futuros que difieren entre las alternativas.
Para cuantificar estos tres usos, considere ahora un segundo período de Confecciones Amazónicas S.A.S. La empresa conserva el costo unitario estimado de $50.000; inició con 200 unidades en proceso al 50 % de avance, terminó 1.200 unidades y dejó 100 en proceso al 50 %, con un costo real del período de $60.900.000. La producción equivalente PEPS asciende entonces a 1.150 unidades, lo que equivale a completar las 100 unidades equivalentes del inventario inicial, terminar íntegramente 1.000 unidades iniciadas en el período y avanzar 50 unidades equivalentes en el inventario final.
| Concepto | Cálculo | Resultado ($) |
|---|---|---|
| Costo estimado aplicado | 1.150 × $50.000 | $57.500.000 |
| Costo real del período | Dato del caso | $60.900.000 |
| Variación deudora | $60.900.000 − $57.500.000 | $3.400.000 |
| Ajuste por unidad equivalente | $3.400.000 ÷ 1.150 | $2.957 |
| Costo unitario real | $60.900.000 ÷ 1.150 | $52.957 |
El coeficiente rectificador resulta de 0,059130, esto es, 5,91 %. Si el precio de mercado regional del overol es de $70.000 y la dirección exige un margen del 25 % sobre el precio, el costo permitido asciende a $52.500, de modo que el costo real lo supera en $457 por unidad. Esto significa que, al precio de mercado, la empresa no alcanza el margen exigido y debe emprender acciones de ingeniería de valor —renegociar el precio de la tela, mejorar la productividad de la mano de obra— o revisar su política de precios. Nótese el punto decisivo: con el costo estimado sin rectificar, la dirección habría creído obtener un margen del 28,6 % en lugar del 24,3 % efectivo; la estimación desactualizada ocultaba el problema.
La oferta especial ilustra el tercer uso. Un cliente que ofrece $51.000 por unidad supera el costo estimado, pero queda por debajo del costo real, de manera que con costeo total cada unidad arrojaría una pérdida de $1.957. La decisión, sin embargo, debe fundarse en costos relevantes: si la planta tiene capacidad ociosa y los costos fijos ya están cubiertos por la producción regular, la oferta puede aceptarse a corto plazo siempre que $51.000 supere el costo variable incremental de cada unidad; de lo contrario, procede rechazarla. Finalmente, dado que la variación del período (5,91 %) supera el umbral de materialidad del 5 %, corresponde rectificar la hoja de costos estimados para el período siguiente, llevando el costo unitario estimado a $52.957 o al redondeo que la dirección adopte.
Lo que la NIC 2 dice y lo que no dice sobre el costo estimado
La NIC 2 Inventarios, incorporada al ordenamiento colombiano en el anexo técnico de las NIIF plenas del Decreto 2420 de 2015, establece que los inventarios se miden al menor valor entre el costo y el valor neto realizable, y admite el método del costo estándar como técnica de medición por conveniencia, siempre que su resultado se aproxime al costo y los estándares se revisen con regularidad. La NIIF para las Pymes, en su sección 13, reitera la regla de medición al menor valor.
Cabe una precisión decisiva: la norma menciona expresamente el costo estándar y no el costo estimado. Por lo tanto, la admisibilidad del costo estimado como técnica de medición opera por analogía y está condicionada a que el ajuste mediante el coeficiente rectificador aproxime el resultado al costo real. Duque-Roldán y Osorio-Agudelo (2013) aportan una distinción útil al respecto: la NIC 2 separa las fórmulas de cálculo del costo —identificación específica, PEPS y promedio ponderado— de las técnicas de medición —el método de los minoristas y el costo estándar—, y advierten que un método de valoración y un método de estimación no son lo mismo.
Conviene, por último, deslindar cuatro acepciones del término «estimado» que suelen confundirse. El sistema de costos estimados, propio de la contabilidad de costos y de gestión, se ajusta al costo real mediante el coeficiente rectificador. La estimación contable de la NIC 8 es un juicio sobre una medición incierta —vida útil, valor neto realizable— cuyos cambios se reconocen prospectivamente. La provisión de la NIC 37 es un pasivo de cuantía o vencimiento inciertos. Y el costo estimado fiscal del artículo 82 del Estatuto Tributario es una facultad de la administración tributaria para fijar el costo de los activos enajenados cuando el informado no es real o no puede establecerse. Solo la primera corresponde al objeto de esta unidad.
Preguntas de reflexión
- Explique la distinción entre lo que puede costar y lo que debe costar un producto, y relaciónela con los términos variación y desviación.
- ¿Por qué se afirma que la tasa predeterminada de CIF estudiada en Contabilidad de Costos constituye una predeterminación parcial? ¿Qué generaliza el sistema de costos estimados?
- ¿En qué circunstancias preferiría una organización el costo estimado sobre el costo estándar, y en cuáles ocurriría lo contrario?
- ¿Por qué la producción equivalente debe calcularse con la lógica PEPS cuando existe inventario inicial en proceso? ¿Qué error se cometería si se incluyera el avance del inventario inicial?
- Una empresa exige un margen del 20 % sobre un precio de mercado de $40.000. Calcule el costo permitido y explique qué debería hacer si su costo real proyectado es de $34.000.
Para seguir leyendo
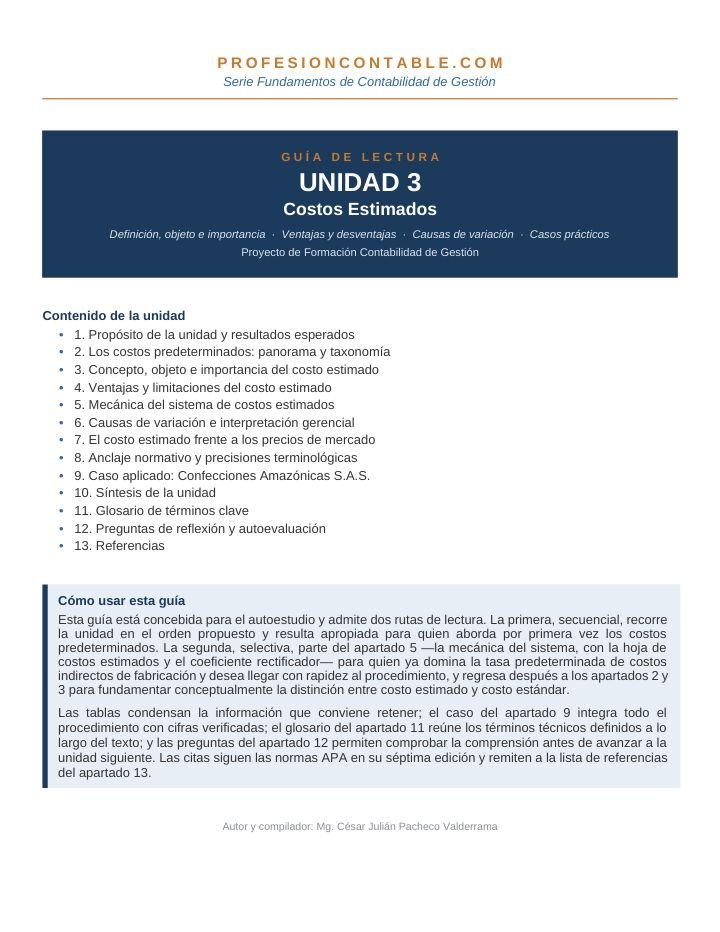
La guía de lectura en PDF desarrolla con detalle lo que aquí se expone en síntesis: el movimiento completo de la cuenta 1410 Productos en proceso, los asientos de valuación, traslado y prorrateo de la variación con la notación del Plan Único de Cuentas ya empleada en Contabilidad de Costos, la tabla completa de coeficientes rectificadores por elemento y el desarrollo íntegro de los dos casos. Incluye además un glosario de términos técnicos, la tabla comparativa de las cuatro acepciones normativas del término estimado y diez preguntas de autoevaluación con ejercicios numéricos para resolver por escrito. Se recomienda descargarla y trabajarla antes de avanzar a la unidad siguiente, que desarrolla el costeo estándar y descompone la desviación en sus variaciones de precio, cantidad, eficiencia y volumen para cada elemento del costo.
Referencias
Cooper, R., y Slagmulder, R. (1997). Target costing and value engineering. Productivity Press.
Cooper, R., y Slagmulder, R. (1999). Develop profitable new products with target costing. Sloan Management Review, 40(4), 23–33.
Del Río González, C. (2001). La hoja de costos de producción, predeterminados. En Cruzando fronteras: tendencias de contabilidad directiva para el siglo XXI [Actas del VII Congreso del Instituto Internacional de Costos]. https://intercostos.org/documentos/congreso-07/Trabajo249.pdf
Duque-Roldán, M. I., y Osorio-Agudelo, J. A. (2013). ¿El proceso de convergencia en Colombia excluye la contabilidad de costos? Cuadernos de Contabilidad, 14(36), 1121–1146. http://www.scielo.org.co/scielo.php?script=sci_arttext&pid=S0123-14722013000300010
Duque-Roldán, M. I., Osorio-Agudelo, J. A., y Agudelo-Hernández, D. M. (2011). Costos estándar y su aplicación en el sector manufacturero colombiano. Cuadernos de Contabilidad, 12(31), 521–545. http://www.scielo.org.co/scielo.php?script=sci_arttext&pid=S0123-14722011000200006
Horngren, C. T., Datar, S. M., y Rajan, M. V. (2012). Contabilidad de costos: un enfoque gerencial (14.ª ed.). Pearson.
Ministerio de Comercio, Industria y Turismo. (2015). Decreto 2420 de 2015, por medio del cual se expide el Decreto Único Reglamentario de las Normas de Contabilidad, de Información Financiera y de Aseguramiento de la Información y se dictan otras disposiciones.
Presidencia de la República de Colombia. (1989). Decreto 624 de 1989, por el cual se expide el Estatuto Tributario de los impuestos administrados por la Dirección General de Impuestos Nacionales.
Confecciones Amazónicas S.A.S. es una empresa ficticia empleada con fines exclusivamente didácticos; sus cifras no se atribuyen a ninguna empresa real.
Ver el documento aquí· 256 KB
¿No se ve bien? Ábralo en una pestaña nueva para verlo a pantalla completa.